Адвокат по выплатам по страхованию жизни в Москве
Помогу оспорить отказ, разобраться с задержкой или размером выплаты. Проверю полис, право на получение денег и документы страховщика; определим порядок дальнейшей защиты.
Помощь в споре со страховщиком
Работу веду лично — адвокат Полит Марианна Хосе. Сопоставлю основания отказа с условиями полиса, проверю получателя выплаты и ближайшие сроки. Если страхование связано с кредитом, отдельно изучу документы банка.
Можно согласовать анализ договора, подготовку заявления или претензии, материалов для финансового уполномоченного либо ведение дела в суде. Объём поручения определим после знакомства с ситуацией.
Когда нужна помощь адвоката
Отказ после смерти застрахованного
Компания ссылается на причину смерти, исключение из покрытия или отсутствие необходимых сведений.
Спор о заболевании
Страховщик утверждает, что болезнь возникла раньше договора или о ней не сообщили при оформлении полиса.
Затягивание решения
Документы приняты, но ответа нет либо поступают повторные запросы без понятного объяснения их необходимости.
Выплата меньше ожидаемой
Нужно проверить страховую сумму, применённую формулу, период страхования и уже перечисленные деньги.
Полис связан с кредитом
Банк указан получателем, но выплата не поступила, а вопрос об исполнении кредитного обязательства остаётся открытым.
Неясно, кто вправе получить деньги
В договоре назван выгодоприобретатель, имеются несколько претендентов либо заявителю нужно подтвердить свой статус.
Что покрывает ваш полис
Выплата зависит от события, указанного в договоре: смерти застрахованного, дожития до определённого срока или другого согласованного риска. Болезнь, инвалидность и травма входят в покрытие только при соответствующих условиях полиса.
Смерть застрахованного
Проверяются застрахованный риск, причина и дата смерти, период действия защиты, исключения и лицо, в пользу которого заключён договор.
Дополнительные риски и дожитие
Нужно установить, предусмотрено ли конкретное событие, выполнены ли условия выплаты и как определяется её размер. Ожидаемый инвестиционный доход не приравнивается к гарантированной сумме.
Страховая выплата при наступлении события, возврат премии при отказе от полиса и выкупная сумма при досрочном прекращении — разные требования. Здесь рассматривается прежде всего спор о выплате по действовавшему страховому покрытию.
Кто вправе получить деньги
Получатель указан
Проверяем, в чью пользу предусмотрена выплата по конкретному риску и не менялось ли назначение. Родство с умершим или оплата полиса сами по себе не определяют получателя.
Получатель не назначен
По статье 934 ГК РФ договор считается заключённым в пользу застрахованного. При его смерти, если иной выгодоприобретатель не назван, получателями признаются наследники.
Есть несколько претендентов
Изучаем назначение получателей, доли и документы о статусе заявителей. Выплату назначенному выгодоприобретателю нельзя автоматически делить между всеми наследниками.
Помогу подтвердить право на обращение, запросить недостающие сведения и разграничить страховой и наследственный спор. Состав документов зависит от основания требования; наличие свидетельства о смерти само по себе не подтверждает право заявителя на деньги.
Если получателем указан банк
Сопоставлю полис и кредитный договор: какой риск покрывается, как определяется страховая сумма и в какой части она предназначена банку. Выплата всей суммы непосредственно семье предусмотрена не каждым договором.
Если страховая сумма больше задолженности, нужно проверить право на остаток и порядок его перечисления. При коллективной программе также изучаются условия включения в неё и документы застрахованного.
При смерти заёмщика страховая выплата и ответственность наследников по долгам — отдельные вопросы. Действия с банком определяются с учётом документов и статуса обратившегося лица.
Наличие полиса или подача заявления страховщику сами по себе не прекращают кредитное обязательство. Решение о платежах нужно принимать с учётом кредитных документов и статуса обязанного лица.
Как проверяем отказ и расчёт
Событие вне покрытия
Сопоставляем определение страхового риска с медицинскими и иными документами. Проверяем применимость исключения и редакцию правил.
Сведения о здоровье
Изучаем анкету, вопросы страховщика, известные заявителю обстоятельства и ответы, данные при заключении договора.
Позднее уведомление
Восстанавливаем даты события, сообщения компании и передачи документов; оцениваем последствия пропуска отдельно от других сроков.
Неполный комплект
Выясняем, чего именно не хватает, предусмотрен ли документ применимыми условиями и может ли заявитель законно его получить.
Спорный расчёт
Проверяем размер страховой суммы по риску, основания уменьшения и связь расчёта с задолженностью, если полис кредитный.
Просрочка взноса
Проверяем даты оплаты, предусмотренные договором последствия и основания, по которым компания считает защиту прекращённой.
Ранее поставленный диагноз сам по себе не определяет законность отказа. Различаем исключение из покрытия и заявление страховщика о заведомо ложных сведениях. По статье 944 ГК РФ важны вопросы в анкете, известные страхователю обстоятельства и его ответы. Если договор заключён без ответов на отдельные вопросы, нельзя оспаривать его только из-за несообщения соответствующих обстоятельств.
При смерти или причинении вреда здоровью договорный срок уведомления страховщика не может быть меньше 30 дней. Это не срок выплаты. Последствия позднего уведомления проверяются по статье 961 ГК РФ: учитываются осведомлённость компании и влияние отсутствия сведений на обязанность выплатить сумму.
Порядок защиты права на выплату
1. Страховая компания
Заявляем о событии и выплате, передаём документы и сохраняем подтверждение получения. После отказа, спорного расчёта или истечения применимого срока готовим заявление о восстановлении нарушенного права.
2. Финансовый уполномоченный
По страхованию жизни проверяем эту процедуру при денежном требовании потребителя до 500 тысяч рублей включительно. Учитываются страховщик, статус заявителя, сроки и законные исключения.
3. Суд
Если досудебный порядок пройден либо спор не входит в компетенцию уполномоченного, определяем судебную процедуру. В иске обосновываем выплату, расчёт и дополнительные требования.
Если обращение к финансовому уполномоченному обязательно, его нельзя заменить обычной жалобой в Банк России или сразу иском. Потребитель подаёт обращение лично, кроме законного представительства. Адвокат помогает подготовить текст, расчёт и приложения; обычной доверенности для подачи вместо потребителя недостаточно.
Сроки обращения
Для обращения к уполномоченному по общему правилу действует трёхлетний срок с момента, когда потребитель узнал или должен был узнать о нарушении права.
Если его решение уже получено и вы с ним не согласны, срок обращения потребителя в суд — 30 календарных дней после дня вступления решения в силу.
Эти сроки нужно отличать от срока выплаты и срока ответа на претензию.
Дополнительные требования
Проценты, судебные расходы, компенсация морального вреда и другие суммы заявляются только при наличии оснований.
Применимость законодательства о защите прав потребителей и расчёт требований проверяются по конкретному спору.
Срок выплаты и срок ответа
Заявление о страховой выплате
Срок рассмотрения и перечисления денег проверяется по полису, применимым правилам и обязательным требованиям. Сохраняйте дату подачи заявления и подтверждение передачи комплекта документов.
Претензия перед уполномоченным
Ответ на заявление о восстановлении нарушенного права: 15 рабочих дней — при электронной стандартной форме и не более 180 календарных дней со дня нарушения; в остальных случаях — 30 календарных дней.
Это разные этапы. К финансовому уполномоченному можно обращаться после ответа на претензию или истечения срока ответа. Если последний день срока ответа нерабочий, окончание переносится на ближайший рабочий день. Порядок установлен статьёй 16 закона № 123-ФЗ.
Что подготовить к консультации
Сообщите вид полиса, что произошло, когда обратились за выплатой и какой ответ получили. Если части документов нет, сначала определим, где их запросить. Медицинские сведения и документы о наследстве не нужно размещать в открытых комментариях; способ передачи согласуем отдельно.
Обсудить документы- Условия страхованияПолис, правила, приложения, анкета, заявление и подтверждения оплаты.
- Документы о событииСвидетельство о смерти, медицинские документы либо подтверждение другого предусмотренного полисом события.
- Право на выплатуСведения о выгодоприобретателе, документы о статусе заявителя; при кредитном полисе — договор и данные о задолженности.
- История обращенияЗаявления, перечни приложений, подтверждения отправки, отказы, расчёты и запросы компании.
Как строится работа
- 01
Первичная оценка
Определяем риск, получателя выплаты, стадию рассмотрения и ближайшие сроки.
- 02
Документы и расчёт
Сопоставляем отказ с полисом, уточняем доказательства и размер требования.
- 03
Досудебная работа
Готовим обращение страховщику и материалы для применимой процедуры урегулирования.
- 04
Судебная защита
При необходимости согласуем подготовку иска, представительство и дальнейшее сопровождение исполнения.
Стоимость юридической помощи
Учитываются объём страховых и медицинских материалов, основания отказа, число получателей, необходимость дополнительных исследований и участия в заседаниях.
Кратко обсудить ситуацию и дальнейшую помощь.
Покрытие, исключения и право на выплату.
Заявление, претензия, расчёт и приложения.
Подготовка к суду и участие в процессе.
Подробная консультация и изучение документов согласуются отдельно. Гонорар и состав поручения фиксируются в соглашении; экспертиза и другие расходы обсуждаются дополнительно. Выплата, её размер и срок получения денег заранее не гарантируются.
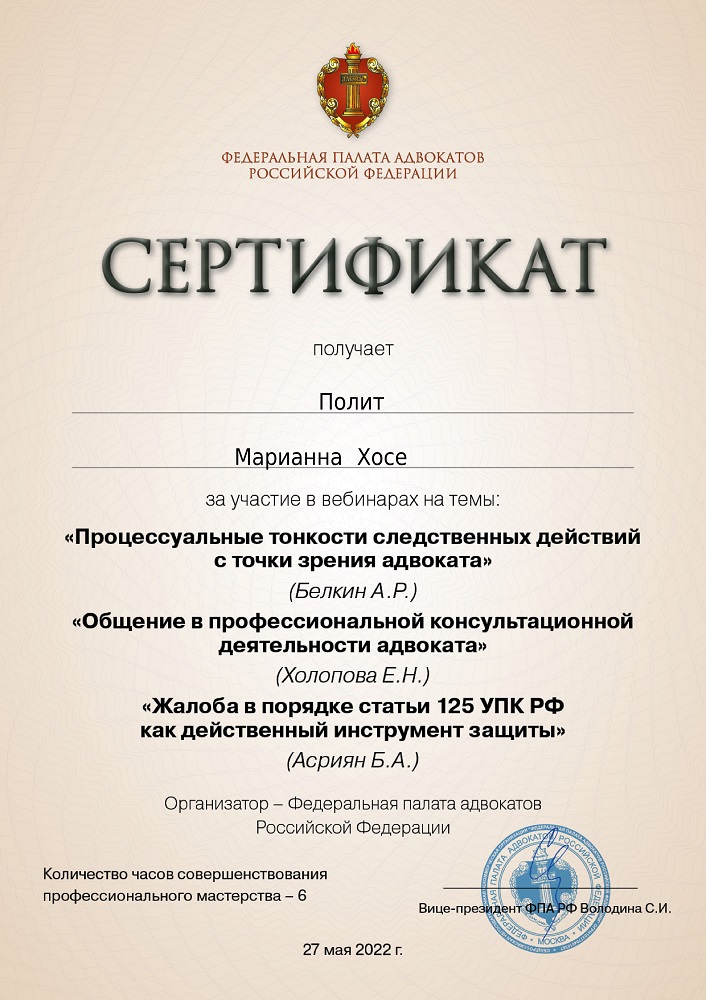
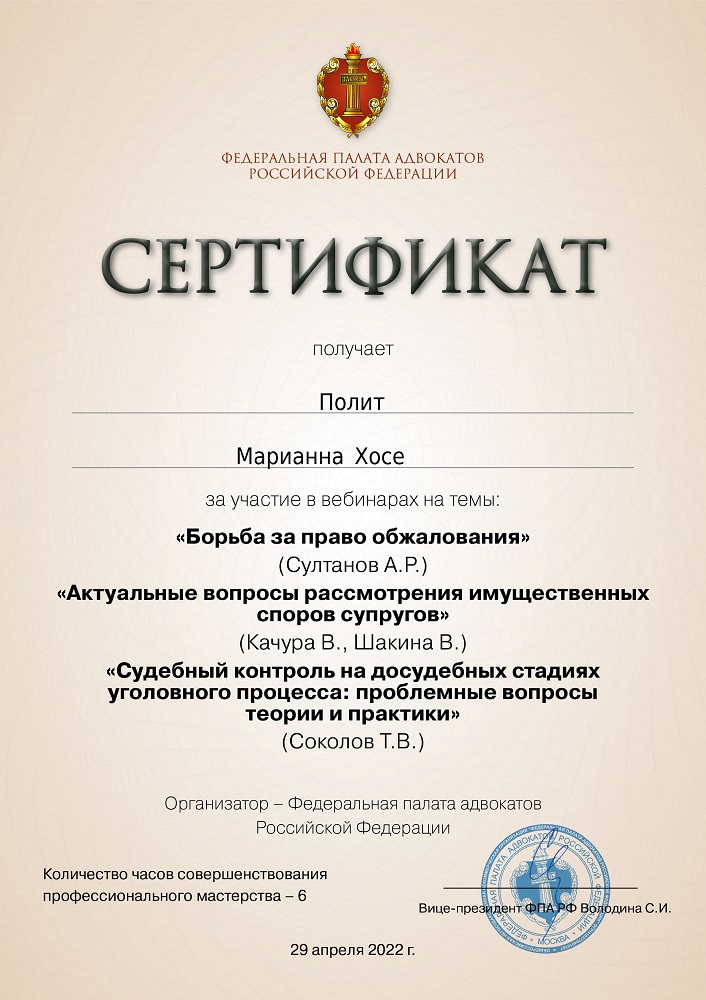
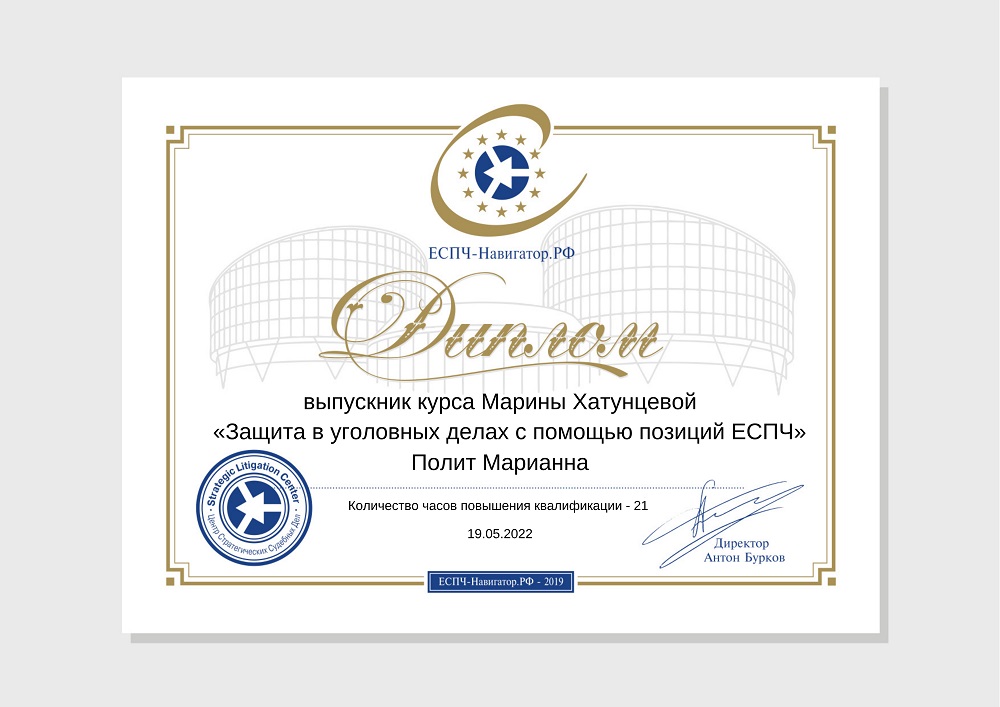
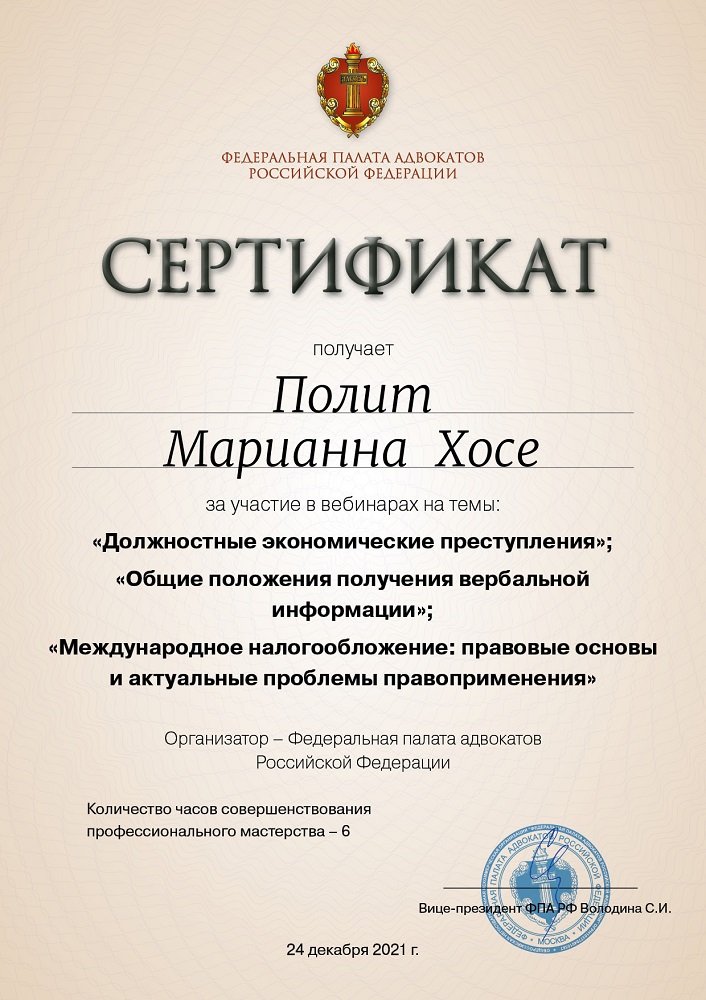
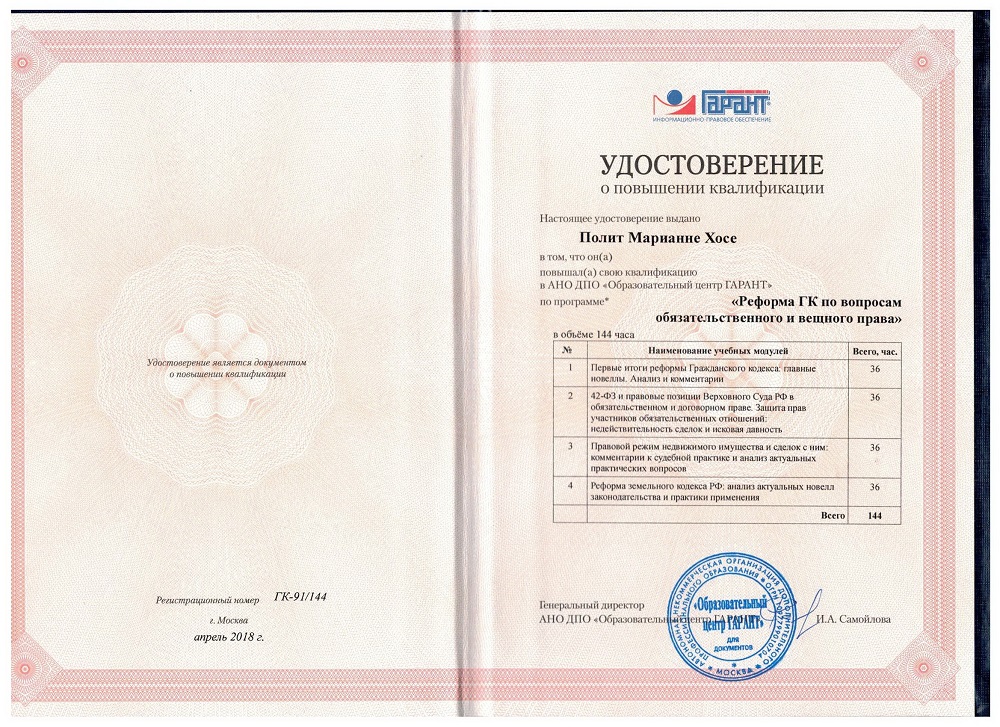
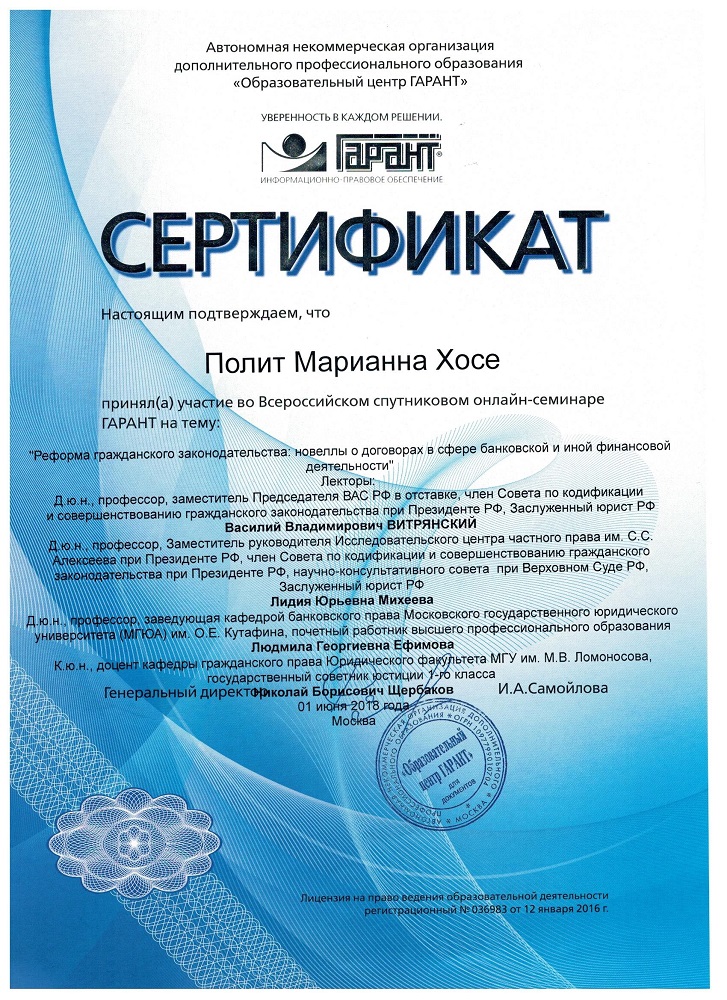
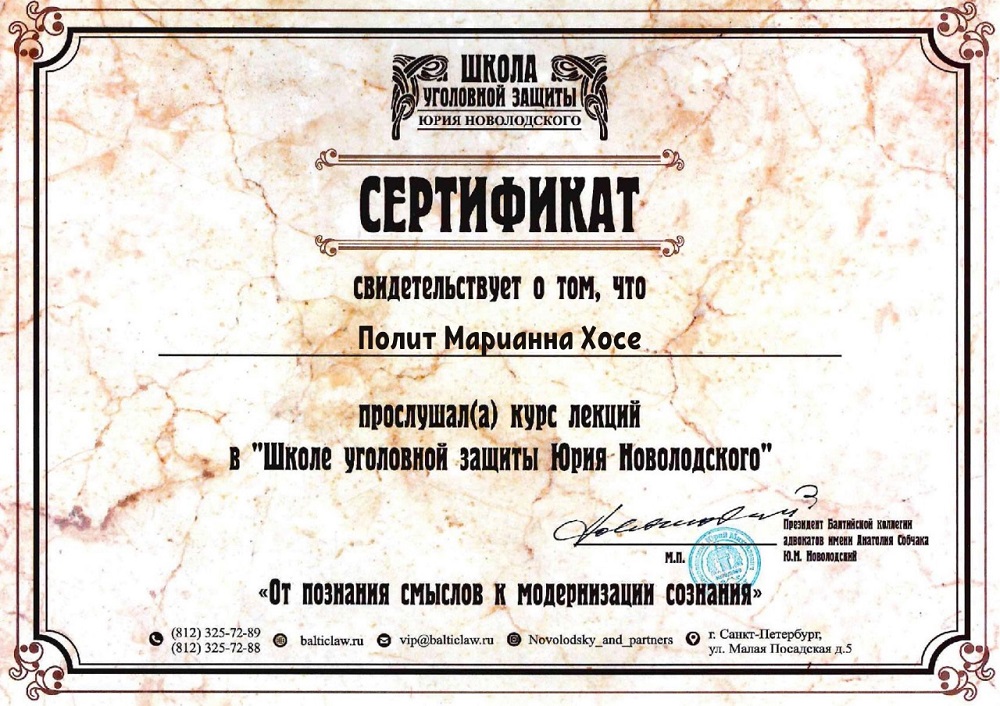
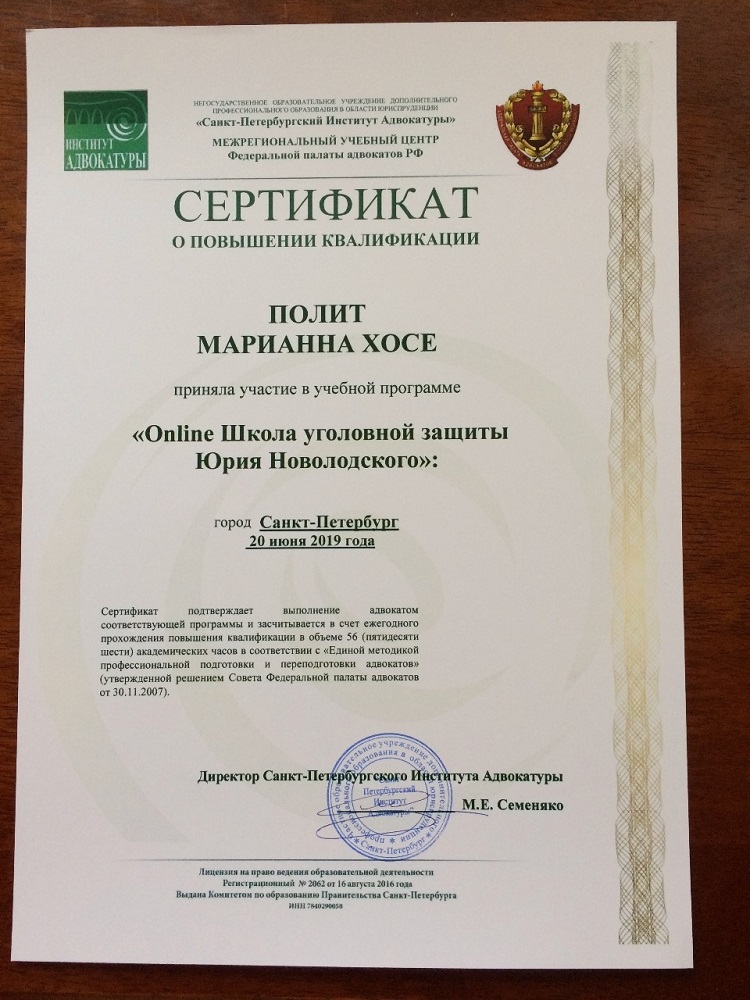
Опыт и профессиональная квалификация
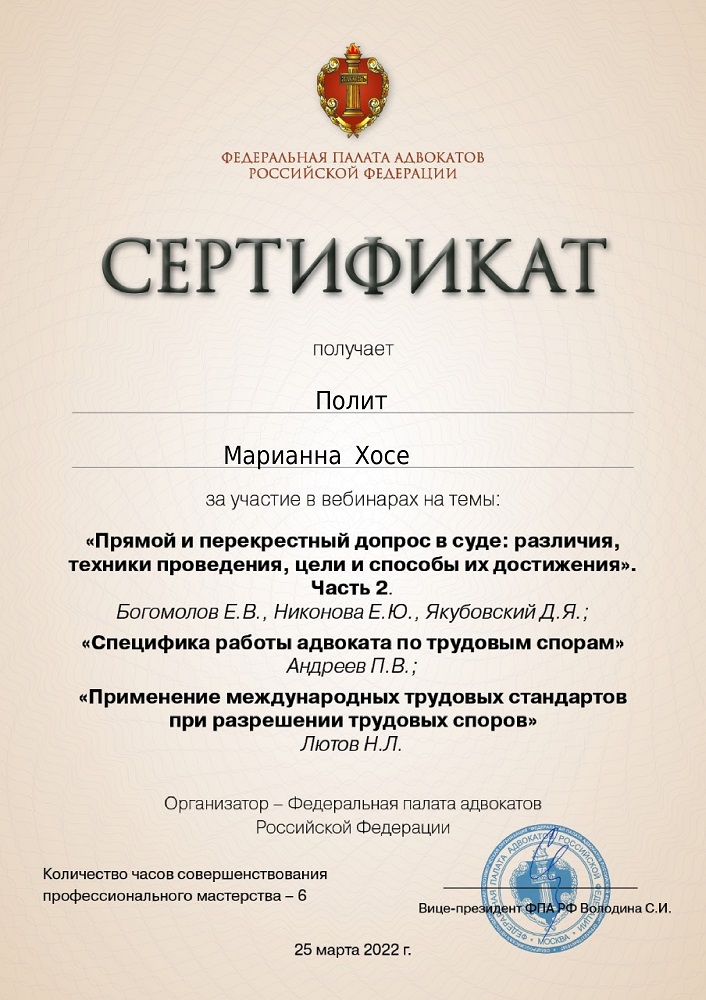
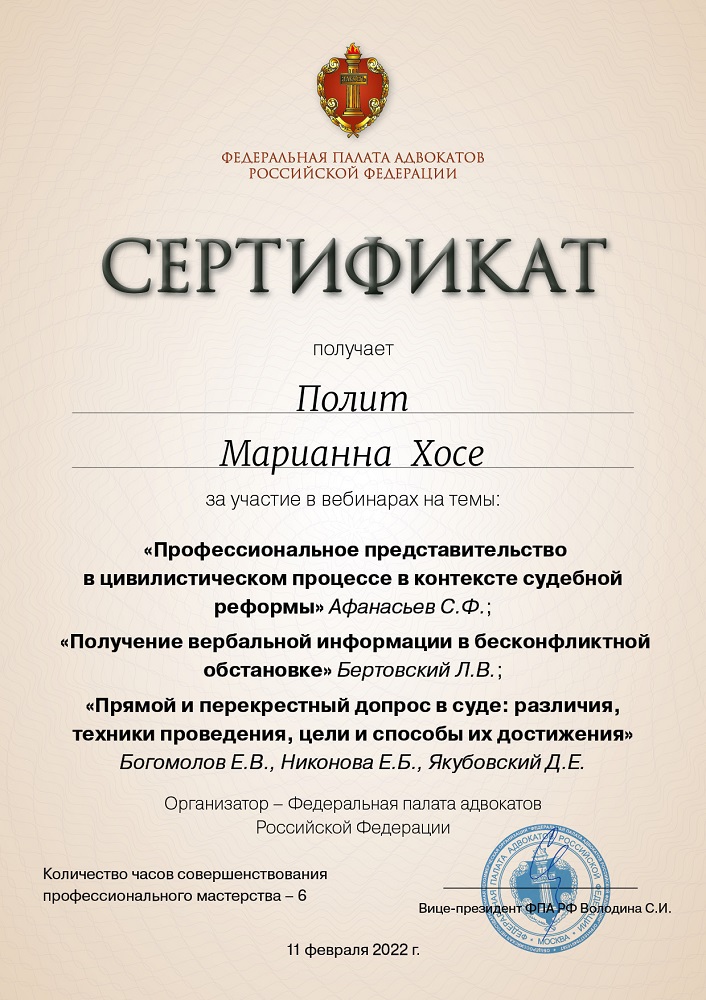
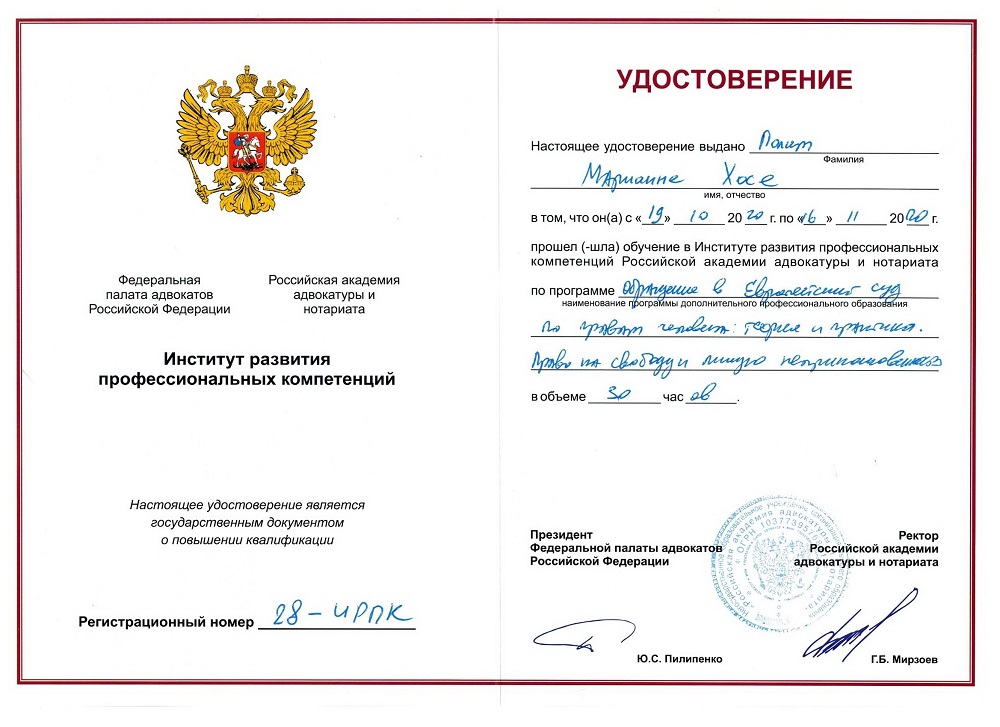
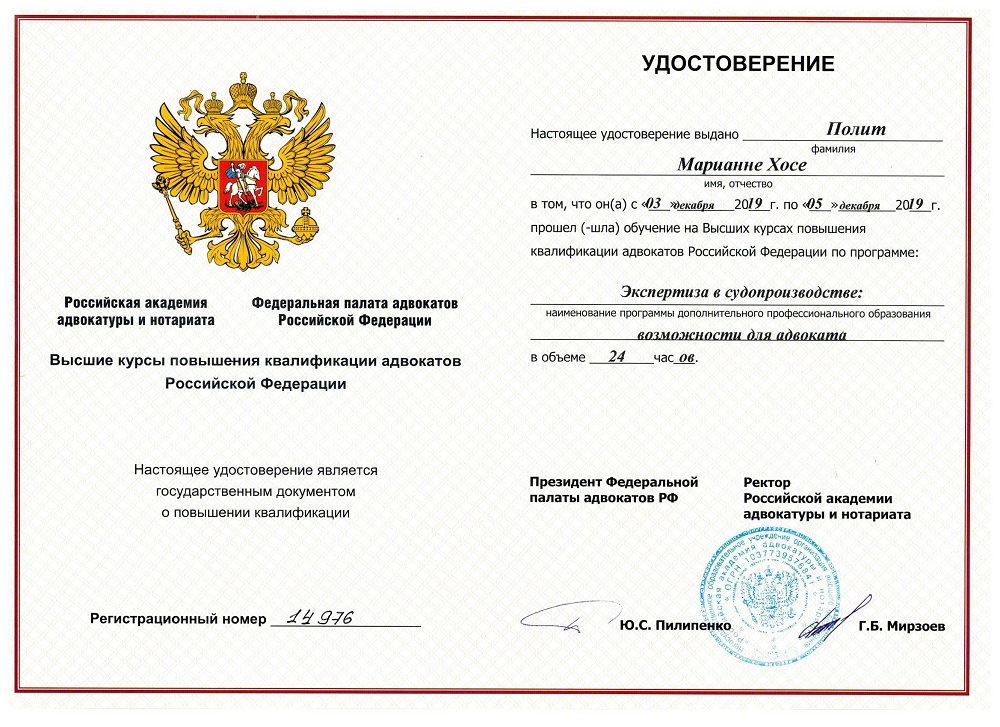
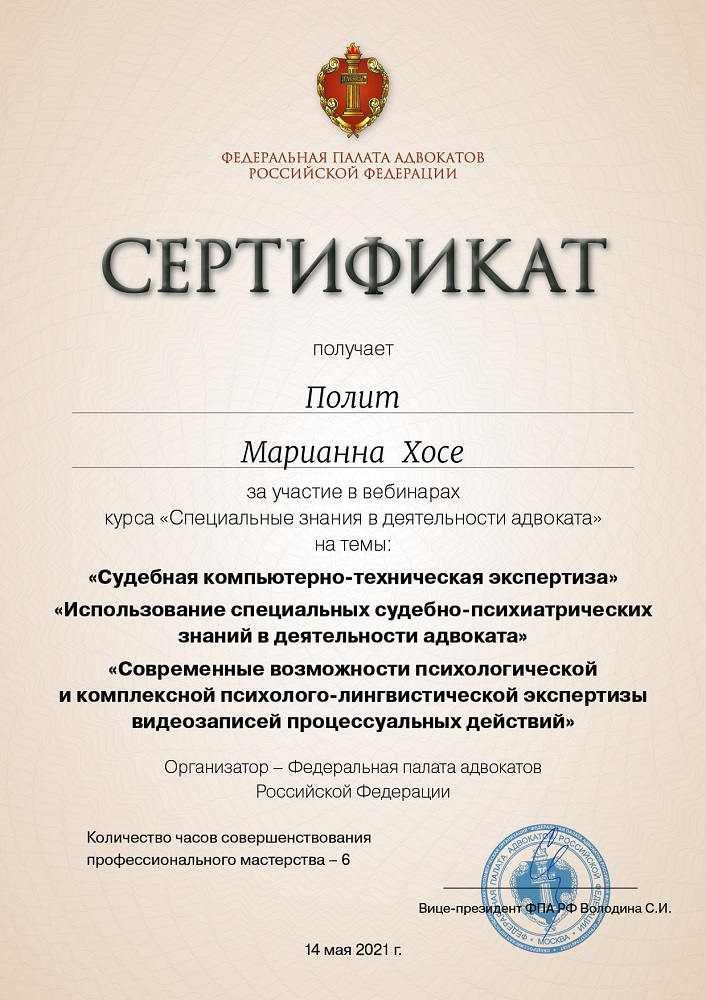
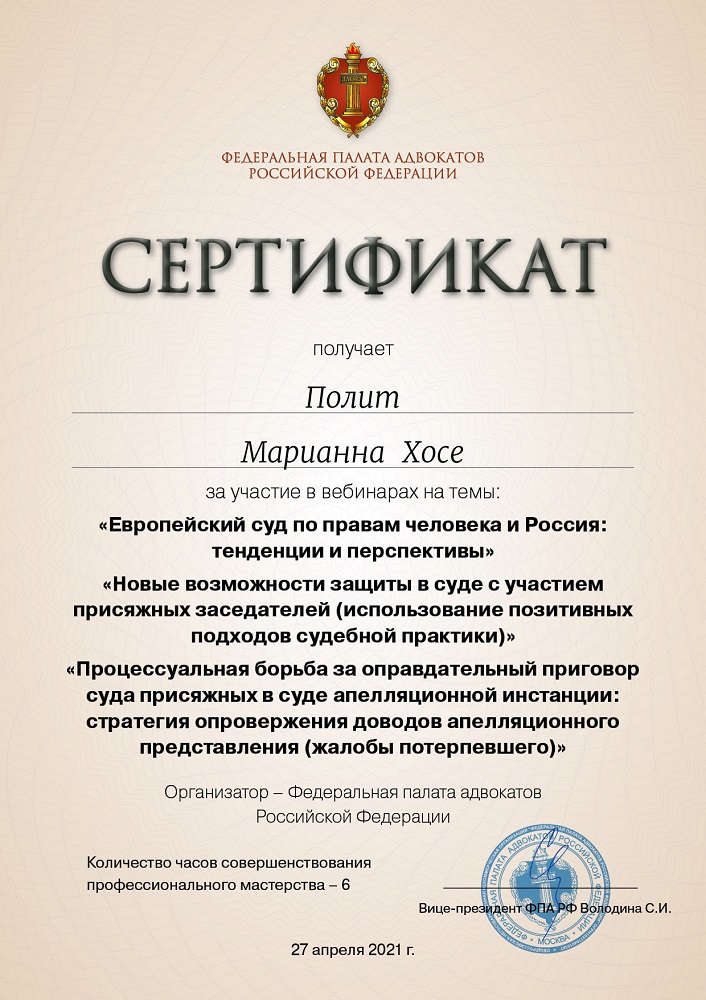
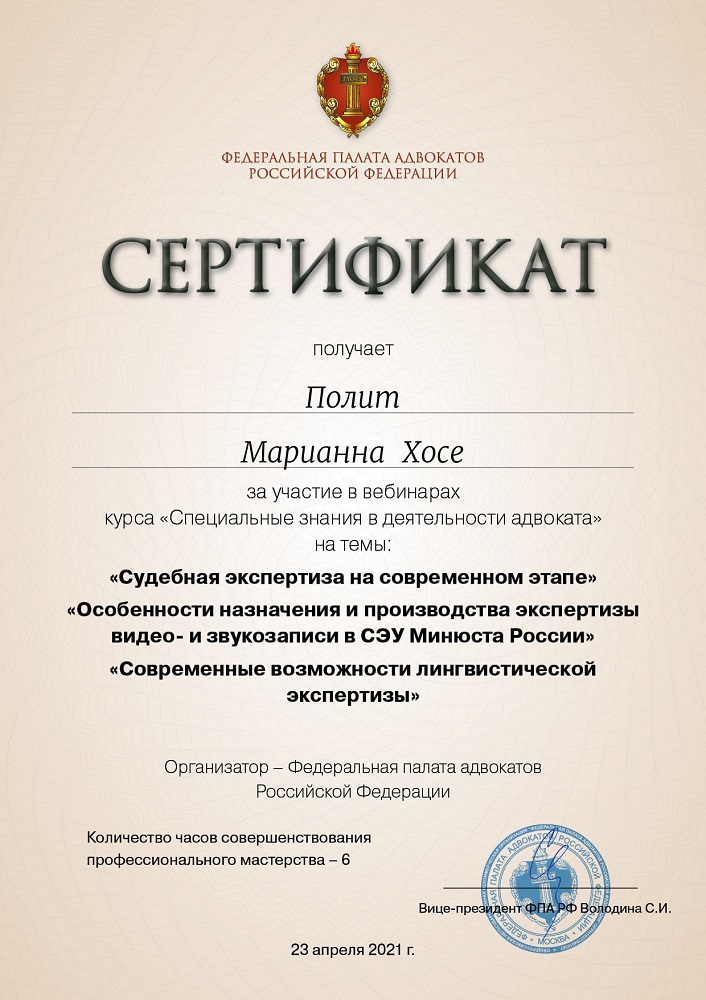
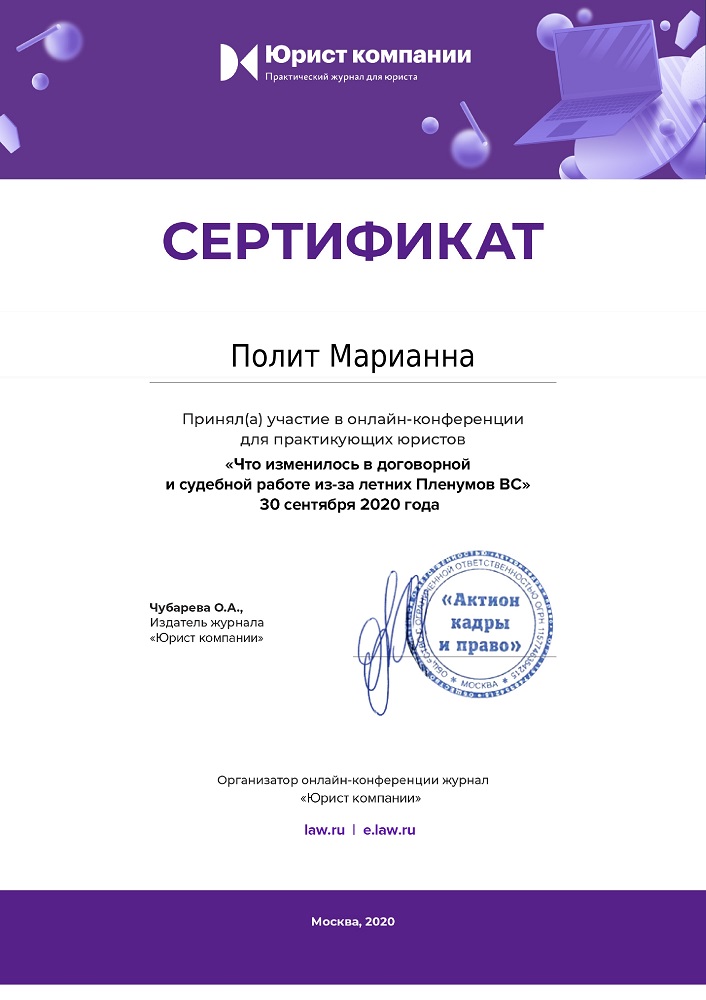
Судебная практика — с 2004 года, статус адвоката — с 2005 года. Работаю лично, регулярно повышаю квалификацию и соблюдаю требования адвокатской тайны.
- С 2004 годасудебная практика
- С 2005 годастатус адвоката
- Личноведу дела доверителей
- Конфиденциальносохраняю адвокатскую тайну
Отзывы доверителей доступны на Яндекс Картах.
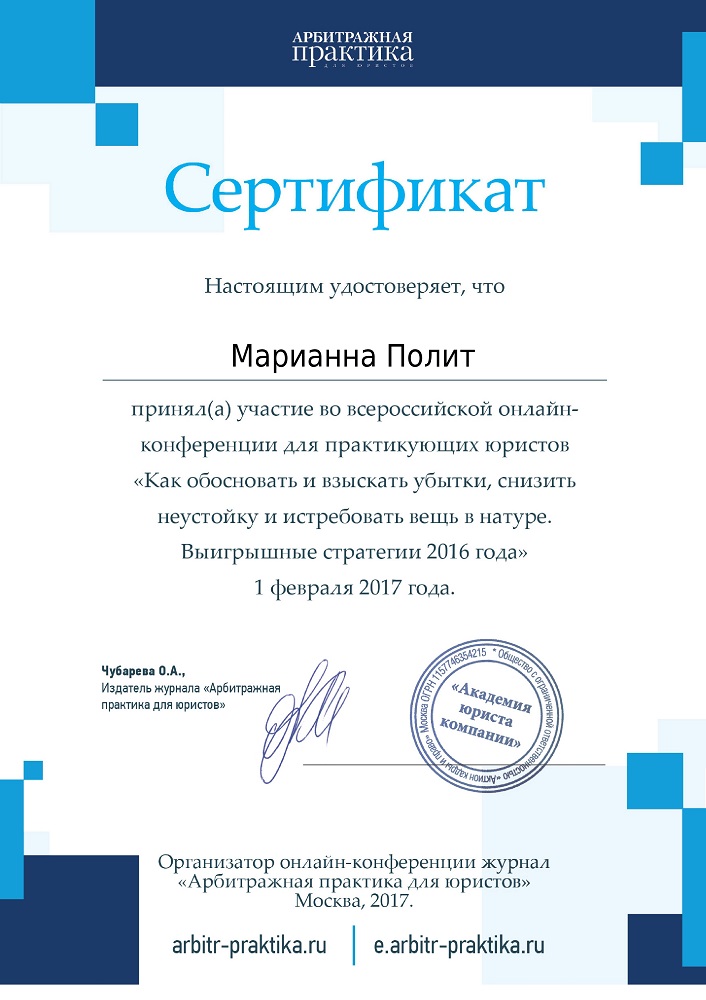
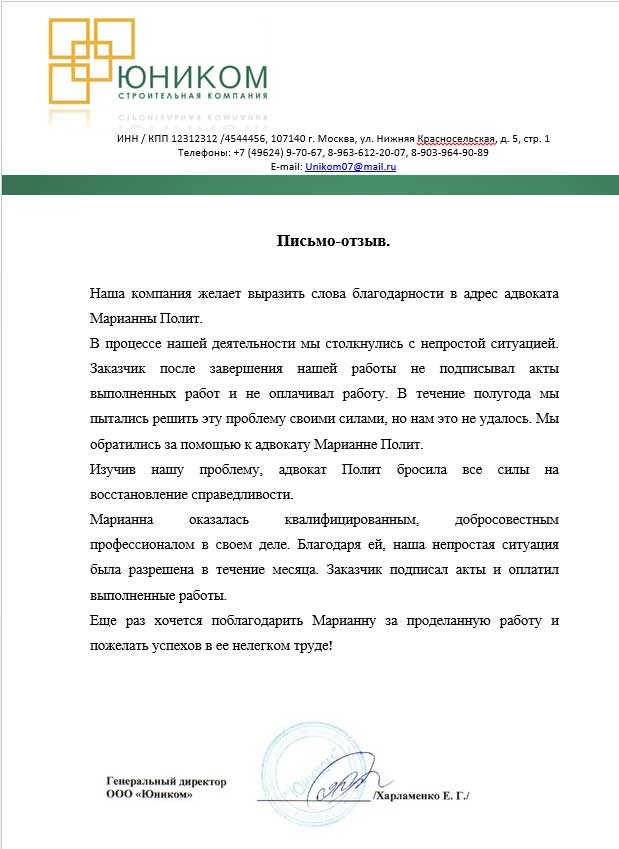
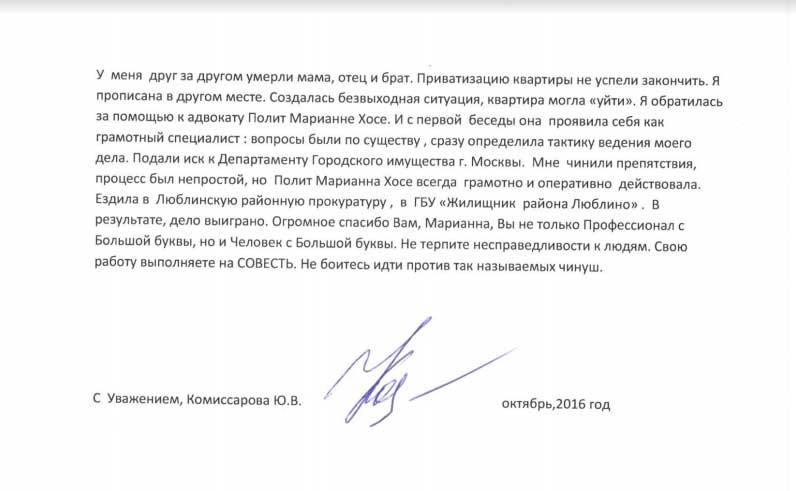
Подробнее об адвокате →
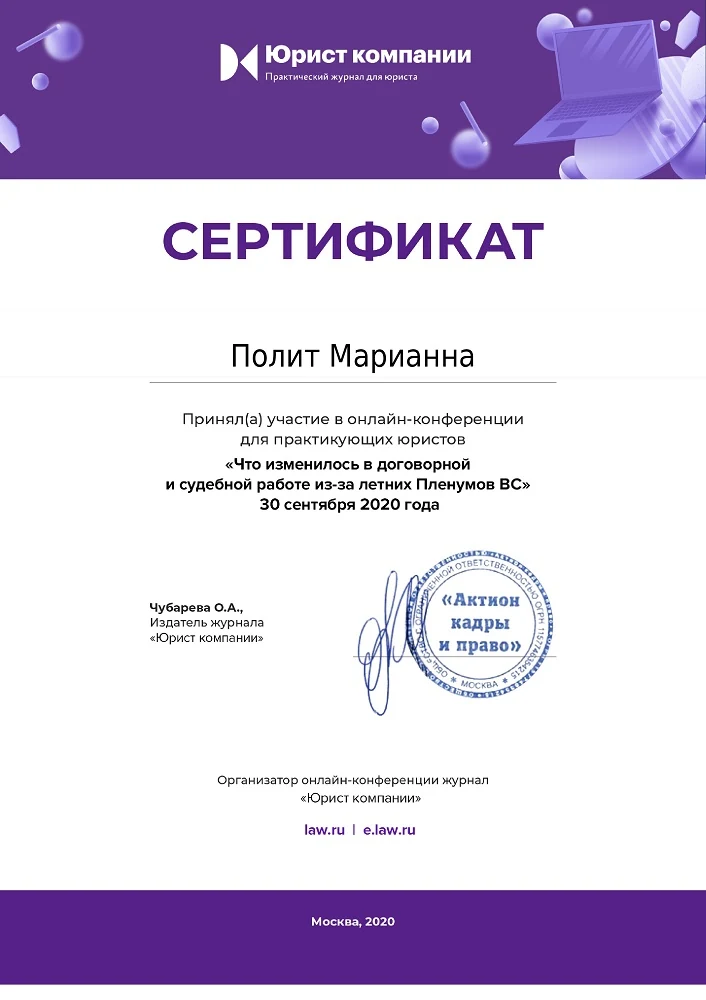
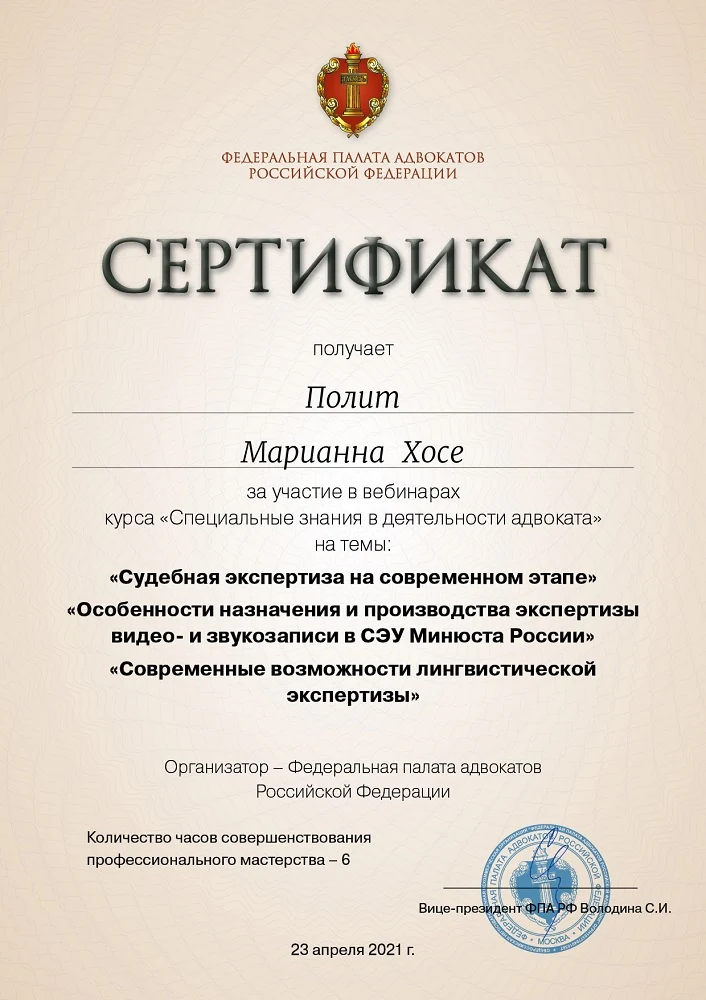
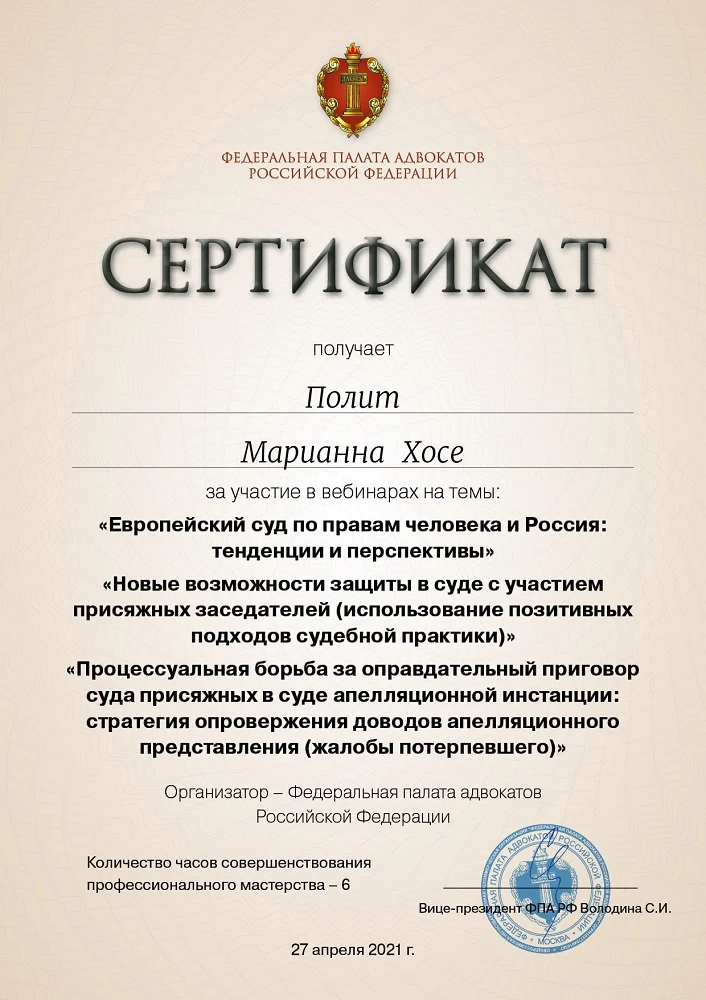
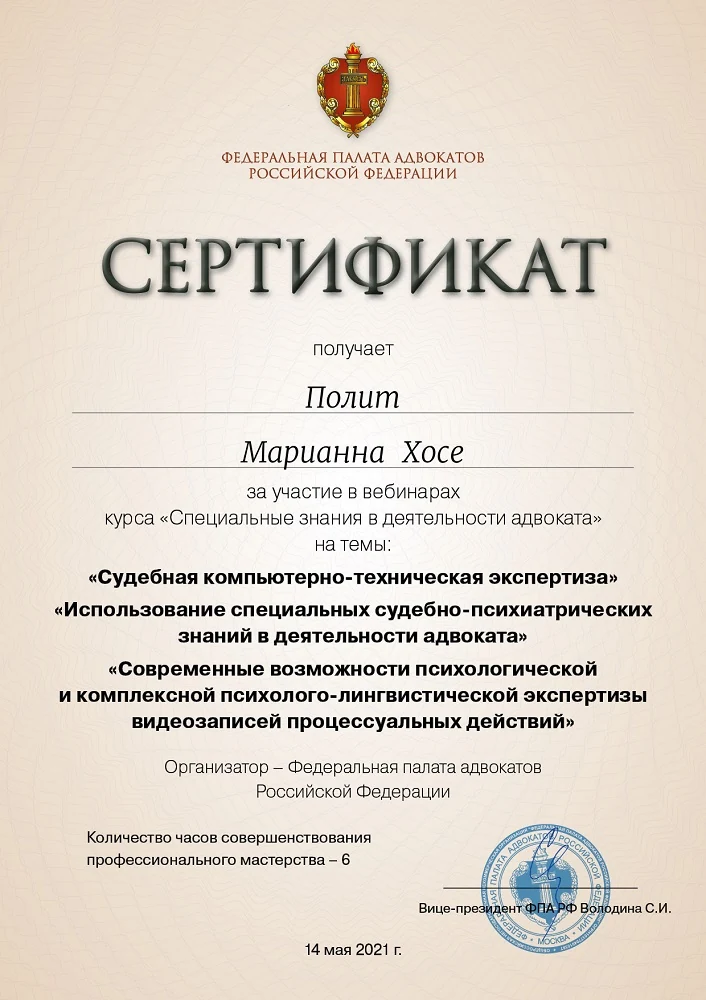
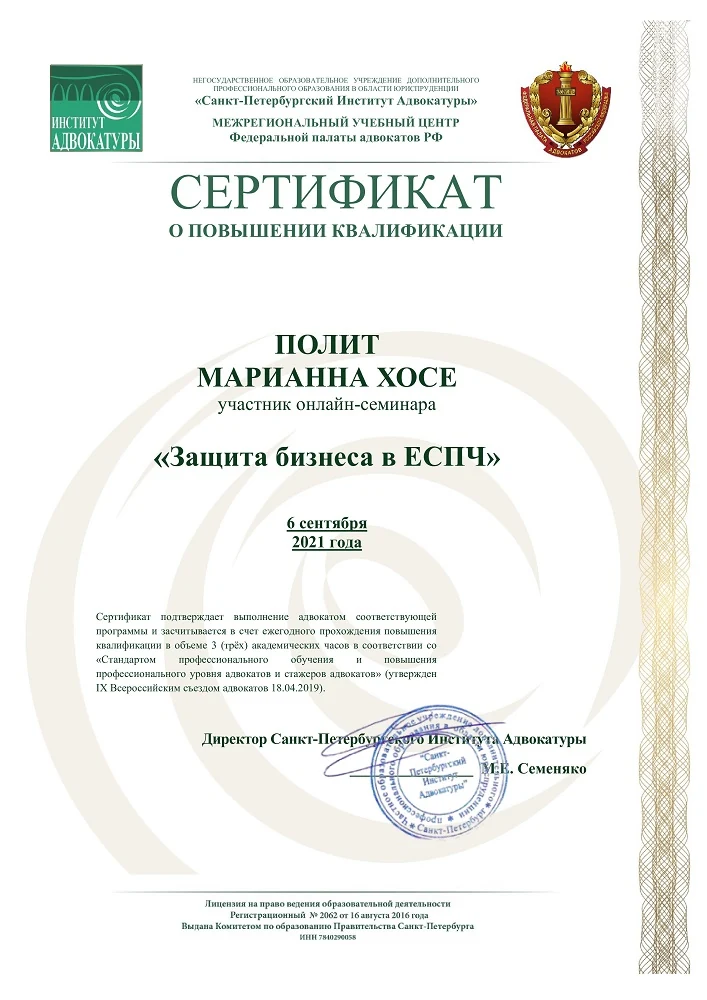
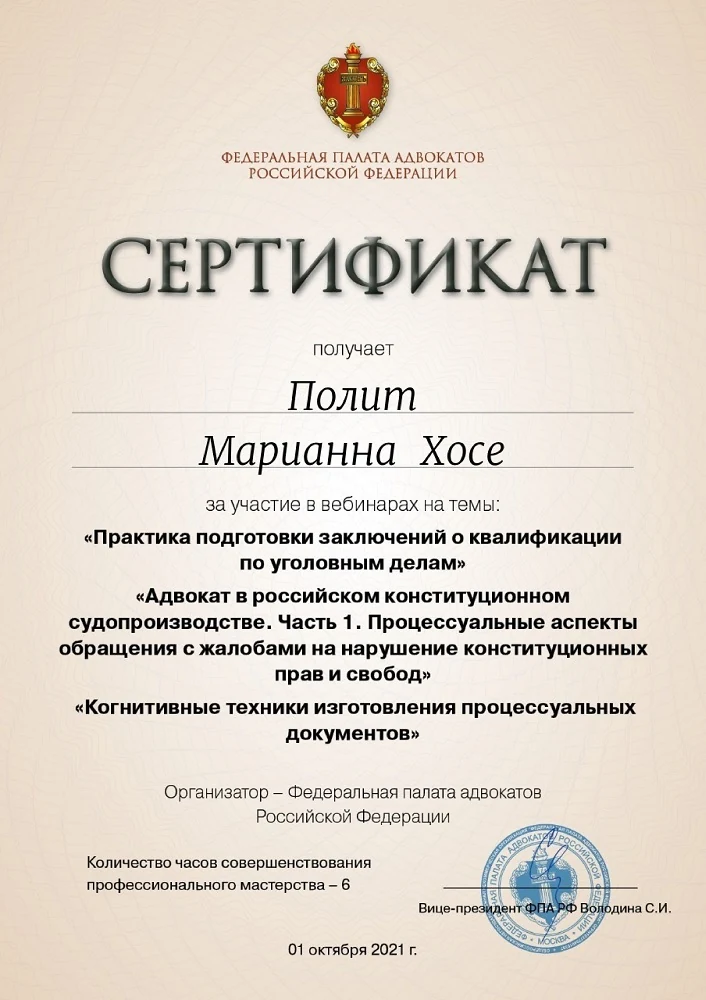
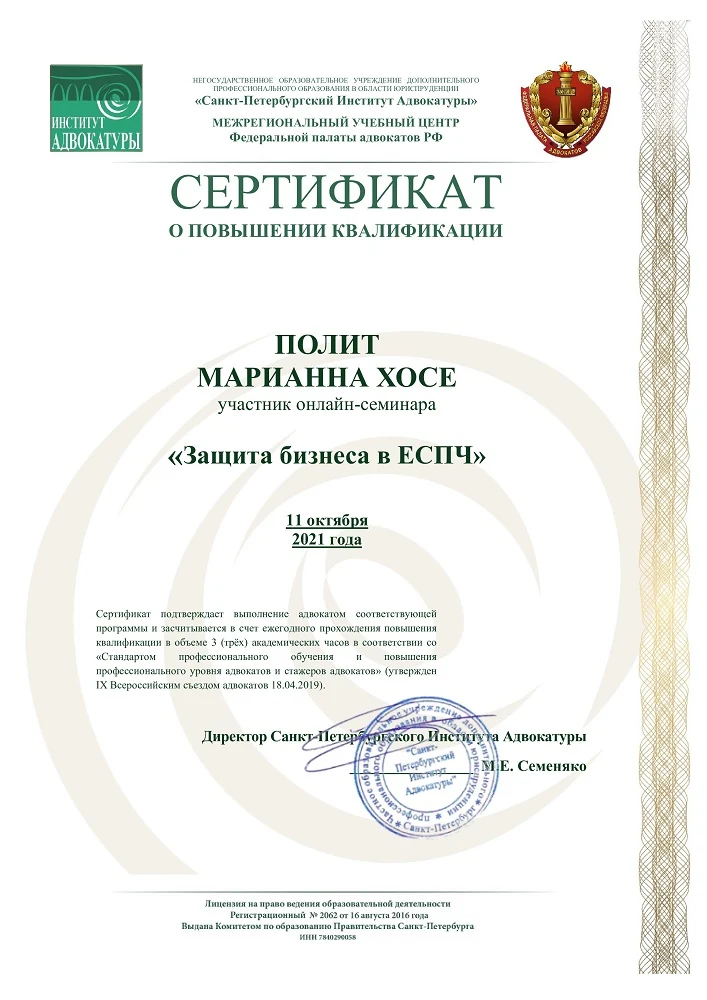
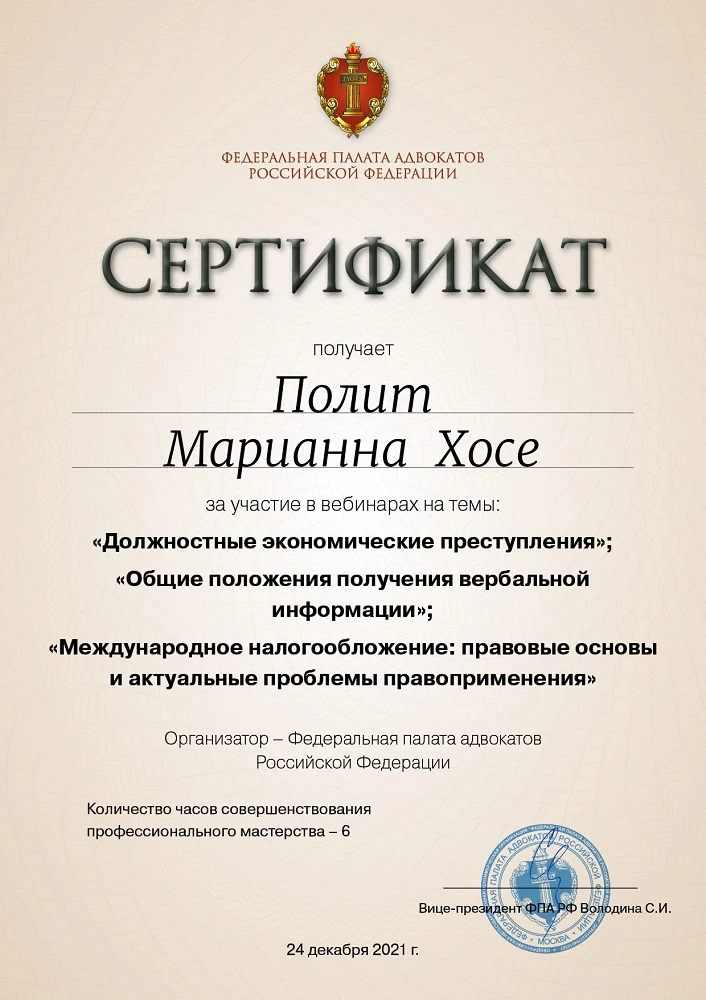
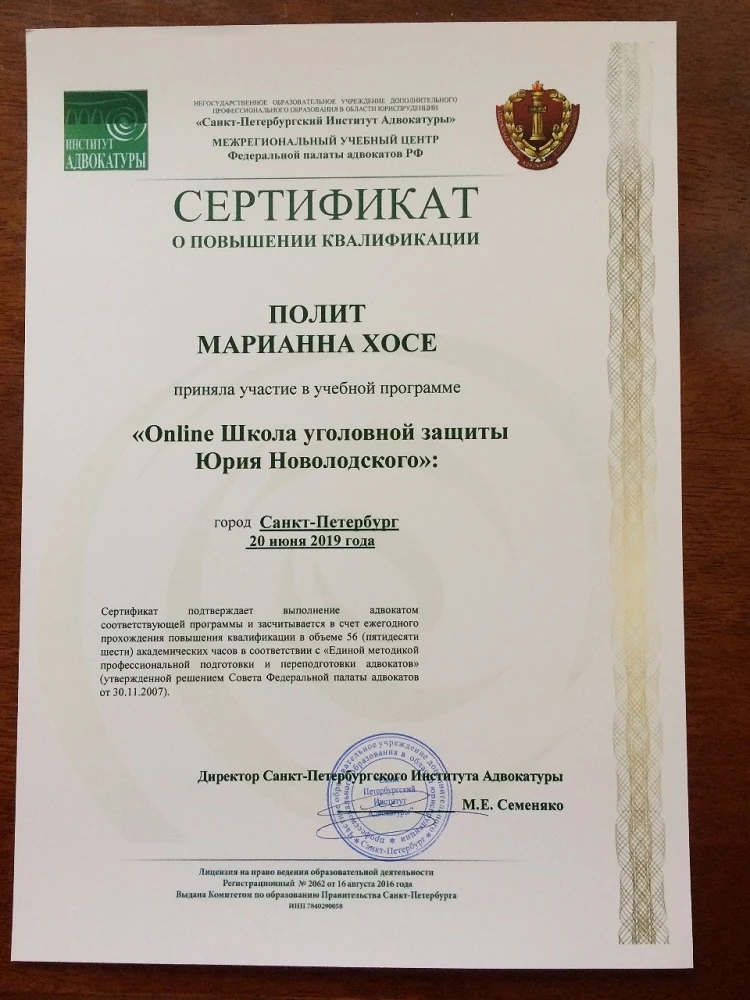
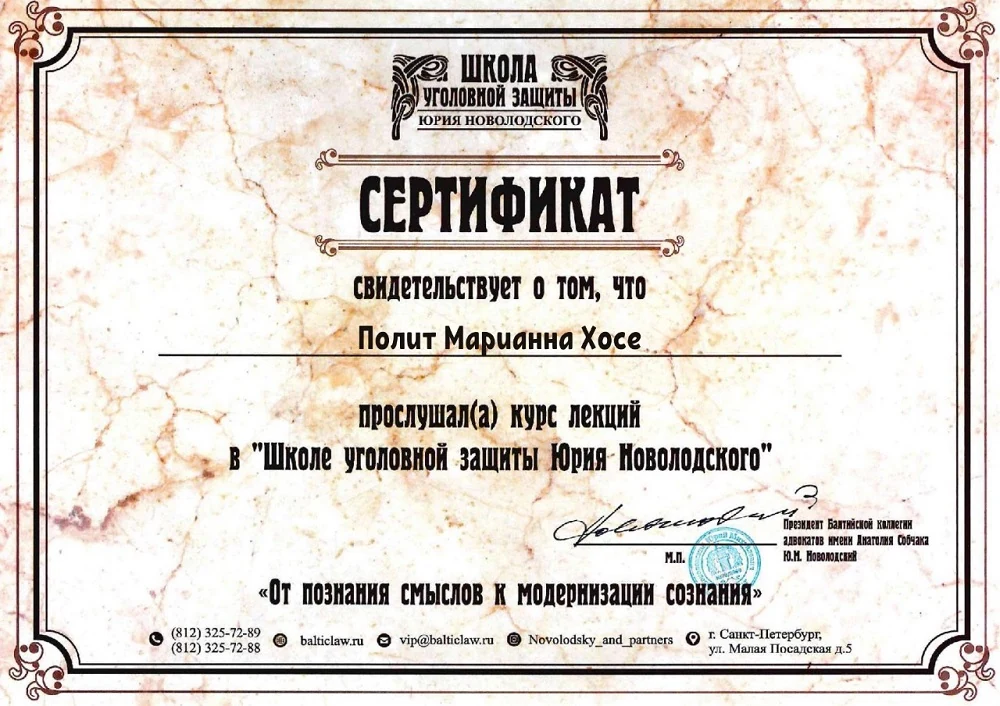
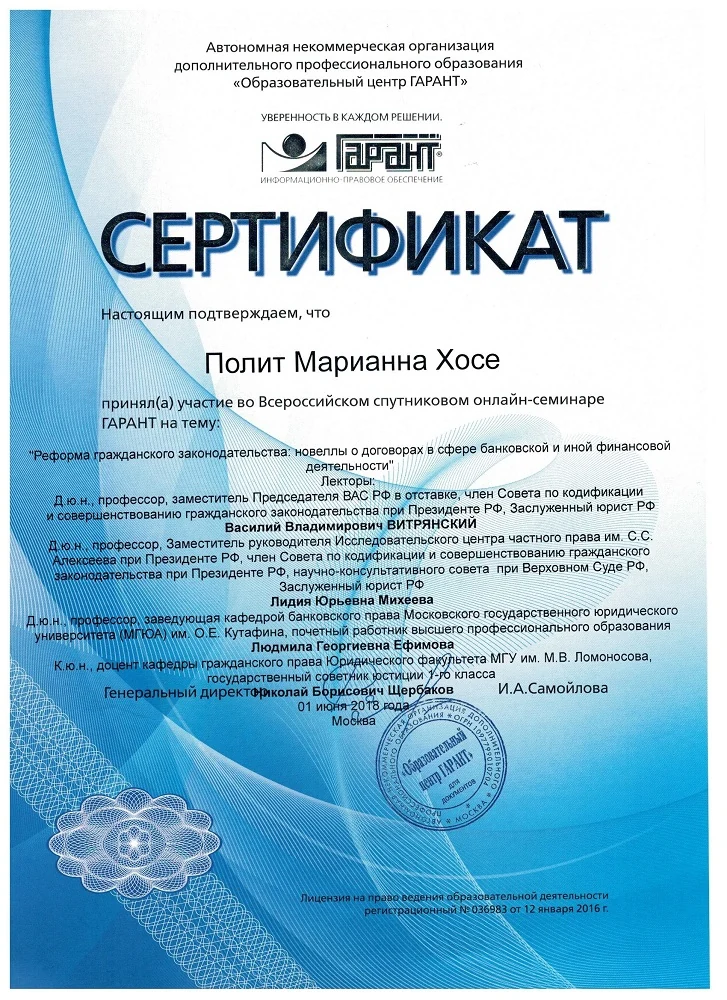
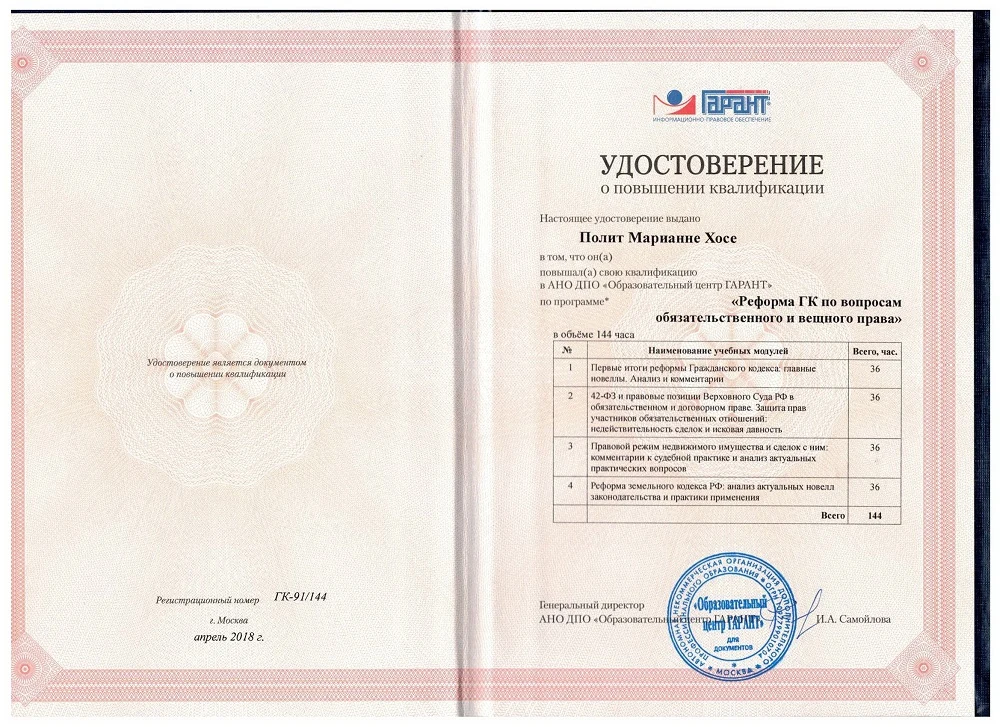
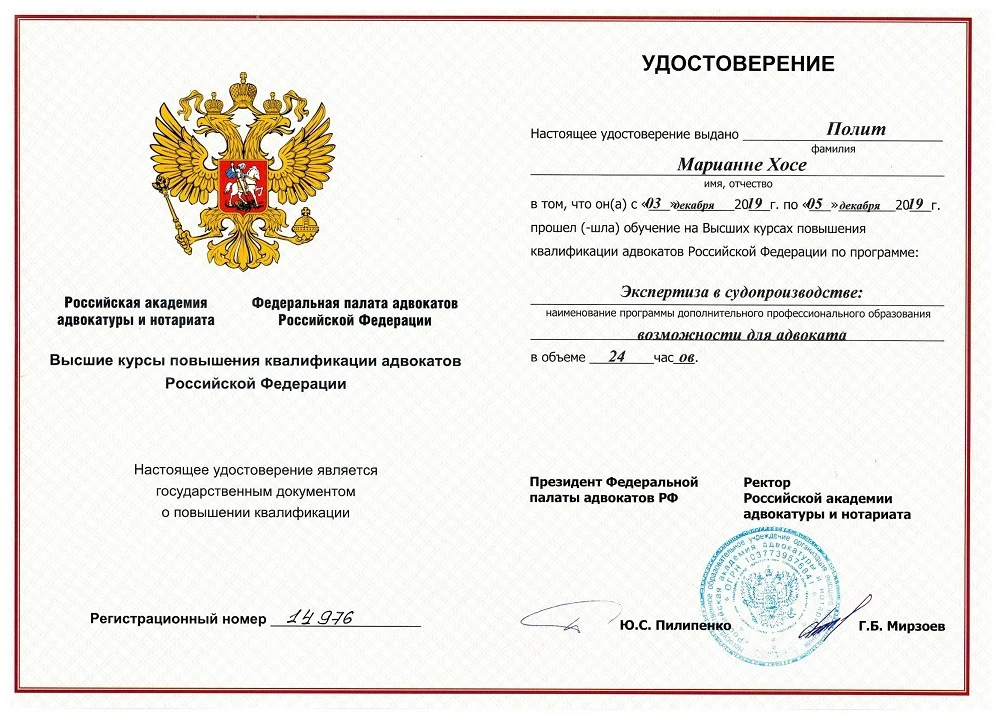
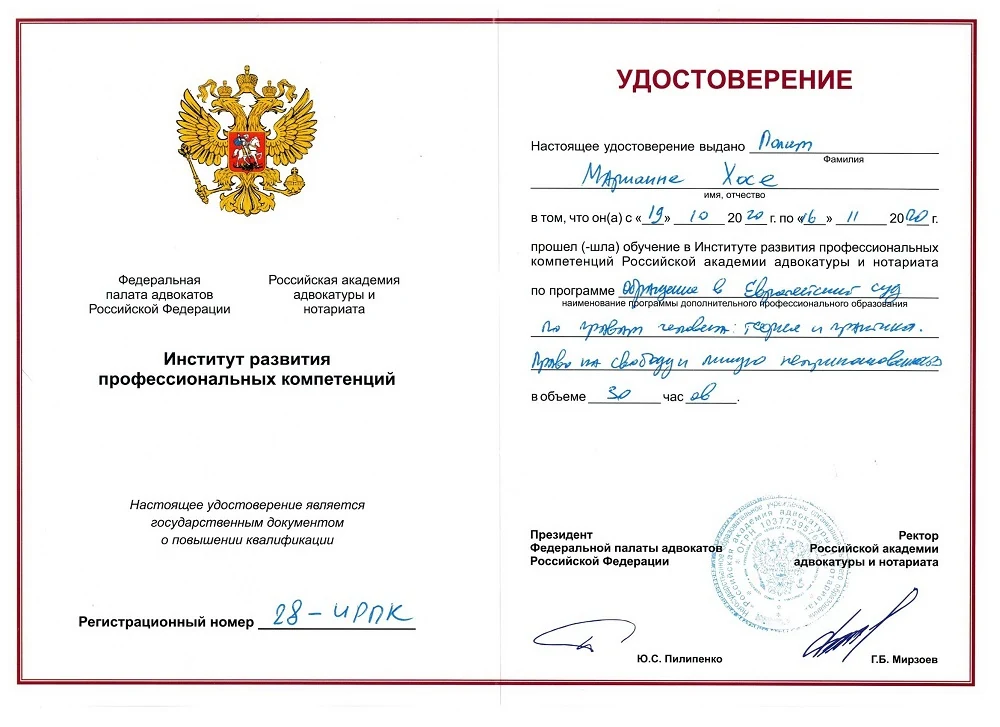
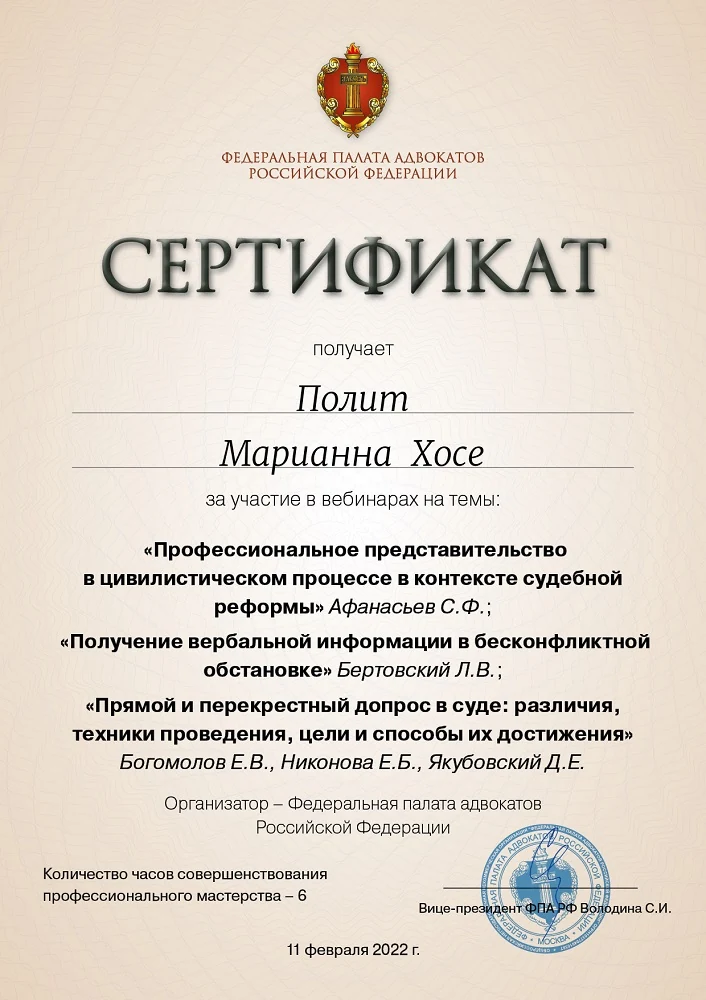
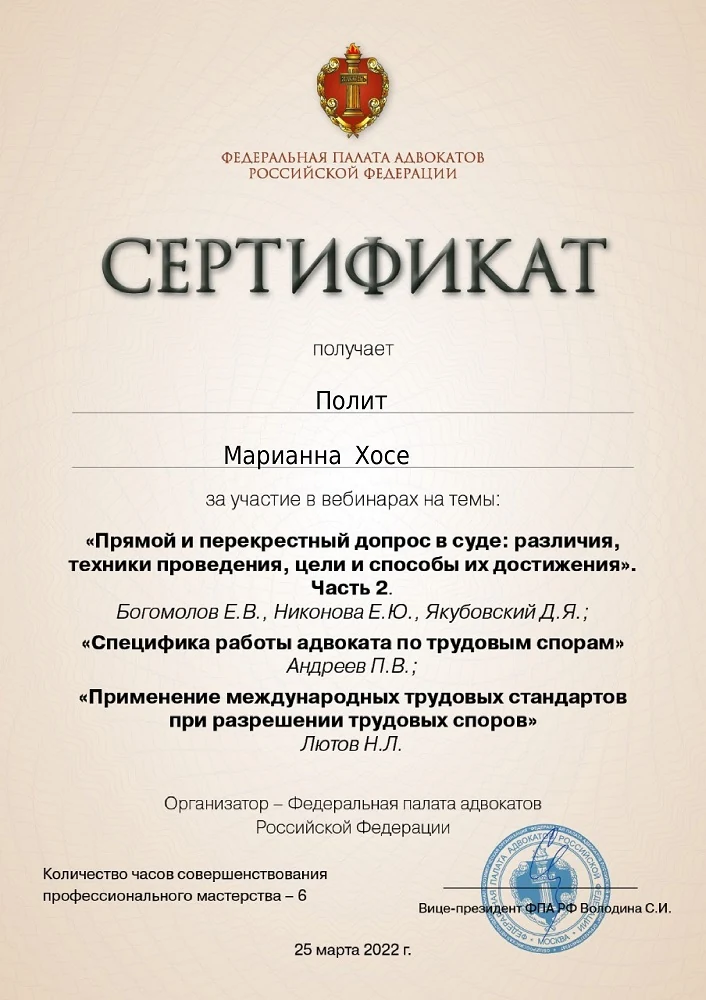
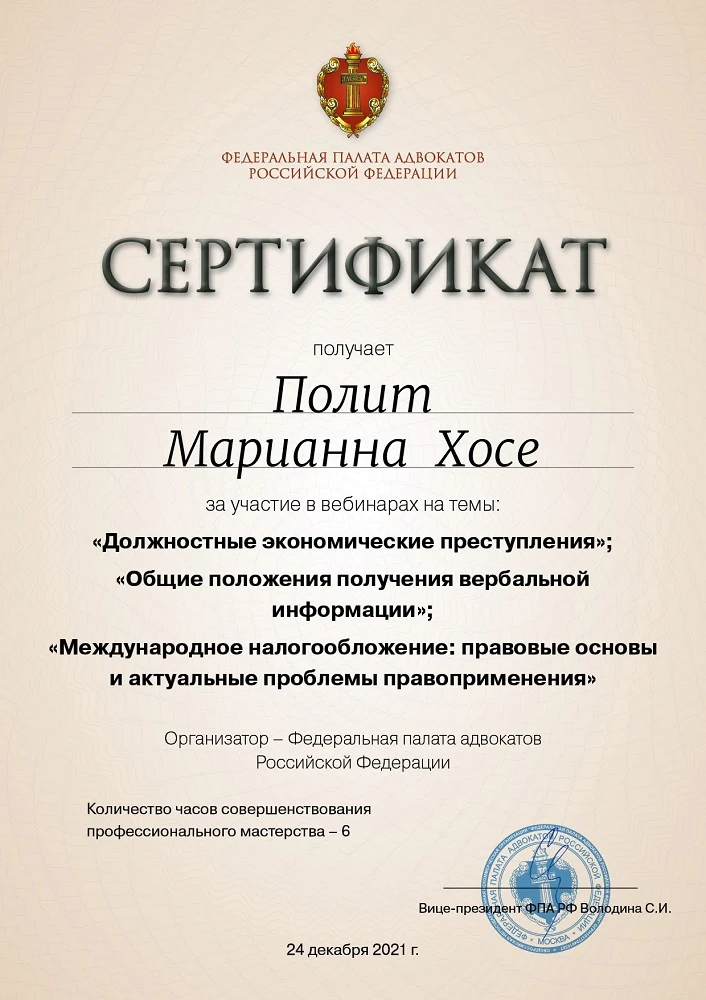
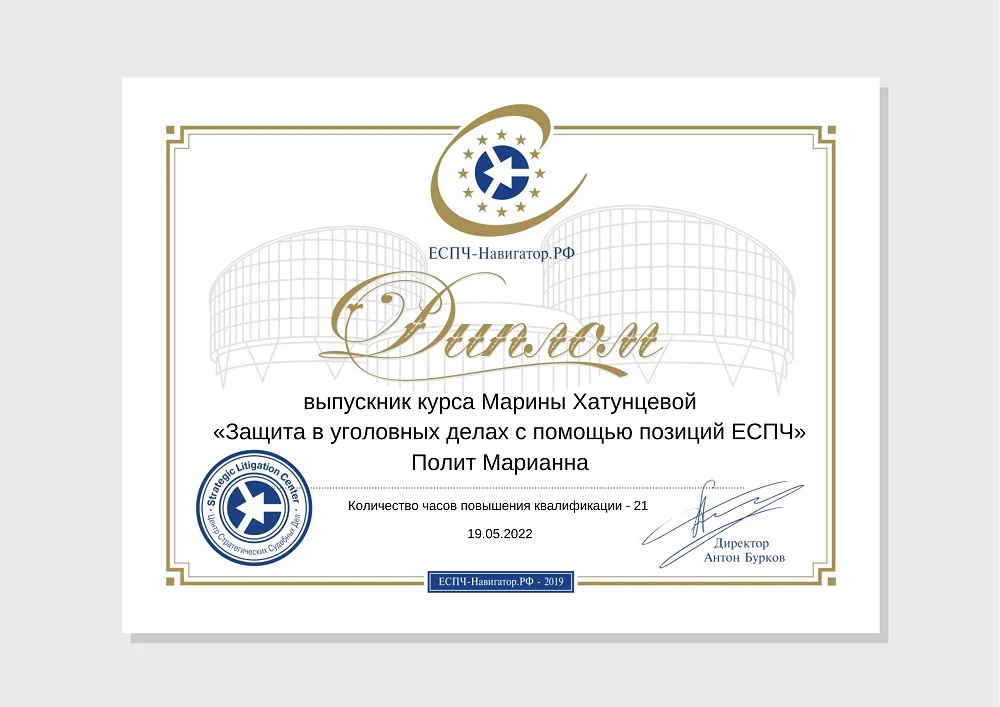
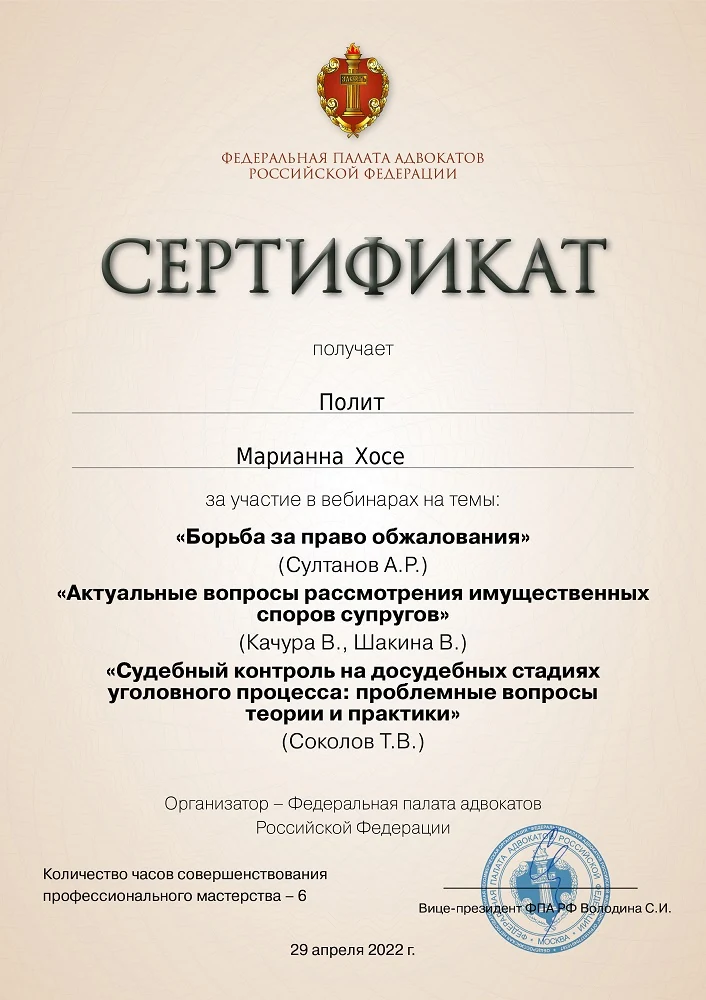
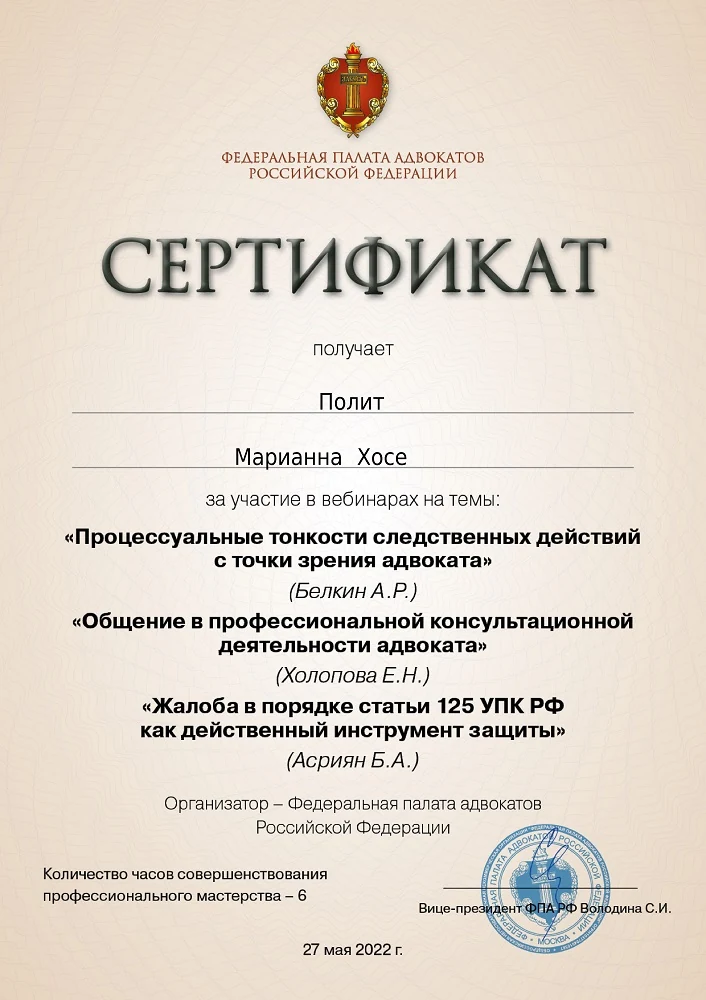
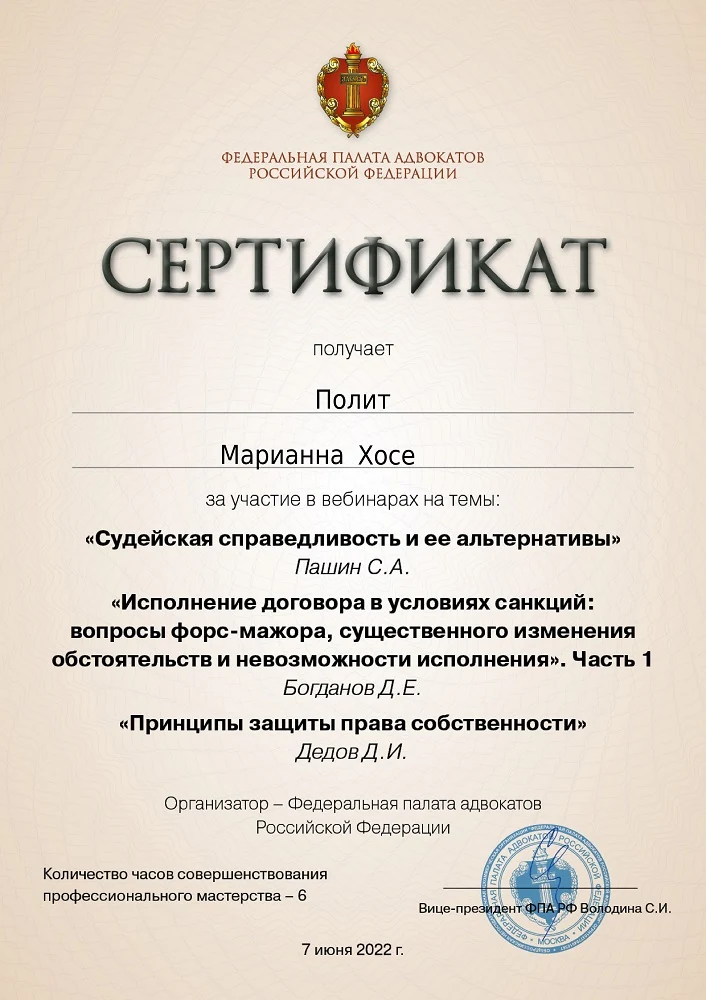
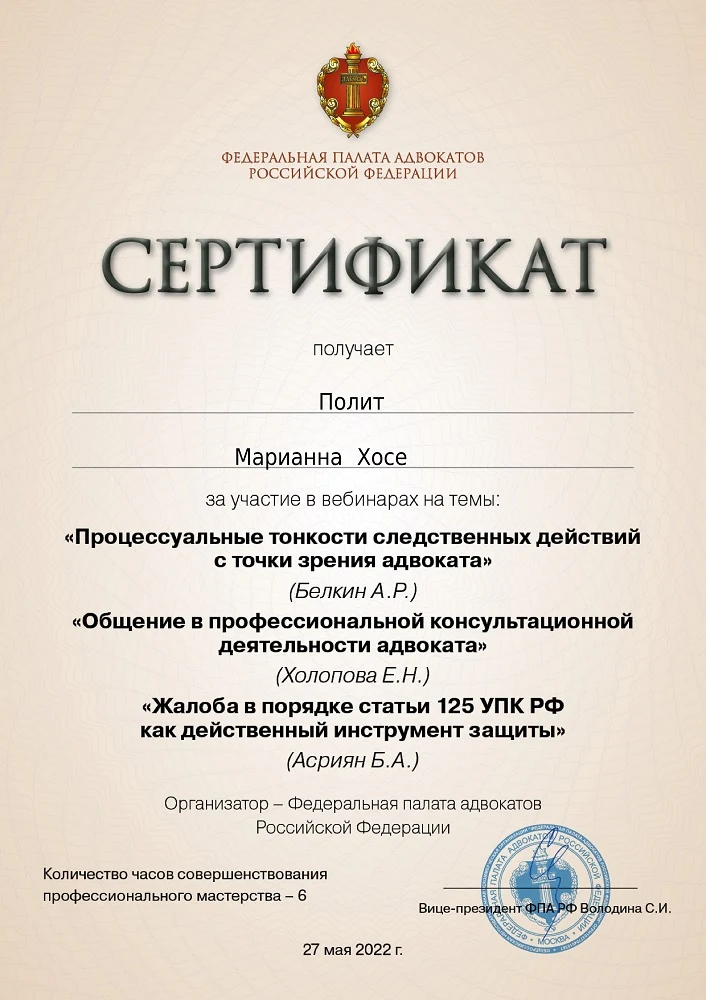
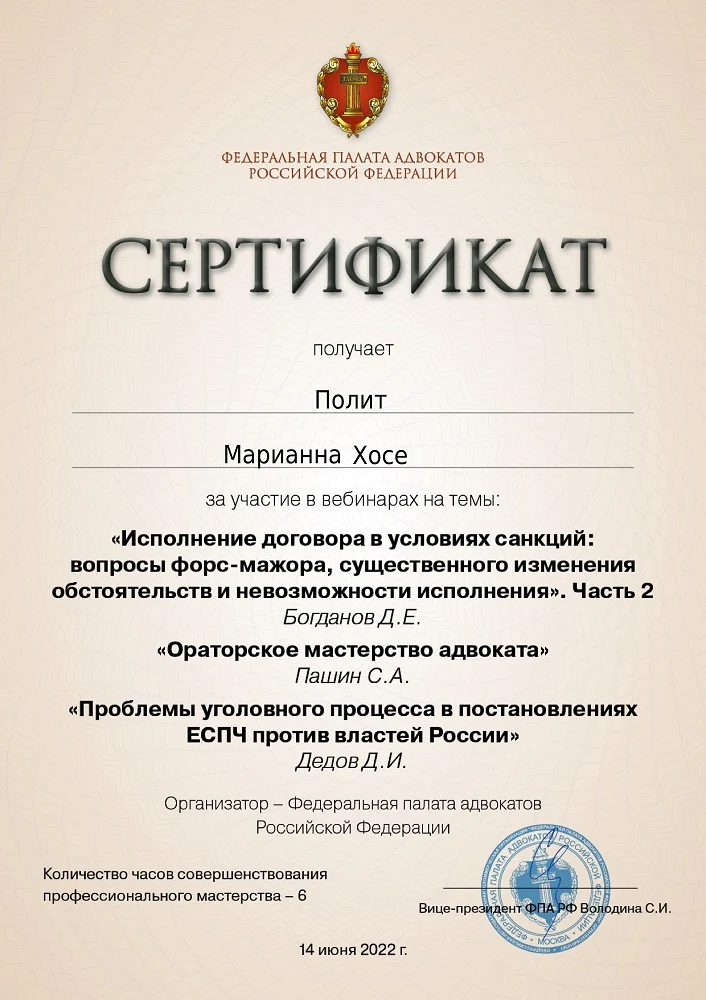
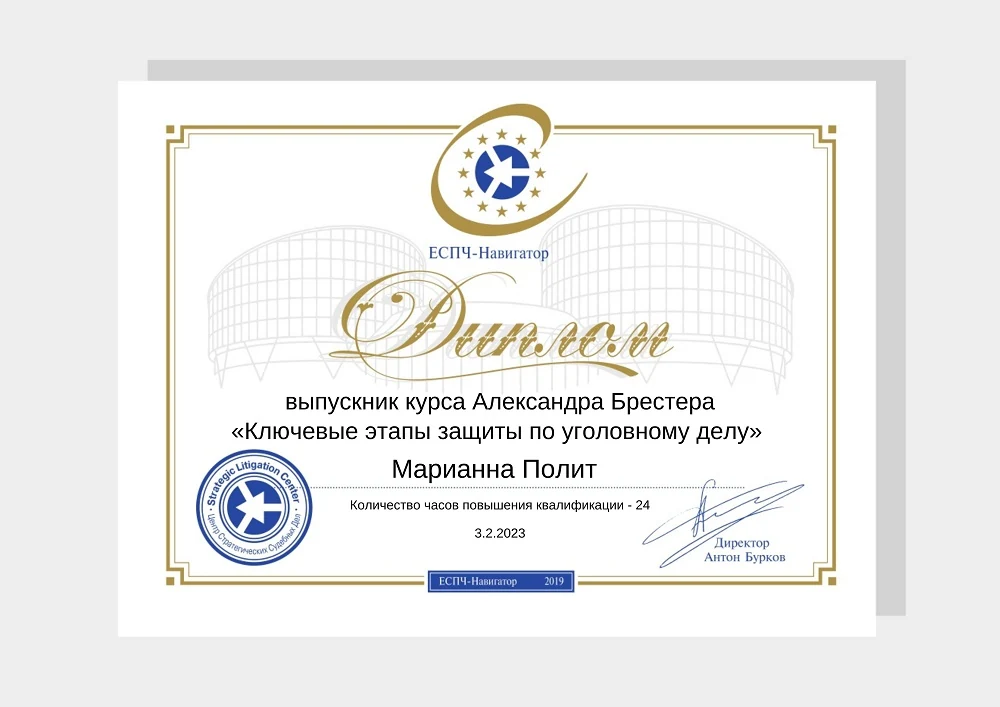
Нажмите на документ, чтобы открыть его в полном размере
Часто задаваемые вопросы
Кто получает деньги после смерти застрахованного?
Сначала проверяется, в чью пользу заключён договор. Если иной выгодоприобретатель не назван, при смерти застрахованного выгодоприобретателями признаются его наследники. Если получатель указан, одно лишь родство с умершим не даёт автоматического права на выплату. Основание обращения и подтверждающие документы нужно проверить отдельно.
Можно оспорить отказ из-за болезни, возникшей до оформления полиса?
Возможность зависит от условий покрытия, содержания анкеты и медицинских документов. Нужно разграничить исключение из страхового риска и спор о сообщении заведомо ложных существенных сведений. Сам факт ранее установленного диагноза не заменяет правовой оценки конкретного основания отказа.
Если банк указан выгодоприобретателем, семья получит всю страховую сумму?
Не обязательно. Нужно проверить, в какой части выплата предназначена банку, как определяется задолженность и предусмотрен ли другой получатель оставшейся суммы. Наличие полиса само по себе не прекращает кредитное обязательство и не означает автоматического перечисления денег родственникам.
Обязательно ли обращаться к финансовому уполномоченному?
Это зависит от требований и участников спора. Для потребительского денежного требования по страхованию жизни не более 500 тысяч рублей проверяются компетенция уполномоченного, сведения о страховщике, сроки и законные исключения. Если процедура обязательна, перед обращением в суд её необходимо соблюсти. Адвокат помогает подготовить документы с учётом правил личной подачи обращения потребителем.
Что делать, если страховщик постоянно требует новые документы?
Сохраните все запросы и подтверждения передачи материалов. Нужно уточнить, какого документа не хватает, на каком основании он запрошен и что должен подтверждать. По результатам проверки готовятся ответ, дополнение к заявлению или претензия. Не каждый дополнительный запрос незаконен, но его необходимость и влияние на срок рассмотрения подлежат оценке.
Поздно сообщили о событии — право на выплату потеряно?
Не обязательно. При смерти или причинении вреда здоровью устанавливаемый договором срок уведомления не может быть менее тридцати дней. Последствия пропуска оцениваются по статье 961 ГК РФ и обстоятельствам сообщения страховщику. Этот срок не нужно путать со сроком выплаты, исковой давностью и сроками обжалования.
В какой срок страховая должна перечислить деньги?
Единого срока для всех полисов страхования жизни нет. Проверяются договор, правила, применимые обязательные требования и дата передачи документов. Срок ответа на претензию перед финансовым уполномоченным не заменяет срок страховой выплаты.
Что делать, если требование превышает 500 тысяч рублей?
Для денежного требования по страхованию жизни такая сумма выходит за установленный предел компетенции финансового уполномоченного. Нужно проверить расчёт, участников и предмет спора, затем определить применимый досудебный и судебный порядок. Правило об отсутствии лимита по ОСАГО нельзя переносить на страхование жизни.
Финансовый уполномоченный уже отказал. Можно идти в суд?
При несогласии с вступившим в силу решением потребитель вправе предъявить в суд требования к финансовой организации по предмету обращения. Статья 25 закона № 123-ФЗ предусматривает 30 календарных дней после дня вступления решения в силу. Для оценки нужны решение, даты его принятия и вступления в силу, а также материалы обращения.
Можно заказать только претензию или анализ отказа?
Да. Анализ полиса, претензию, расчёт или комплект для финансового уполномоченного можно согласовать как отдельное поручение. Представительство в суде и сопровождение исполнения включаются отдельно. До подготовки документов нужно изучить договор и историю обращения.
Обсудить вашу ситуацию
Оставьте номер телефона. Уточним вид полиса, причину обращения и ближайшие сроки, затем согласуем порядок передачи документов.
+7 (977) 340-83-34Москва, Алтуфьевское шоссе, д. 60