Юрист по реструктуризации долгов в Москве
Анализ кредитной нагрузки, переговоры с банками и МФО, подготовка выполнимого плана погашения и сопровождение судебной реструктуризации.
Какая реструктуризация может применяться
Способ изменения долговой нагрузки зависит от состава обязательств, дохода, наличия просрочки, имущества и стадии взыскания.
Соглашение с кредитором
Банк или МФО рассматривает предложение об изменении срока, графика и порядка погашения задолженности.
Мировое соглашение
Если спор уже передан в суд, стороны могут согласовать порядок и сроки исполнения обязательства.
Судебная реструктуризация
В деле о банкротстве гражданина арбитражный суд рассматривает экономически обоснованный план погашения долгов.
Рефинансирование
Заключается новый кредитный договор для погашения прежних обязательств. Это отдельный банковский продукт, а не изменение действующего договора.
Когда нужен юрист по реструктуризации долгов
Снизился доход
Прежний график стал непосильным из-за потери работы, болезни или изменения семейных обстоятельств.
Несколько кредитов
Платежи по кредитам, картам и микрозаймам занимают значительную часть ежемесячного дохода.
Возникла просрочка
Кредитор начисляет неустойку, направляет требования или требует досрочного возврата долга.
Начался судебный спор
Получен судебный приказ, иск или решение о взыскании задолженности.
Дело находится у приставов
Возбуждено исполнительное производство, удерживаются деньги или установлены ограничения.
Есть залоговое имущество
Необходимо оценить риски для ипотечной квартиры, автомобиля или другого предмета залога.
Что проверяется до обращения к кредиторам
Состав обязательств
Кредиторы, виды договоров, основной долг, проценты, неустойка и обеспечение.
Доходы и расходы
Регулярный доход семьи, обязательные расходы и сумма, которую реально направлять на погашение долгов.
Условия договоров
Ставка, срок, график, дополнительные услуги, основания досрочного требования и порядок изменения договора.
Стадия взыскания
Претензии, судебные дела, исполнительные документы, действия банка и судебного пристава.
Имущество и залог
Недвижимость, транспорт, совместное имущество и риски обращения взыскания.
Экономический результат
Новый платёж, срок, общая переплата и последствия нарушения предлагаемого графика.
Какие условия можно обсуждать с кредитором
Конкретное решение принимает кредитор. Юрист готовит обоснованное предложение и проверяет последствия каждого условия.
Срок и размер платежа
Продление срока договора, уменьшение текущего платежа или индивидуальный график.
Порядок погашения
Отсрочка части платежей, изменение даты, урегулирование просрочки и очерёдность выплат.
Неустойка и начисления
Возможность согласовать уменьшение отдельных санкций и зафиксировать новый расчёт.
Что сделает юрист
Подготовит финансово-правовую позицию
- составит реестр долгов и стадий взыскания;
- проверит договоры и расчёты кредиторов;
- определит допустимый размер платежа;
- сравнит реструктуризацию с другими вариантами.
Сопроводит согласование
- подготовит заявление и предложение кредиторам;
- проведёт переговоры и проверит ответы;
- изучит проект соглашения и новый график;
- подготовит мировое соглашение или документы в суд.
Какой способ может подойти в вашей ситуации
Предварительный ориентир не заменяет проверку договоров, расчётов и стадии взыскания.
Платёж временно стал неподъёмным
Можно подготовить заявление действующему кредитору и предложить новый выполнимый график.
Сохранились стабильный доход и кредитоспособность
Имеет смысл сравнить реструктуризацию с рефинансированием в другом банке.
Иск уже рассматривается судом
Проверяется возможность урегулировать спор и согласовать мировое соглашение.
Несколько долгов требуют общего решения
Оцениваются основания и экономическая возможность судебной реструктуризации.
Реструктуризация долгов в деле о банкротстве
Судебная процедура подходит не каждому должнику. До обращения оцениваются подтверждённый доход, обязательные расходы семьи, состав требований, залоговое имущество и реальная исполнимость плана.
Рассмотрение судом
Процедура вводится арбитражным судом при наличии установленных законом оснований.
Финансовый управляющий
Участвует в процедуре, анализирует финансовое состояние и взаимодействует с кредиторами.
План погашения
План должен учитывать доходы, обязательные расходы, требования кредиторов и быть реально исполнимым.
Что необходимо оценить заранее
Итоговая переплата
Продление срока может уменьшить текущий платёж, но увеличить общую сумму выплат.
Залог и обеспечение
Изменение графика само по себе не прекращает залог, поручительство и другие способы обеспечения.
Новый график
Нарушение согласованного порядка может повлечь досрочное требование и возобновление взыскания.
Дополнительные услуги
Комиссии, страховки и иные платежи необходимо проверять до подписания документов.
Кредитная история
Сведения об изменении договора и исполнении обязательств учитываются при формировании кредитной истории.
Судебные последствия
Переговоры не всегда останавливают уже начатое судебное или исполнительное производство.
Что потребуется для первичного анализа
По обязательствам
- кредитные договоры и индивидуальные условия;
- графики платежей и банковские выписки;
- расчёты задолженности и требования кредиторов;
- судебные документы и постановления пристава.
По финансовому положению
- сведения о доходах членов семьи;
- документы об обязательных расходах;
- сведения об имуществе и залоге;
- ранее направленные заявления и ответы кредиторов.
Как строится юридическая помощь
- 01
Обращение
Уточняем состав долгов, текущие платежи, просрочку и стадию взыскания.
- 02
Сбор документов
Формируем договоры, расчёты, сведения о доходах, расходах и имуществе.
- 03
Анализ вариантов
Сравниваем договорную, судебную реструктуризацию и иные законные решения.
- 04
Предложение
Готовим финансовое обоснование, заявление и проект выполнимого графика.
- 05
Согласование
Ведём переговоры, проверяем ответы, соглашение и окончательные условия.
- 06
Сопровождение
Контролируем оформление нового порядка либо представляем позицию в суде.
Стоимость помощи при реструктуризации долгов
Цена зависит от числа кредиторов, объёма документов, стадии взыскания и выбранного способа урегулирования. Итоговая стоимость фиксируется в соглашении.
Консультация и анализ
15 000 ₽
Первичная оценка долговой нагрузки, документов и доступных вариантов.
Финансово-правовой аудит
от 30 000 ₽
Реестр долгов, проверка расчётов, доходов, имущества и стадий взыскания.
Предложение кредитору
от 35 000 ₽
Заявление, финансовое обоснование и проект нового графика платежей.
Переговоры с кредиторами
от 50 000 ₽
Согласование условий, анализ ответов и проверка проекта соглашения.
Мировое соглашение
от 45 000 ₽
Подготовка условий урегулирования и процессуальных документов.
Представительство в суде
от 120 000 ₽
Сопровождение судебной процедуры в пределах согласованного объёма.
Что получает доверитель
Карту долгов
Перечень кредиторов, сумм, договоров, обеспечения и стадий взыскания.
Сравнение вариантов
Оценку возможного платежа, переплаты, рисков и правовых последствий.
Подготовленную позицию
Предложение кредиторам, комплект документов и план дальнейших действий.
Как проверяется ситуация с несколькими долгами
Исходные данные
Несколько кредитов, снижение дохода, возникшая просрочка и требование одного из банков.
Что рассчитывается
Общий долг, обязательные расходы, допустимый платёж, переплата и риски по каждому варианту.
Что подготавливается
Обоснованное предложение кредиторам, подтверждающие документы и проект выполнимого графика.
Это пример порядка анализа, а не описание конкретного дела и не обещание результата. Решение зависит от документов и позиции кредиторов.
Опыт и профессиональная квалификация
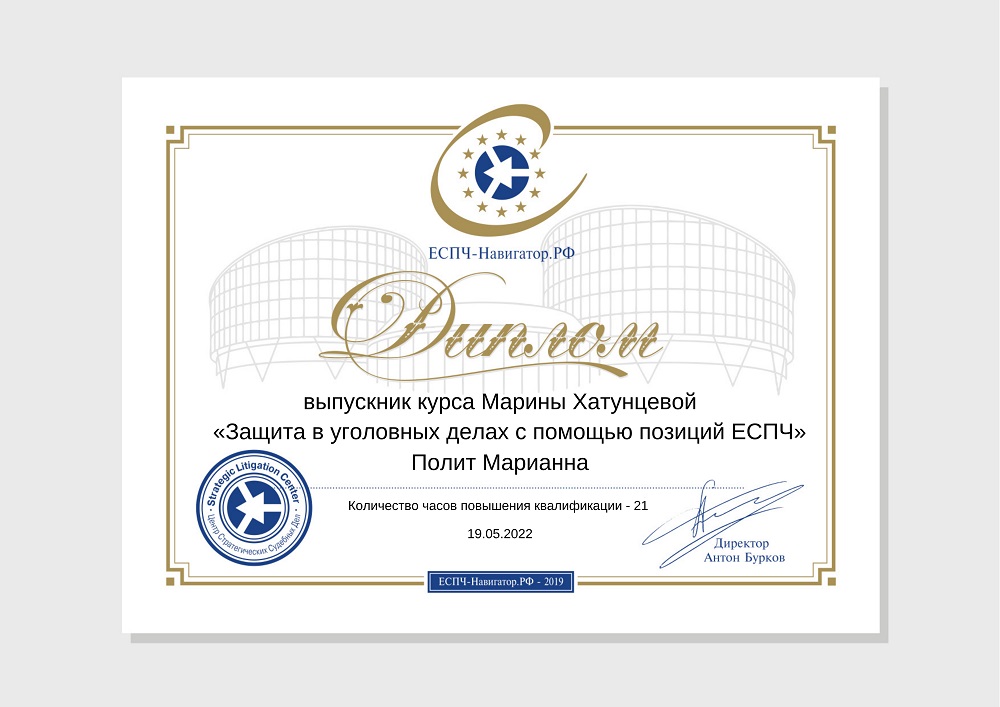
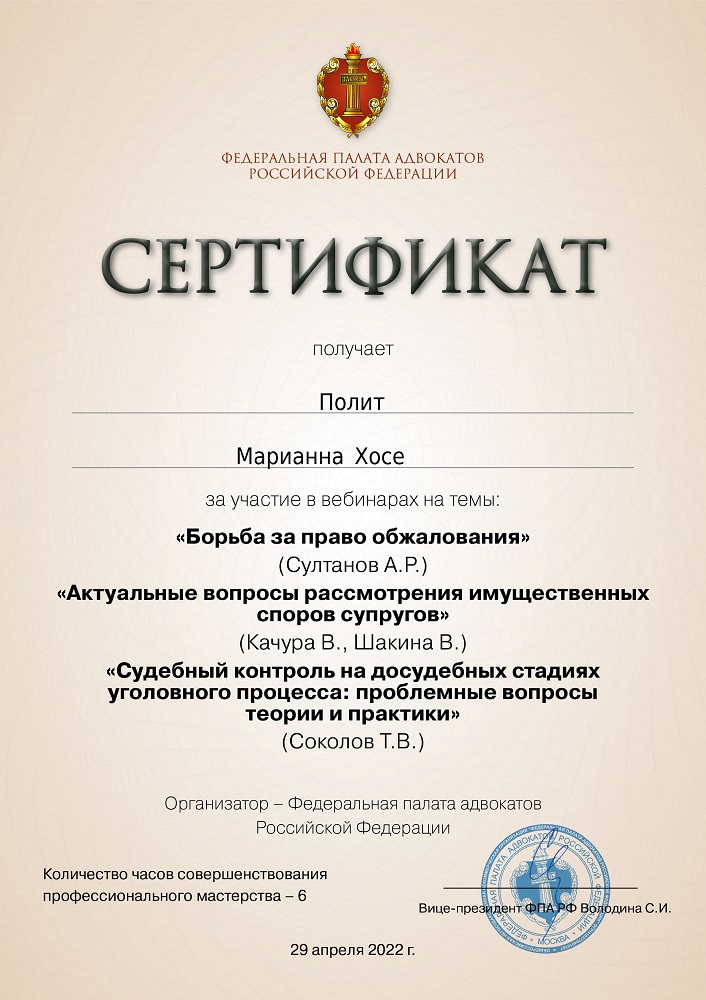
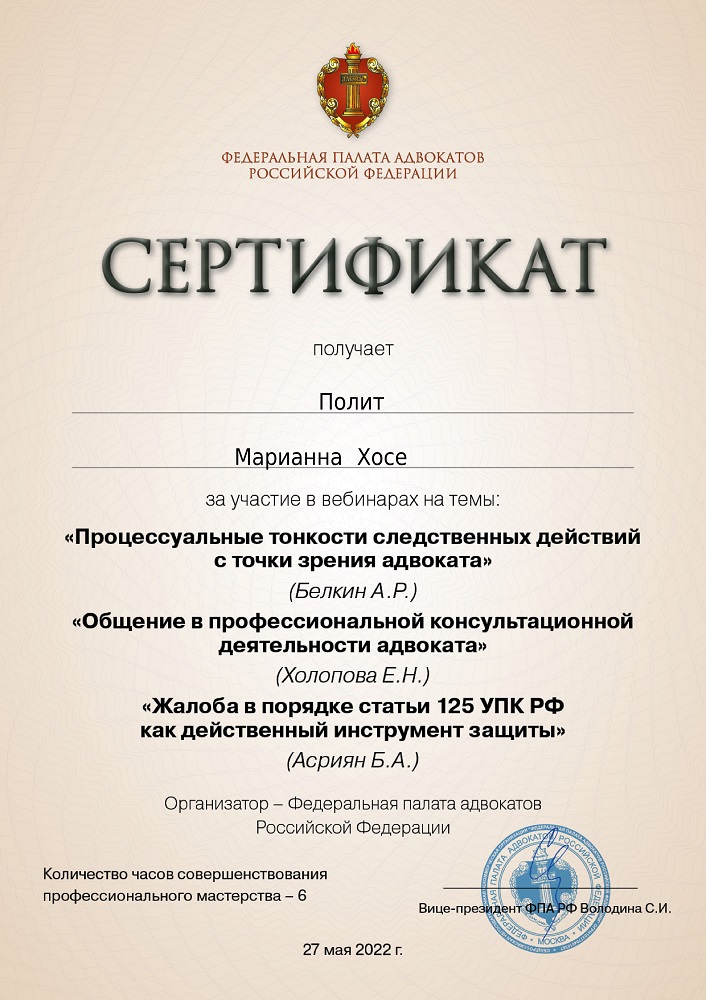
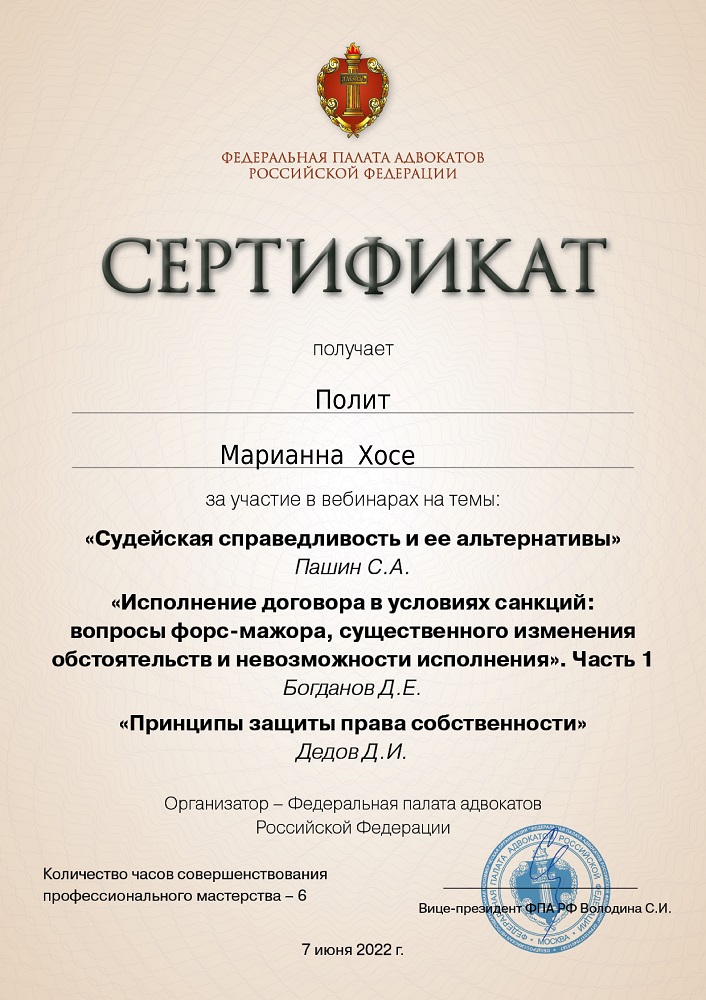
Судебная практика — с 2004 года, статус адвоката — с 2005 года. Работаю лично, регулярно повышаю квалификацию и соблюдаю требования адвокатской тайны.
- С 2004 годасудебная практика
- С 2005 годастатус адвоката
- Личноведу дела доверителей
- Конфиденциальносохраняю адвокатскую тайну
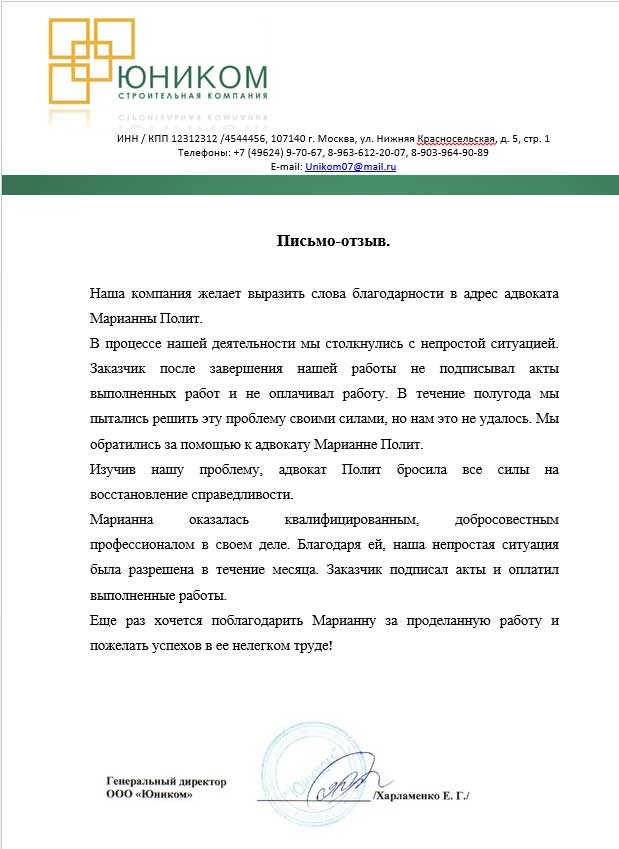
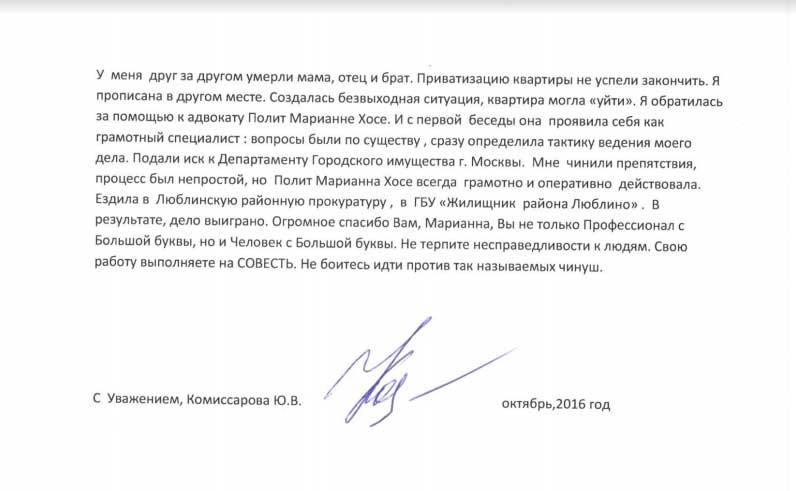
Отзывы доверителей доступны на Яндекс Картах.
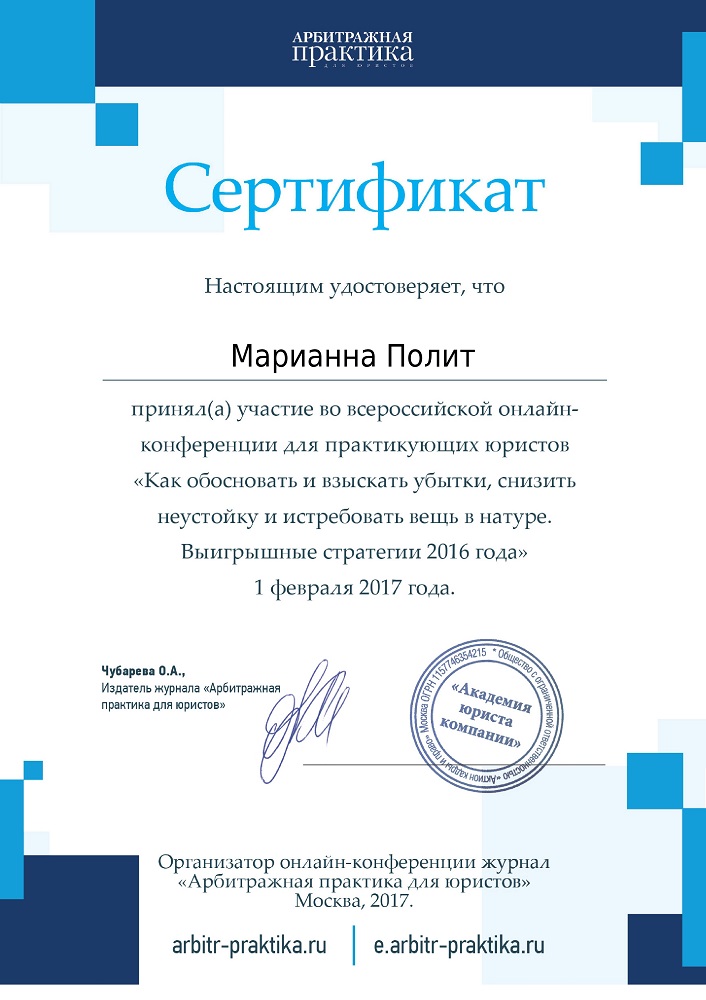
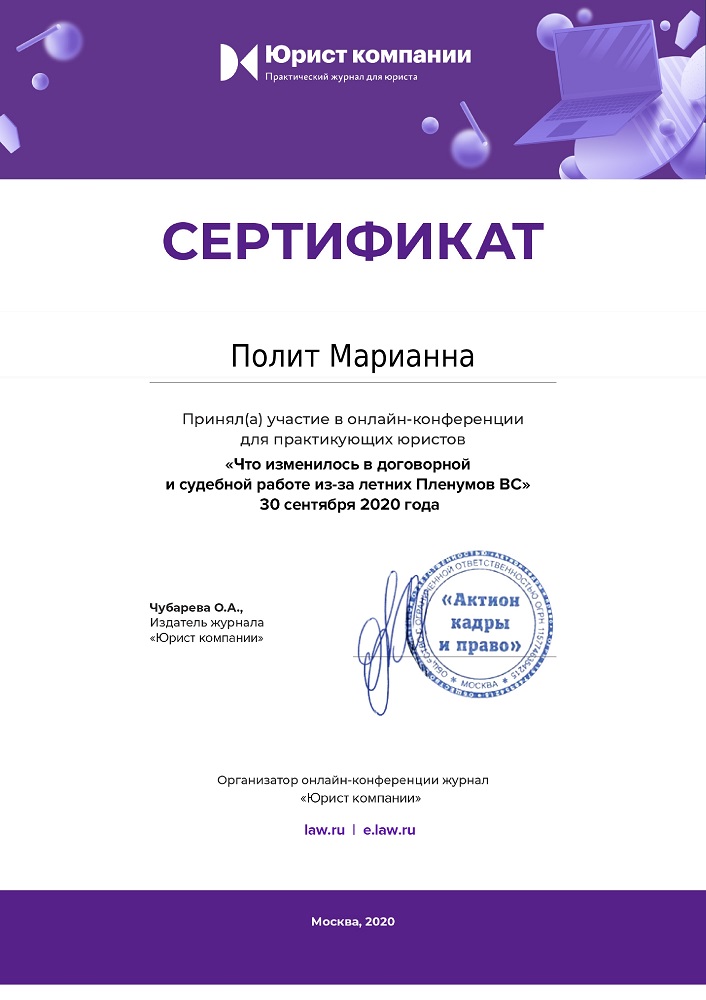
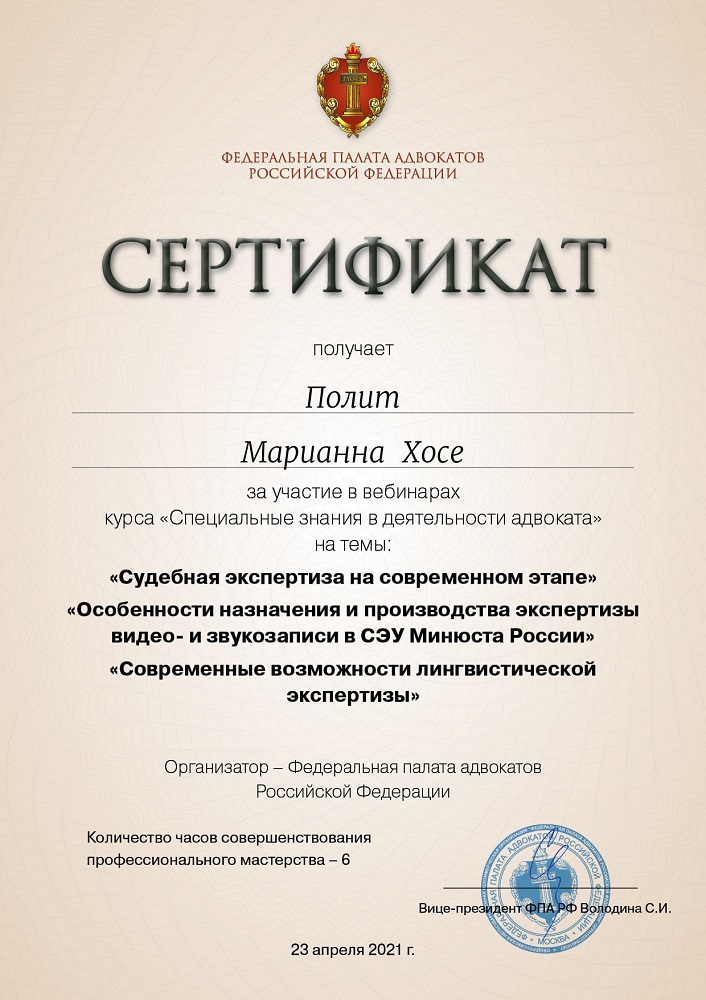
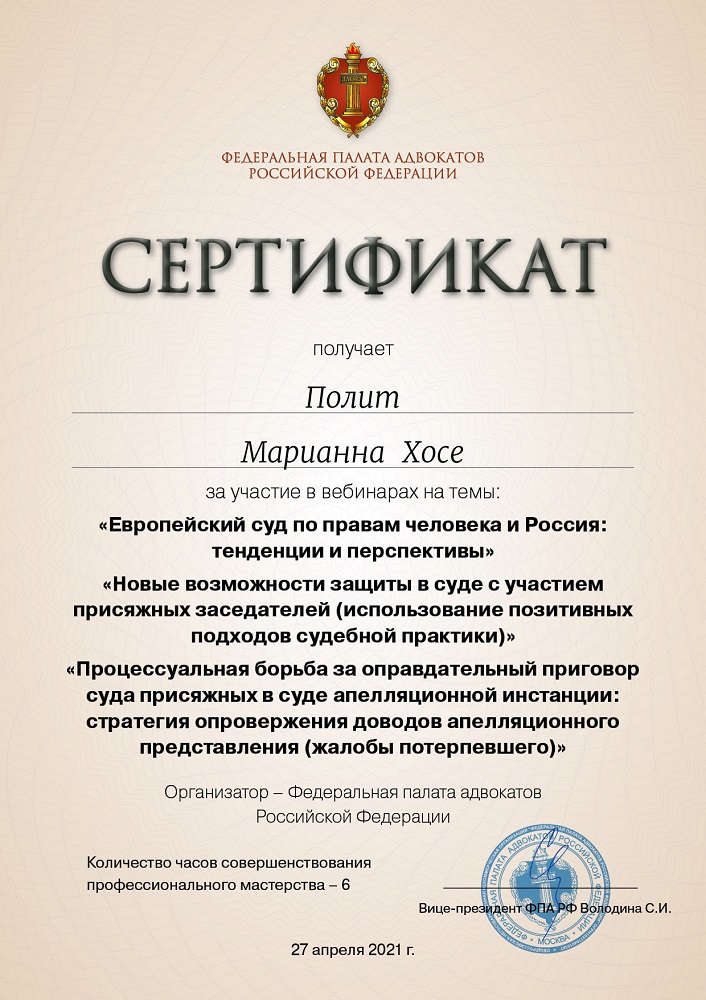
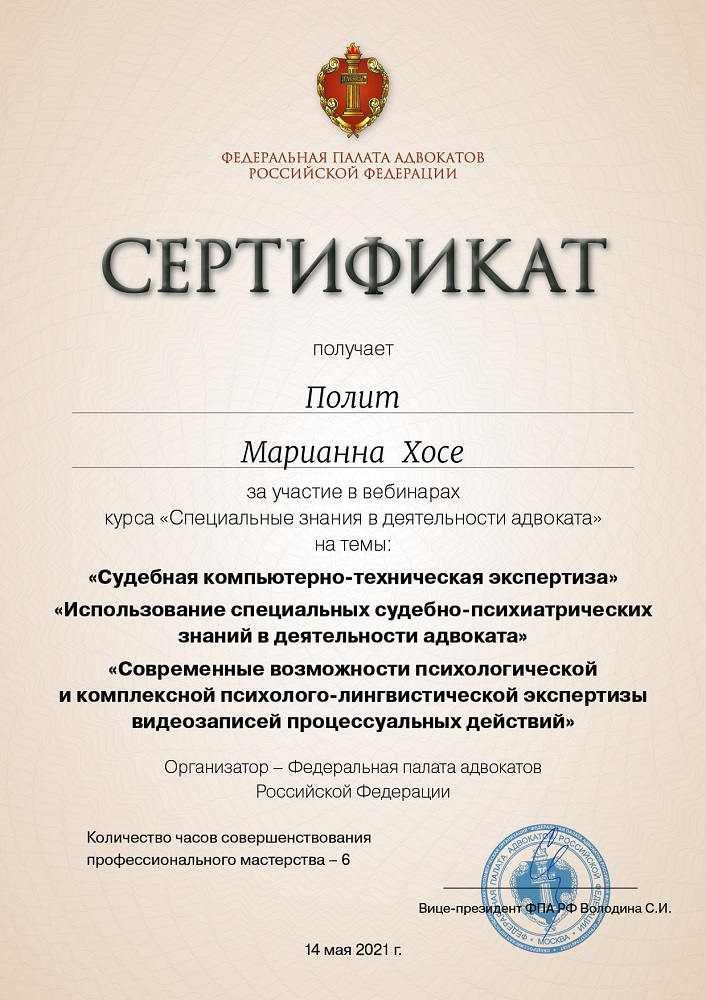
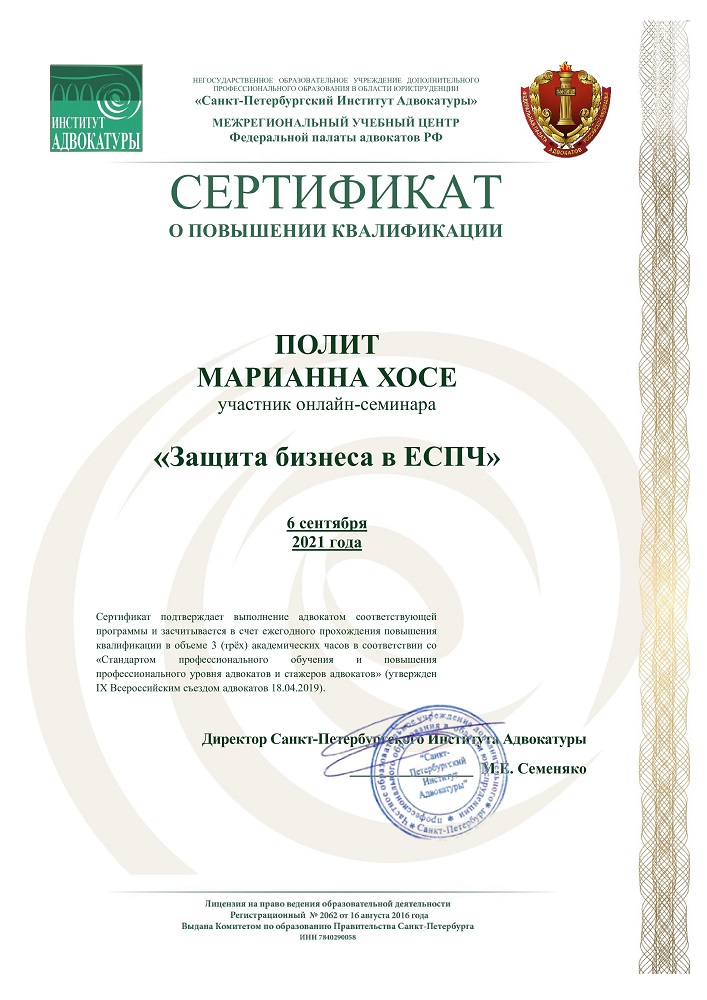
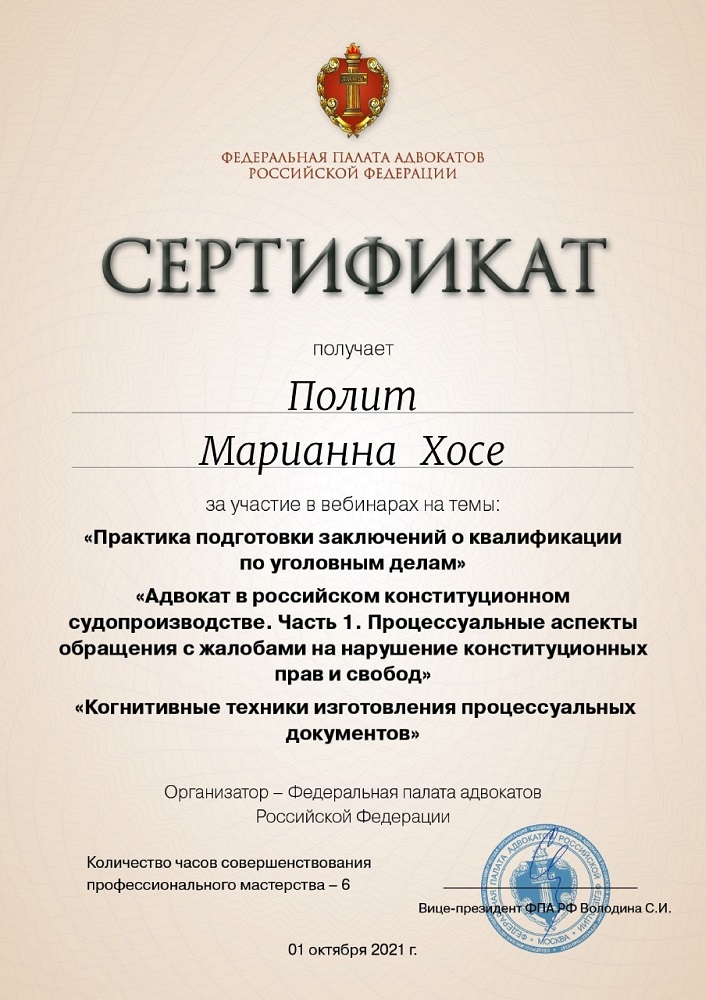
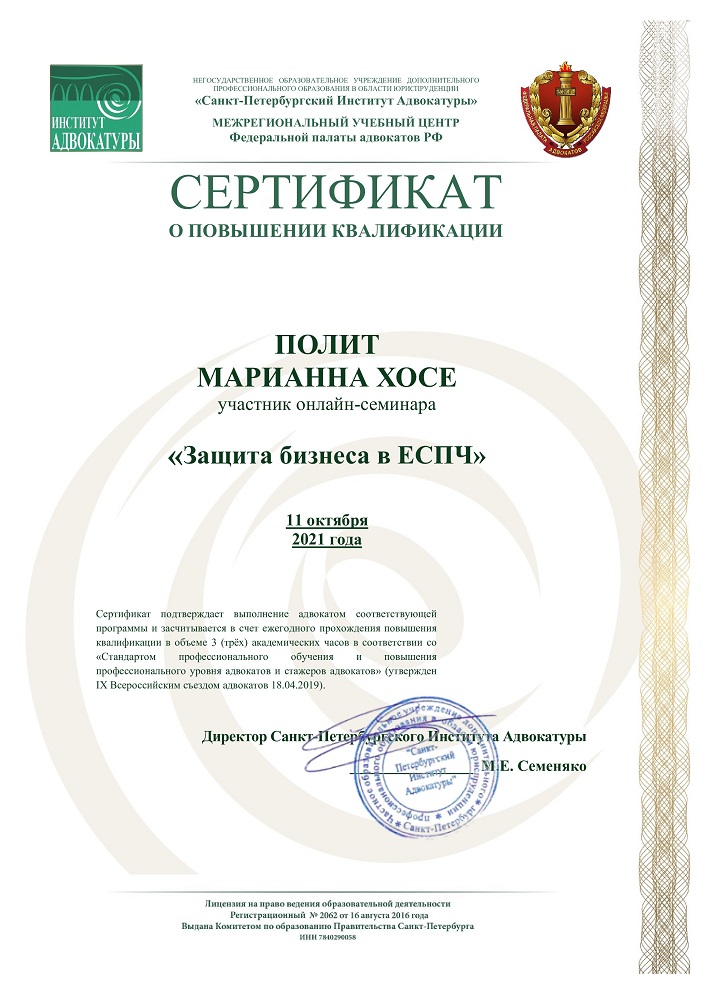
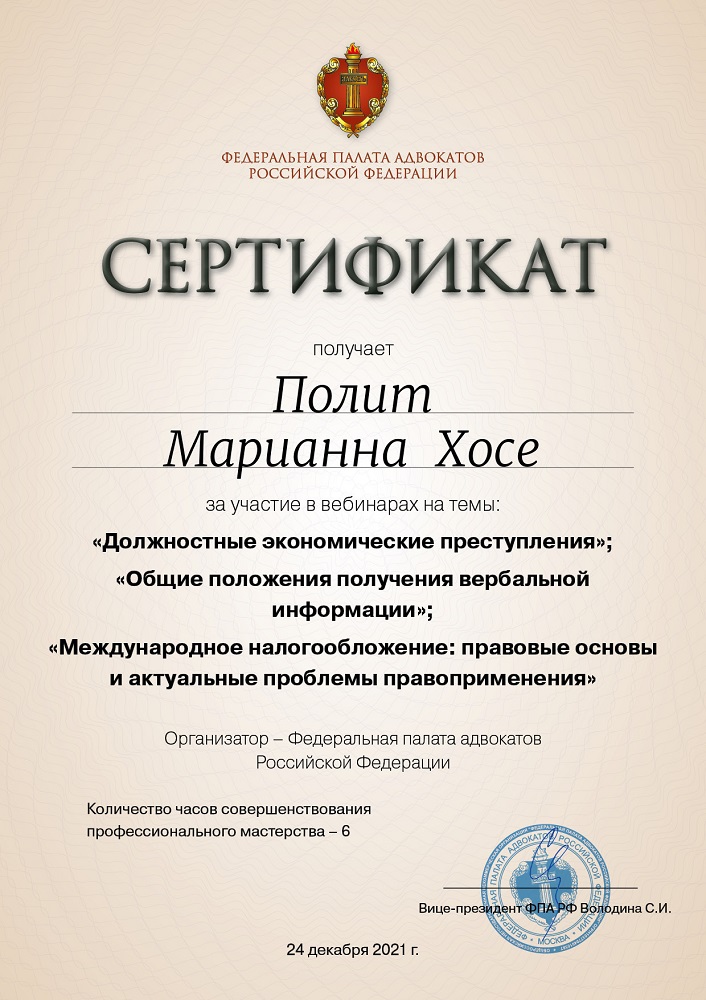
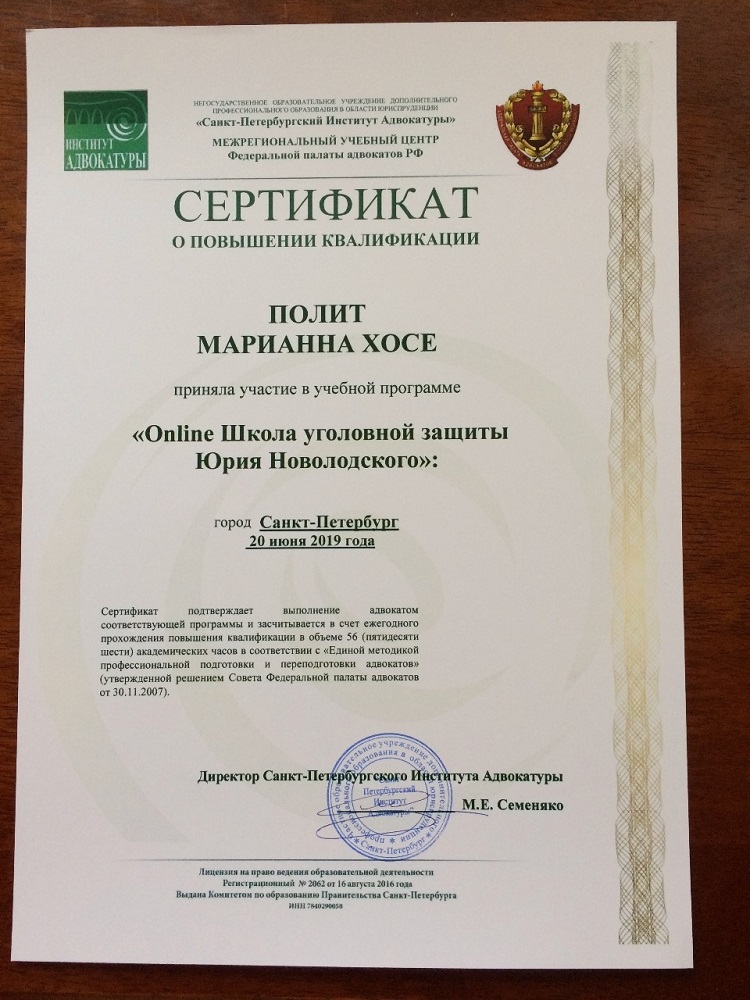
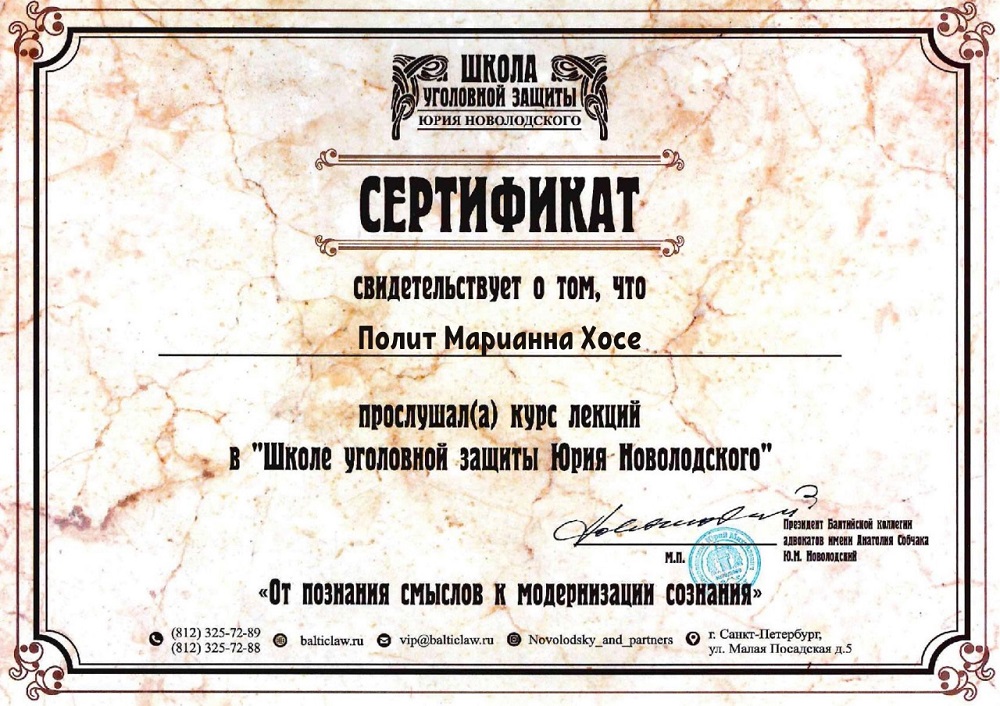
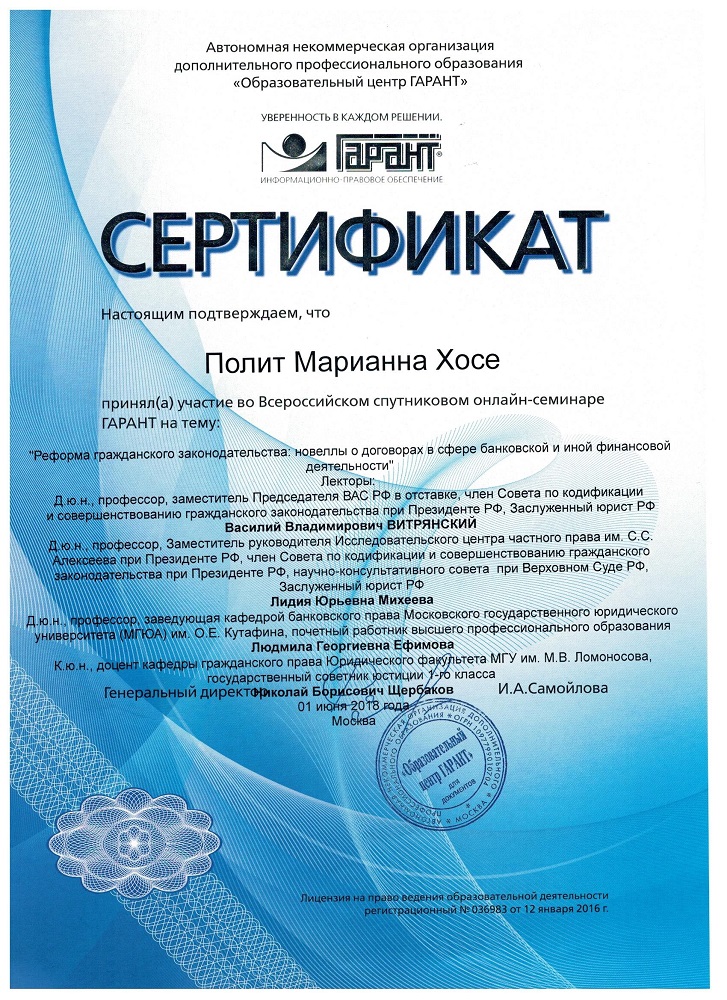
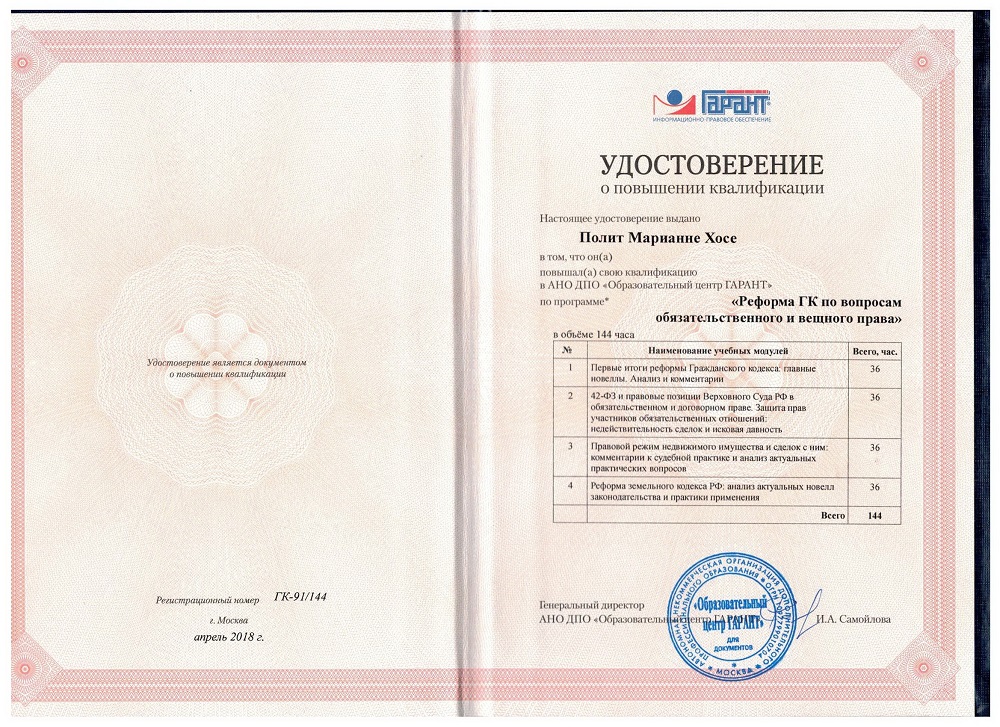
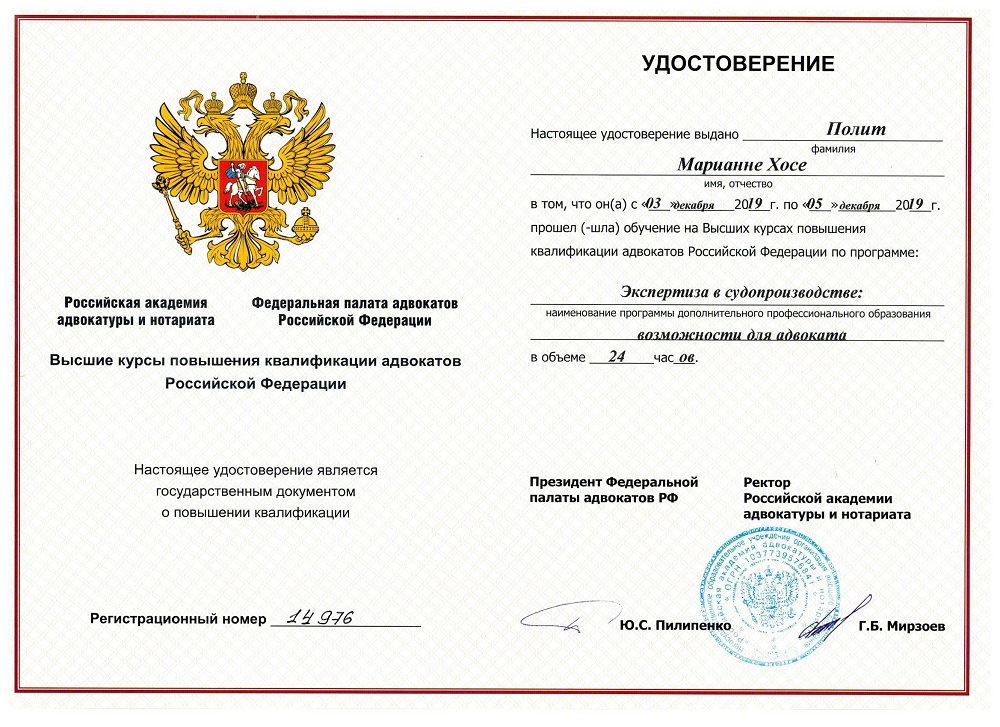
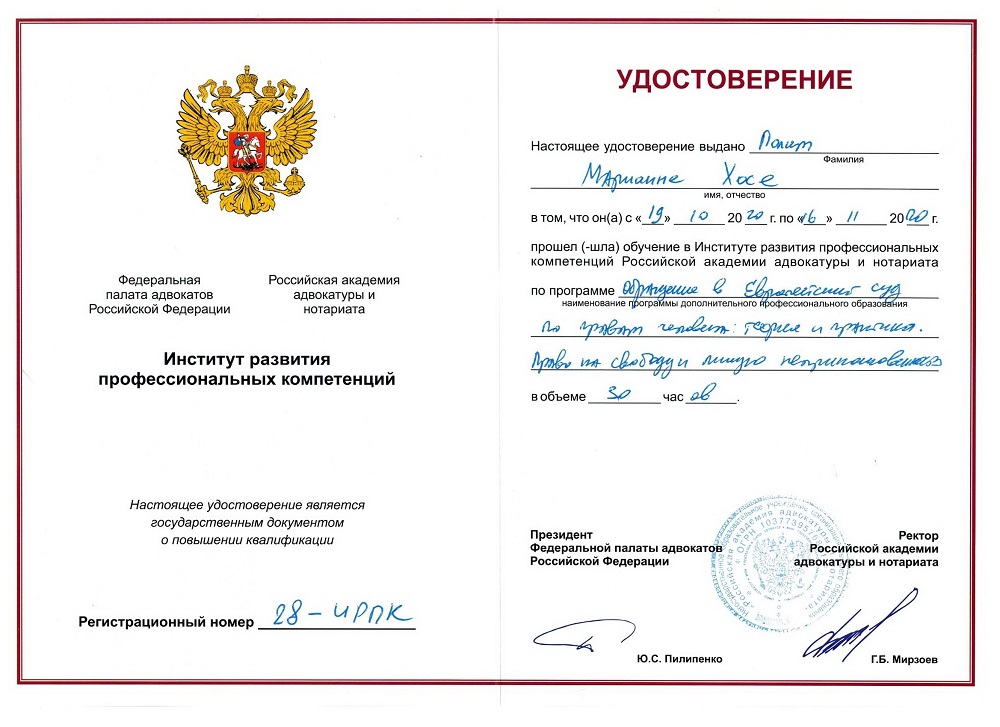
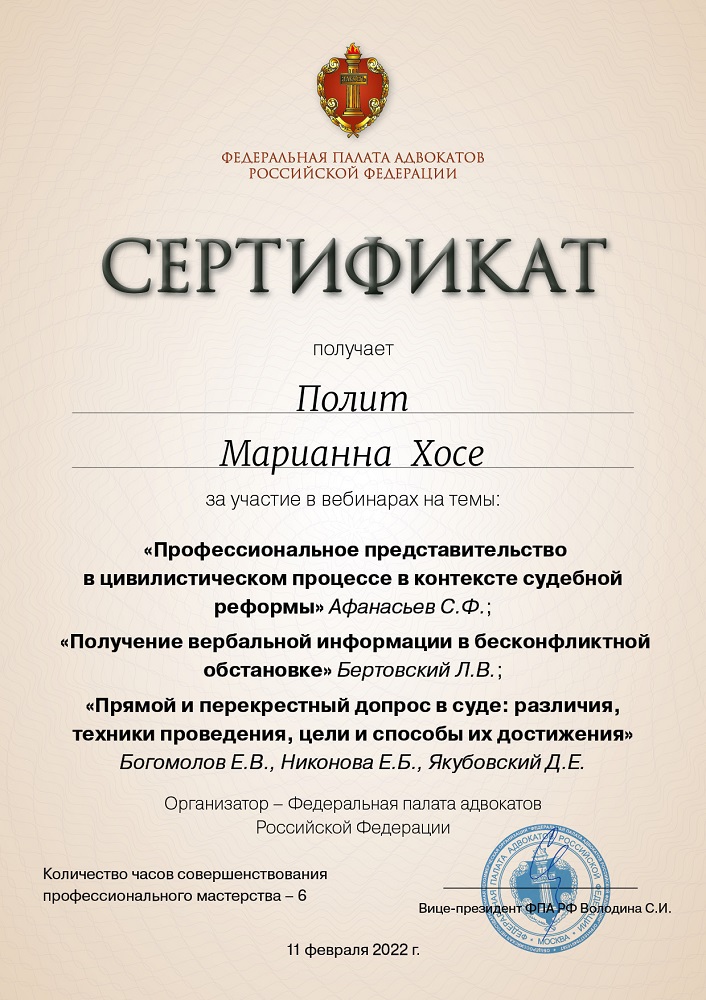
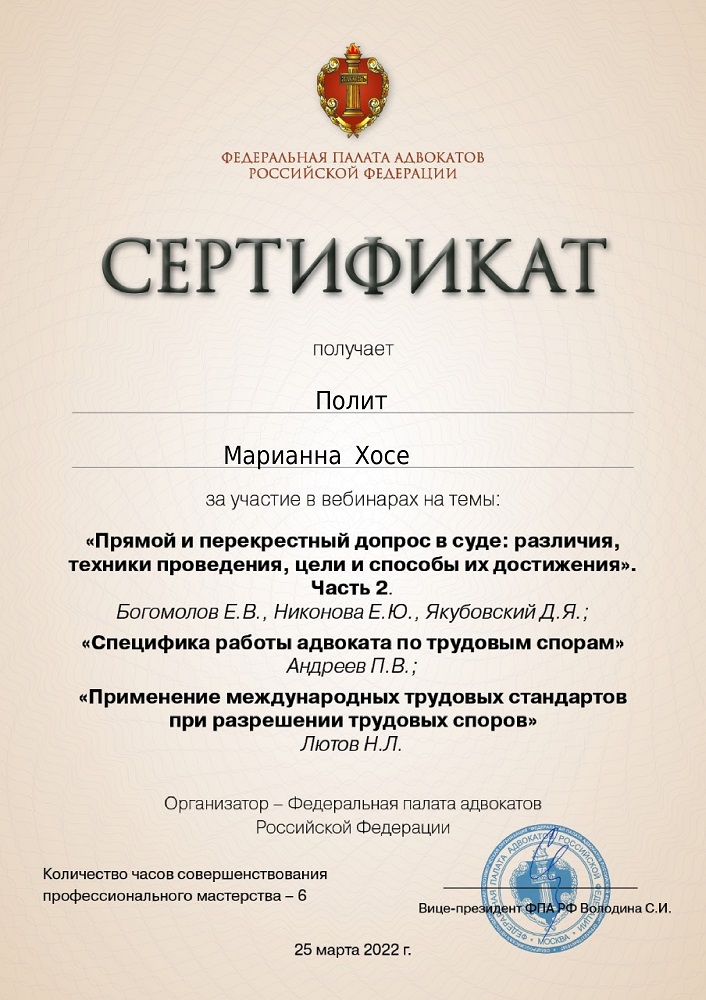
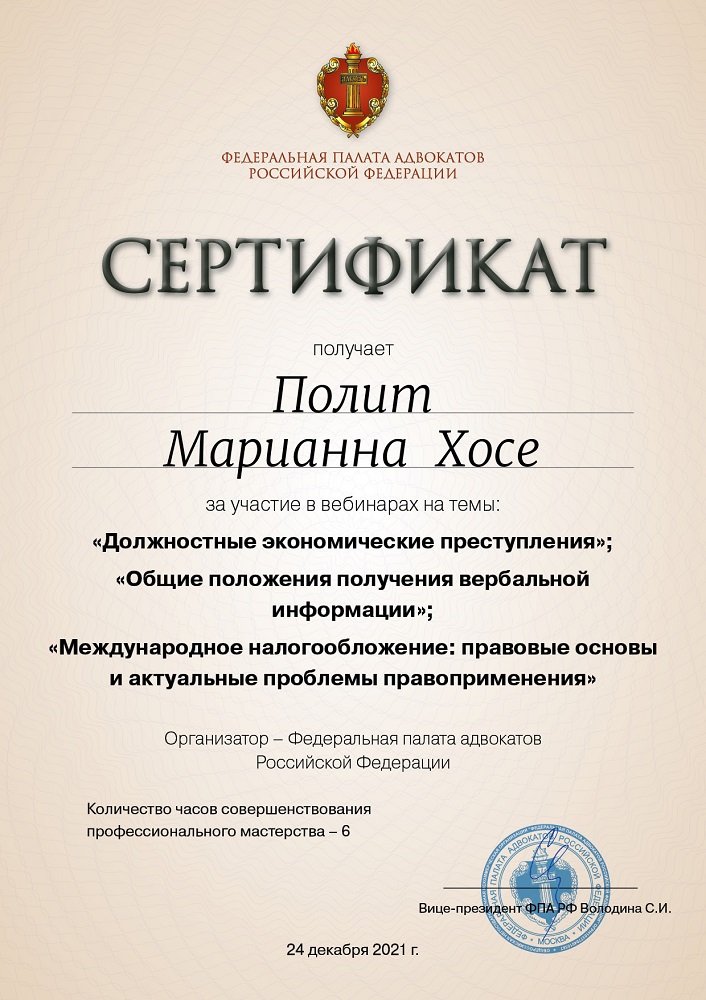
Нажмите на документ, чтобы открыть его в полном размере
Какие нормы применяются
Гражданский кодекс РФ и Закон № 353-ФЗ
Регулируют кредитные обязательства, исполнение договора и потребительское кредитование.
Закон № 127-ФЗ
Определяет порядок реструктуризации долгов гражданина в деле о банкротстве.
Закон № 229-ФЗ
Применяется, если взыскание уже перешло на стадию исполнительного производства.
Кредитор не обязан изменять договор по любому заявлению должника. Применимые нормы и возможный порядок действий определяются после анализа документов.
Частые вопросы о реструктуризации долгов
Чем реструктуризация отличается от рефинансирования?
При реструктуризации меняются условия существующего обязательства. При рефинансировании заключается новый кредитный договор для погашения прежних долгов.
Обязан ли банк согласиться изменить график?
Нет. Кредитор рассматривает заявление и самостоятельно принимает решение. Обоснованное предложение и подтверждающие документы повышают качество переговоров, но не гарантируют согласие.
Можно ли реструктурировать долг после просрочки?
Да, обратиться можно и после возникновения просрочки. Возможные условия зависят от позиции кредитора, размера долга и стадии взыскания.
Можно ли договориться, если банк уже подал в суд?
Стороны вправе обсуждать урегулирование и мировое соглашение. Документы должны учитывать текущую стадию судебного разбирательства.
Что делать, если долг уже находится у приставов?
Необходимо проверить исполнительный документ и постановления пристава. Переговоры с кредитором сами по себе не прекращают исполнительное производство.
Уменьшится ли общая сумма задолженности?
Не обязательно. Снижение ежемесячного платежа часто связано с увеличением срока, поэтому итоговая переплата может вырасти.
Можно ли сохранить ипотечную квартиру?
Это зависит от условий ипотеки, просрочки, позиции залогового кредитора и выбранной процедуры. Риски залога необходимо оценивать индивидуально.
Когда реструктуризация проводится через арбитражный суд?
Судебная реструктуризация рассматривается в деле о банкротстве гражданина при наличии предусмотренных законом оснований и возможности сформировать план.
Что произойдёт при нарушении нового графика?
Последствия определяются соглашением и законом: кредитор может возобновить взыскание и потребовать исполнения обязательства.
Можно ли провести работу дистанционно?
Анализ и подготовку документов обычно можно провести дистанционно. Формат переговоров и судебного участия определяется отдельно.
Сколько стоят услуги юриста?
Стоимость зависит от количества кредиторов, состава документов, стадии взыскания и необходимости переговоров либо судебного сопровождения.
Обсудить вашу ситуацию
Оставьте номер телефона. Адвокат уточнит обстоятельства обращения и предложит следующий шаг.
+7 (977) 340-83-34Москва, Алтуфьевское шоссе, д. 60
Информация носит общий характер и не заменяет анализ документов и финансового положения конкретного должника.