Кредитный юрист в Москве
Правовая помощь заёмщикам и поручителям: анализ кредитного договора и расчёта задолженности, подготовка возражений, защита от требований банка и представительство в суде.
Когда нужен кредитный юрист
Спор с банком требует проверки не только суммы задолженности, но и основания каждого начисления, сроков, порядка уведомления и уже совершённых процессуальных действий.
Банк требует задолженность
Получена претензия, требование о досрочном возврате кредита или уведомление о передаче долга.
Вынесен судебный приказ
Долг взыскан без судебного заседания, и необходимо проверить срок подачи возражений.
Подан иск о взыскании
Нужно проверить расчёт, подготовить возражения и представить доказательства суду.
Спор по кредитной карте
Возникли разногласия по операциям, процентам, комиссиям, лимиту или порядку погашения.
Требования к поручителю
Банк требует исполнить обязательство за заёмщика либо обращается в суд.
Дело передано приставам
Возбуждено исполнительное производство, списываются деньги или применены ограничения.
С какими кредитами возникают споры
Содержание правовой позиции зависит от вида договора, способа выдачи денег, обеспечения и статуса кредитора.
Потребительский кредит
Проверяются индивидуальные условия, полная стоимость кредита, график, платежи и дополнительные услуги.
Кредитная карта
Анализируются операции, льготный период, проценты, комиссии, порядок погашения и изменение лимита.
Заём в МФО
Проверяются сумма займа, начисления, ограничения процентов и порядок уступки требования.
Автокредит и залог
Оцениваются кредитный и залоговый договоры, требования банка и риск обращения взыскания на автомобиль.
Ипотечный кредит
Учитываются залог недвижимости, просрочка, досрочное требование и возможные способы урегулирования.
Поручительство и созаём
Проверяются объём ответственности, срок поручительства и связь с основным обязательством.
Что проверяется в кредитном споре
Условия договора
Сумма, срок, процентная ставка, порядок платежей, ответственность и дополнительные услуги.
Расчёт задолженности
Основной долг, проценты, неустойка, комиссии и фактическое отражение внесённых платежей.
Сроки и уведомления
Дата возникновения просрочки, период взыскания, исковая давность и направление требований.
Стадия взыскания
Претензионная работа, судебный приказ, исковое производство или действия судебного пристава.
МФО, коллекторы и новый кредитор
Требования МФО
Сопоставляются условия займа, сумма фактически полученных денег, платежи, проценты и неустойка.
Передача долга
Проверяются основание уступки, уведомление должника, документы нового кредитора и состав требования.
Нарушения коллекторов
Фиксируются содержание, частота и способы взаимодействия; определяется порядок обращения с жалобой.
Что сделает адвокат
Разберёт документы
Изучит договор, график платежей, выписки, расчёт банка и судебные материалы.
Проверит требования банка
Определит правовое основание требований, состав долга, сроки и возможные возражения.
Подготовит позицию
Составит заявление, претензию, возражения, отзыв, иск, жалобу или ходатайство.
Проведёт переговоры
Обсудит с кредитором возможный порядок урегулирования и исполнения обязательства.
Представит в суде
Заявит возражения и ходатайства, представит доказательства и даст пояснения.
Сопроводит исполнение
Проверит постановления пристава, удержания, ограничения и исполнение судебного акта.
Какие варианты защиты оцениваются
- возражения против размера задолженности;
- проверка учёта ранее внесённых платежей;
- снижение несоразмерной неустойки;
- применение исковой давности при наличии оснований.
- возврат платы за дополнительные услуги при наличии оснований;
- отмена судебного приказа в установленном порядке;
- защита поручителя и проверка объёма его ответственности;
- обжалование решения или действий судебного пристава.
Что может измениться после правовой проверки
Результат зависит от договора, расчёта, сроков и доказательств. После анализа может быть выявлено основание для одного или нескольких действий.
Уточнение суммы долга
Исправление ошибок расчёта и учёт подтверждённых платежей.
Снижение неустойки
Заявление о несоразмерности санкции и представление обосновывающих обстоятельств.
Отмена приказа
Переход от бесспорного взыскания к рассмотрению требований с участием сторон.
Возврат платы
Требование по страховке или дополнительной услуге при наличии правовых оснований.
Защита поручителя
Уточнение объёма и срока ответственности по обеспечительному обязательству.
Исправление сведений
Оспаривание ошибочных данных, переданных источником в бюро кредитных историй.
Если уже получен судебный документ
Дата получения приказа, иска, решения или постановления пристава может определять доступный процессуальный срок.
Зафиксировать дату
Сохранить конверт, извещение, электронное уведомление или сведения из личного кабинета.
Получить материалы
Проверить заявление банка, расчёт долга, приложенные документы и содержание судебного акта.
Не пропустить срок
Оценить срок для возражений, отзыва, жалобы или заявления о его восстановлении.
Если кредит оформили без вашего согласия
Запись о неизвестном кредите, требование банка или списание могут быть связаны с использованием персональных данных либо спорным дистанционным оформлением.
Зафиксировать обстоятельства
- получить кредитный отчёт и сведения о договоре;
- запросить у кредитора заявление, анкету и способ идентификации;
- сохранить уведомления, переписку и сведения об операциях;
- обратиться в правоохранительные органы при признаках преступления.
Проверить способ оспаривания
- направить мотивированное заявление кредитору;
- оспорить задолженность при наличии оснований;
- потребовать исправления недостоверных сведений;
- подготовить доказательства для судебного разбирательства.
Какие документы потребуются
По договору и платежам
- кредитный договор и индивидуальные условия;
- график платежей и банковские выписки;
- квитанции и подтверждения переводов;
- договор страхования и документы по дополнительным услугам.
По взысканию
- претензии и уведомления банка;
- расчёт задолженности;
- судебный приказ, иск или решение;
- постановления судебного пристава и сведения об удержаниях.
Как строится юридическая помощь
- 01
Консультация
Уточняем вид кредита, размер требования, стадию и ближайший срок.
- 02
Анализ материалов
Проверяем договор, платежи, расчёт задолженности и судебные документы.
- 03
Стратегия
Определяем возможные возражения, требования, риски и порядок действий.
- 04
Подготовка документов
Составляем заявление, претензию, отзыв, иск, жалобу или ходатайство.
- 05
Судебная защита
Представляем позицию, доказательства и участвуем в судебных заседаниях.
- 06
Исполнение
Сопровождаем взаимодействие с банком и службой судебных приставов.
Стоимость помощи кредитного юриста
Цена зависит от стадии спора, объёма документов, числа требований и необходимого представительства. Окончательная стоимость фиксируется в соглашении.
Консультация и анализ
15 000 ₽
Проверка документов, требований банка и возможных вариантов защиты.
Отмена судебного приказа
от 30 000 ₽
Анализ сроков, подготовка возражений и необходимых заявлений.
Возражения на иск
от 40 000 ₽
Правовая позиция, проверка расчёта и подготовка процессуального документа.
Претензия или заявление
от 30 000 ₽
Требования к банку или иной организации с комплектом приложений.
Представительство в суде
от 120 000 ₽
Полный цикл рассмотрения кредитного спора в первой инстанции.
Апелляция
от 100 000 ₽
Анализ решения, жалоба или возражения и участие в заседании.
Опыт и профессиональная квалификация
Судебная практика — с 2004 года, статус адвоката — с 2005 года. Работаю лично, регулярно повышаю квалификацию и соблюдаю требования адвокатской тайны.
- С 2004 годасудебная практика
- С 2005 годастатус адвоката
- Личноведу дела доверителей
- Конфиденциальносохраняю адвокатскую тайну
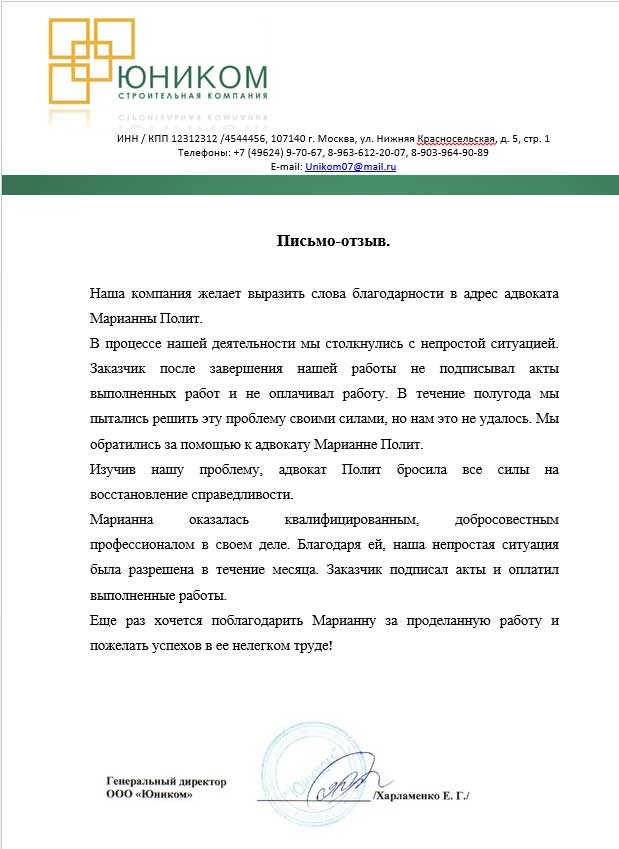
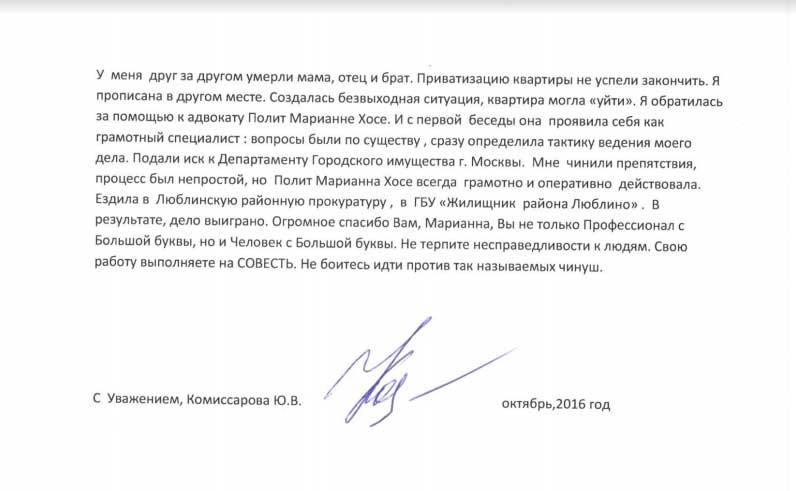
Отзывы доверителей доступны на Яндекс Картах.
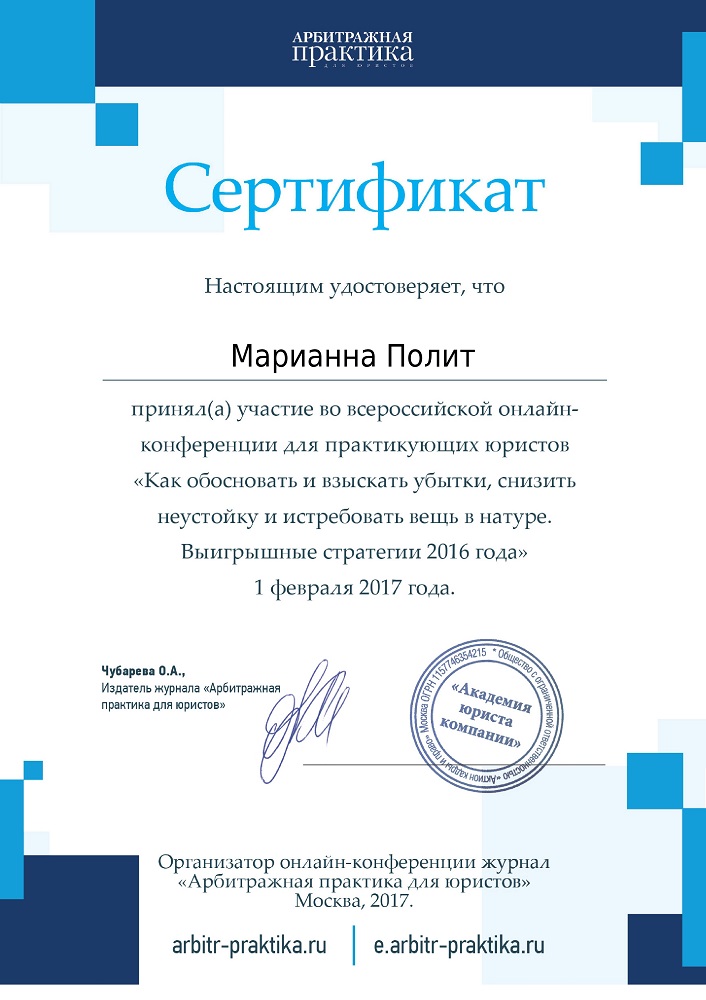
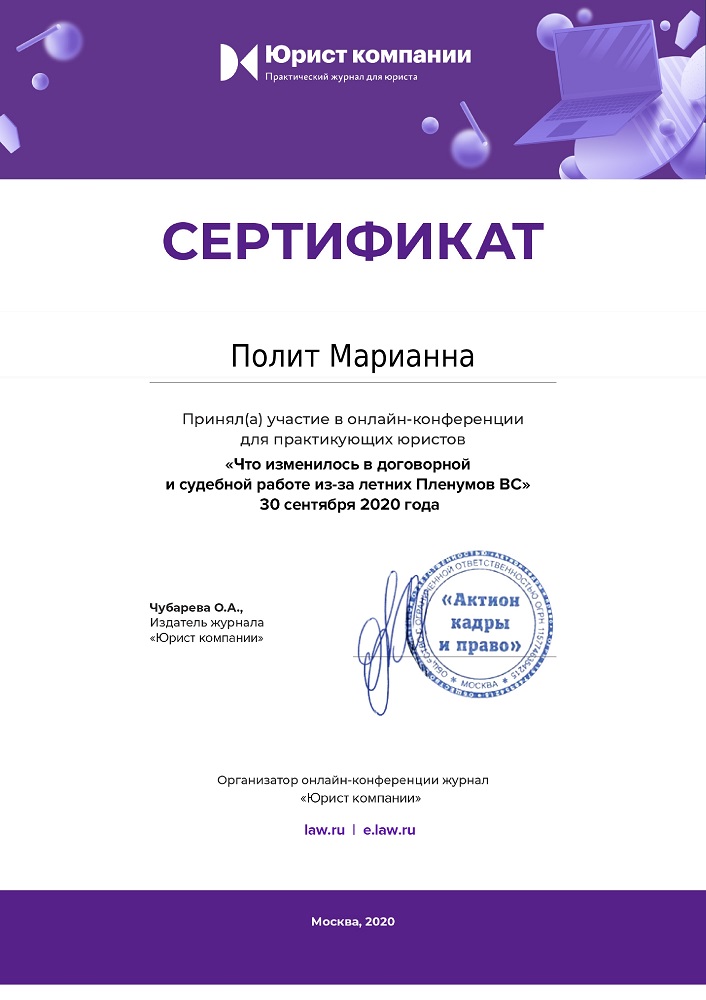
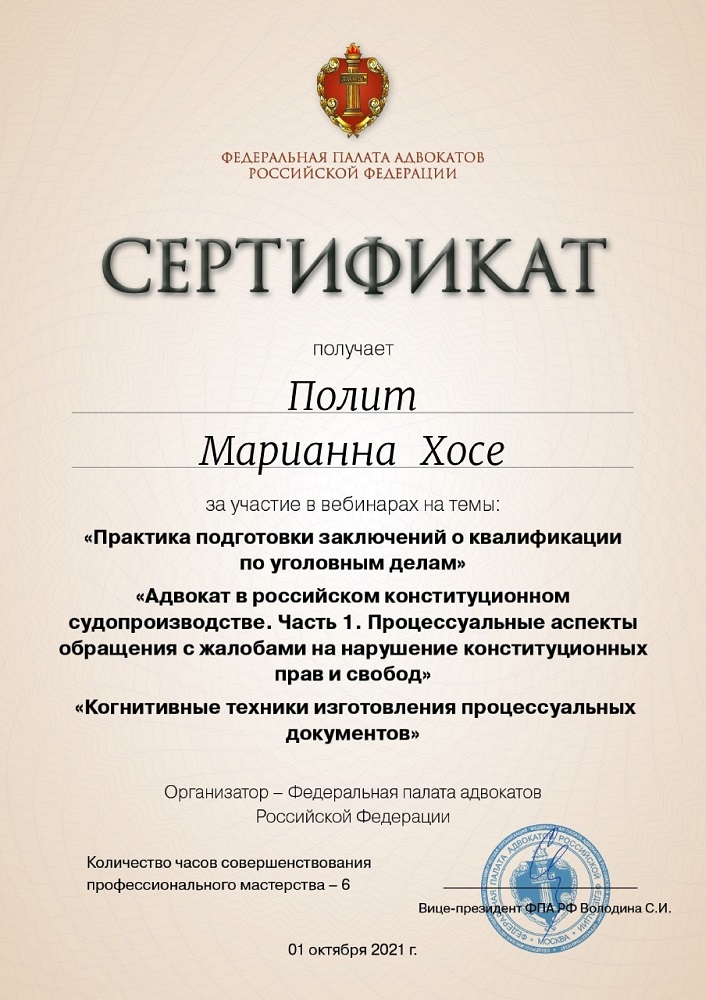
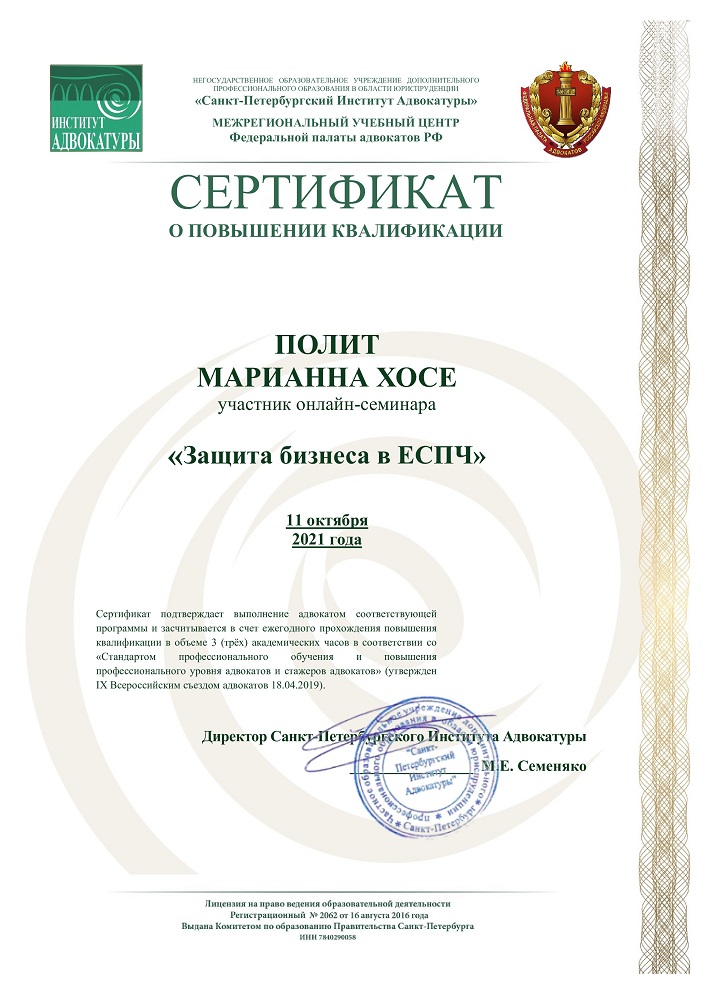
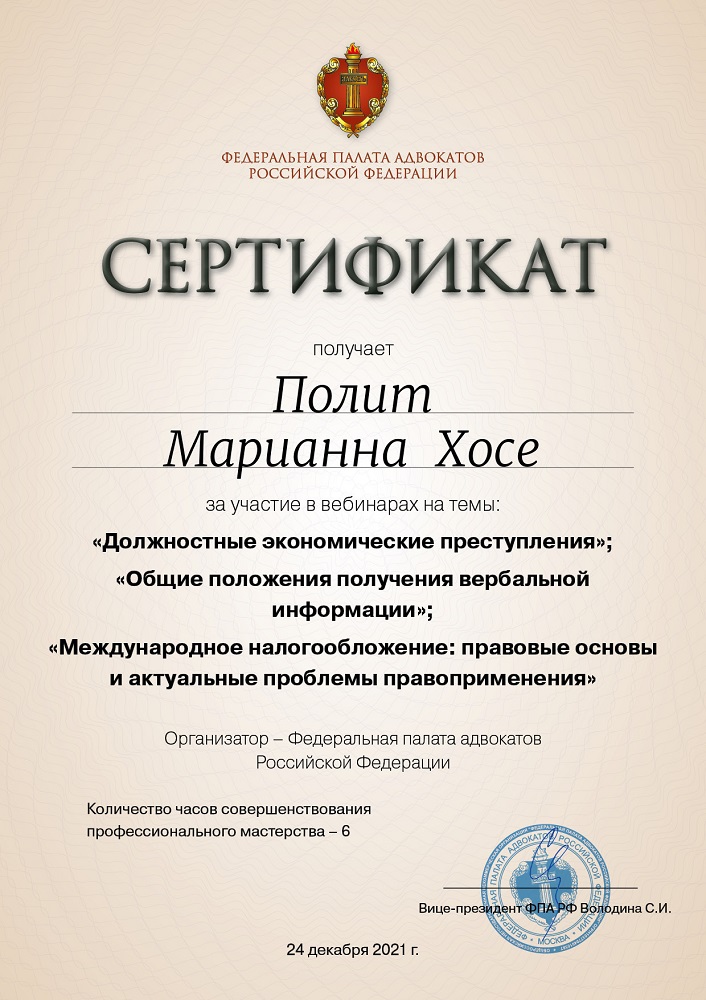
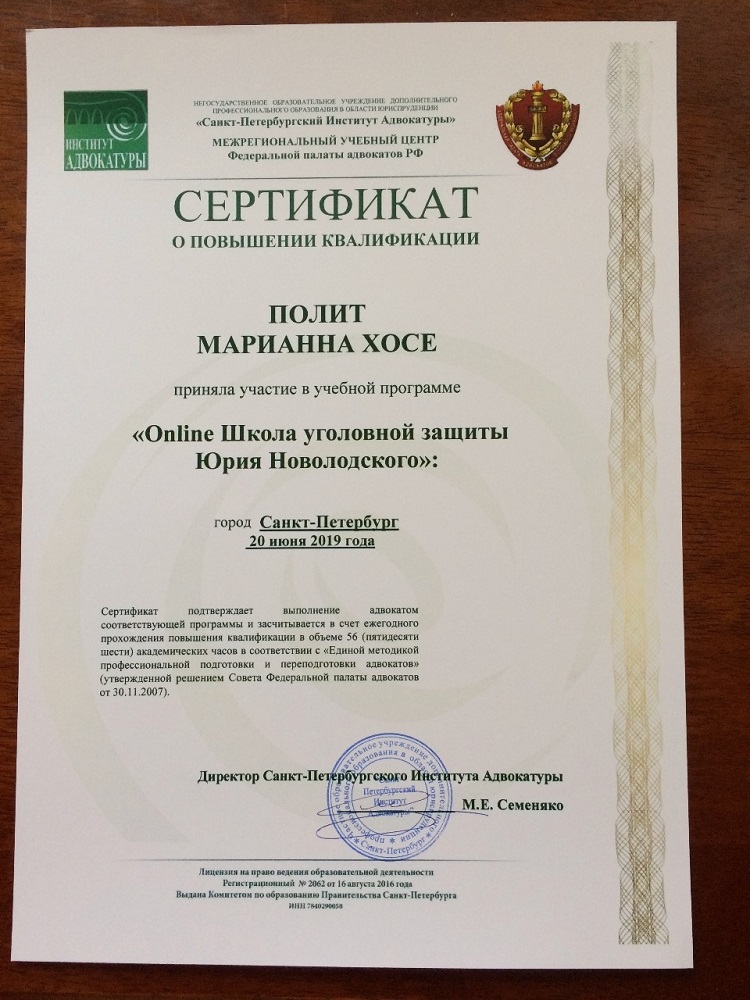
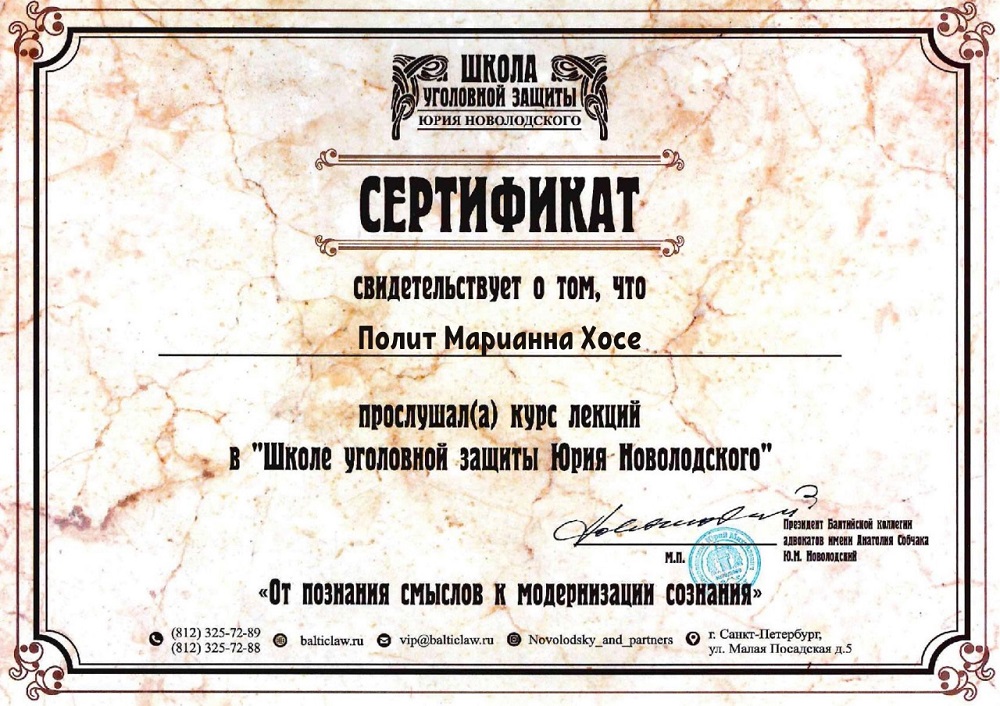
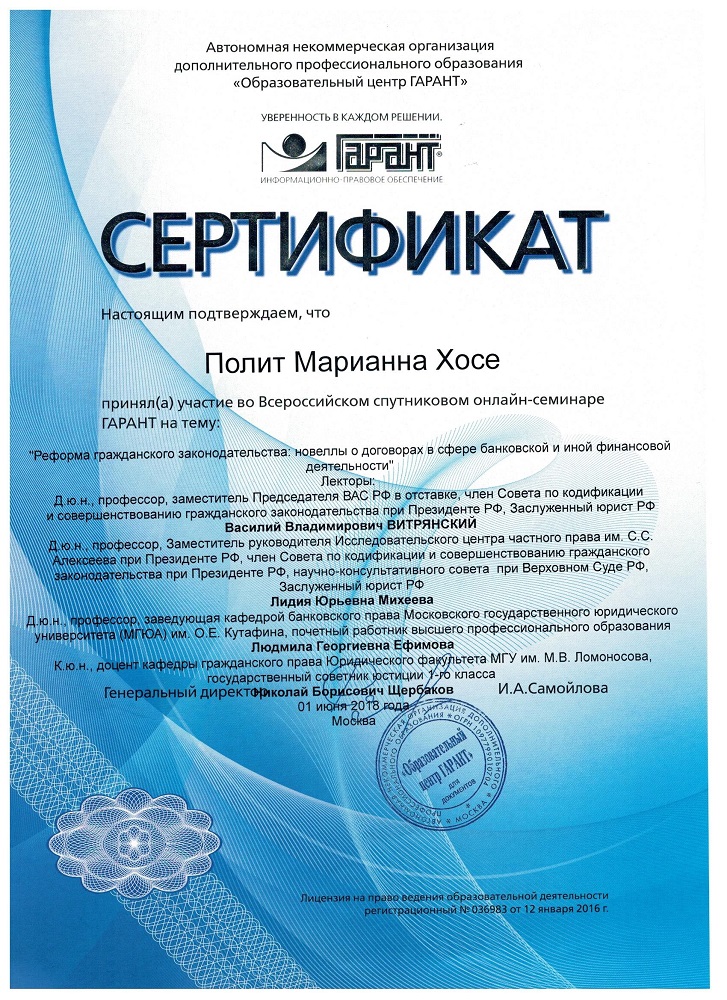
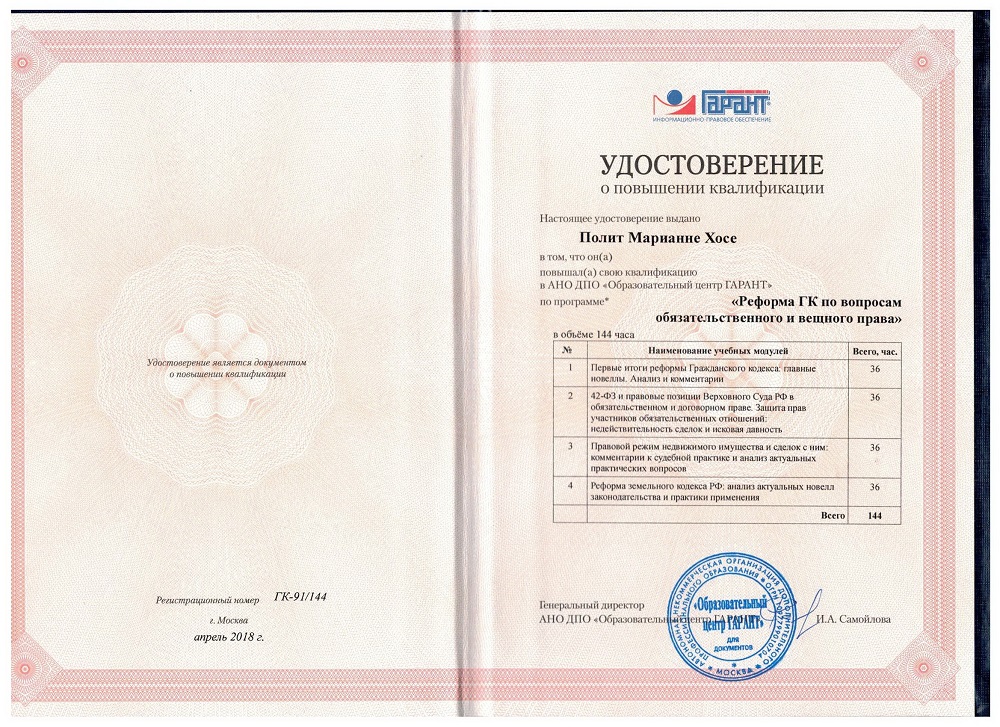
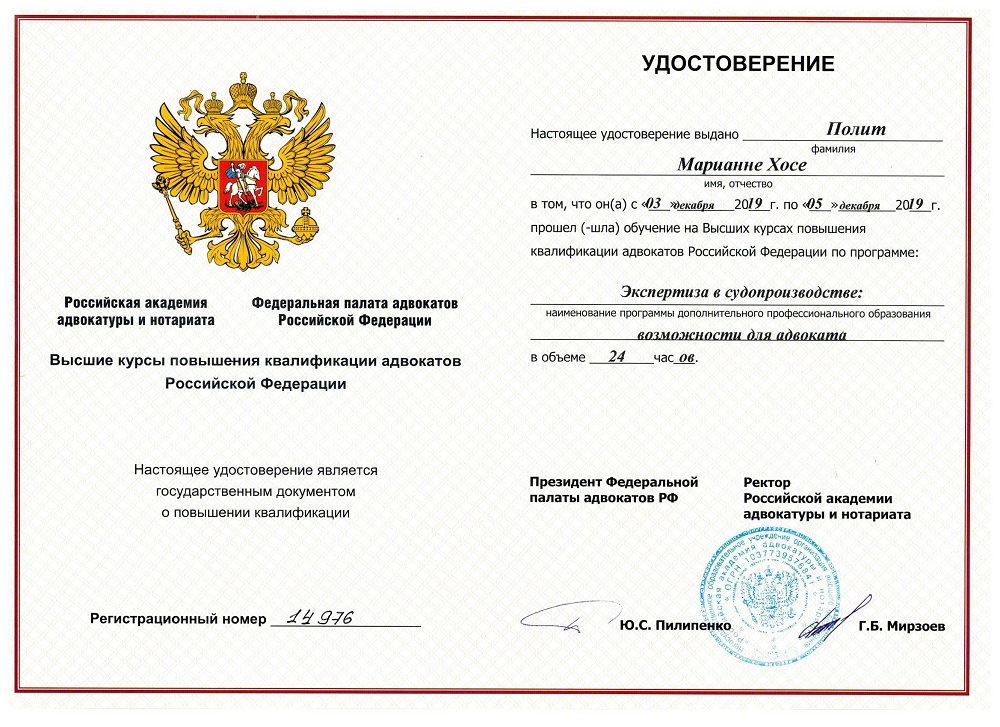
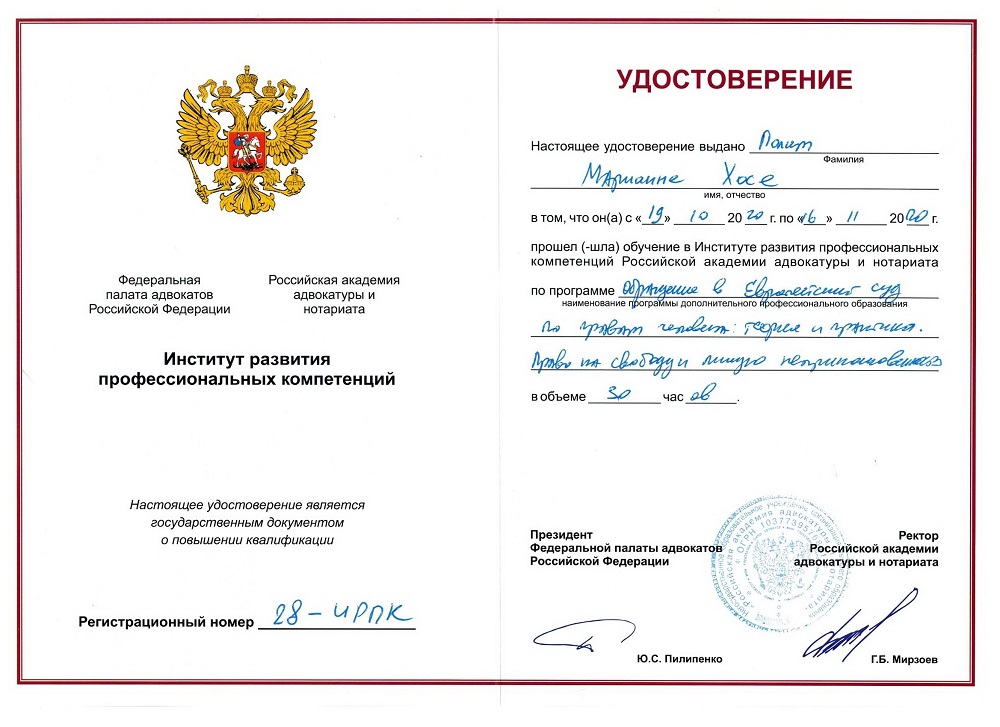
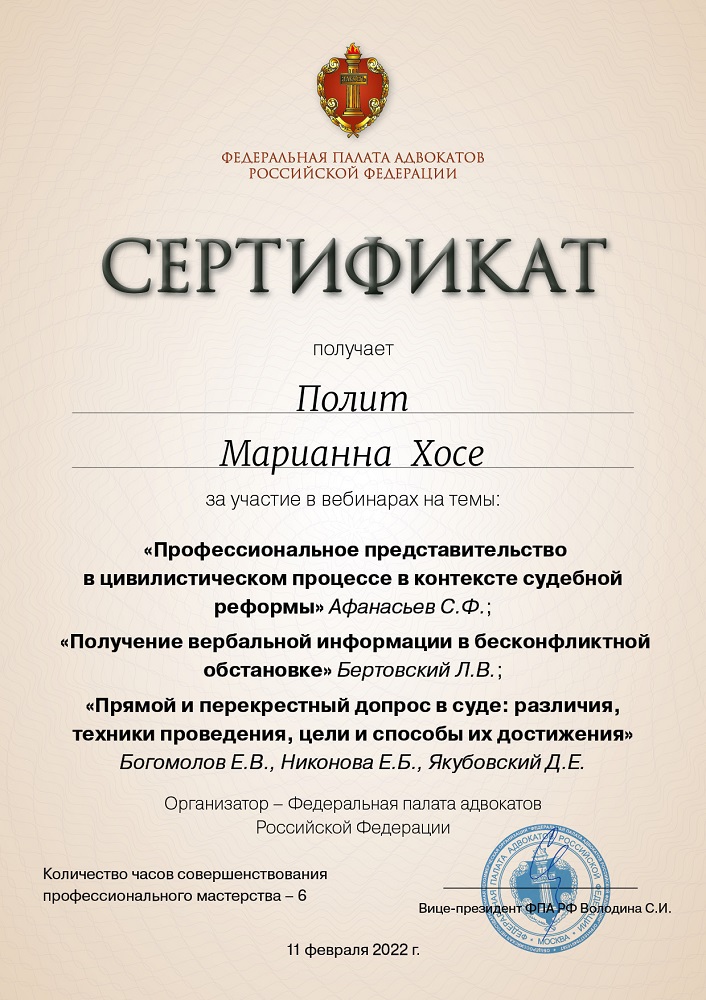
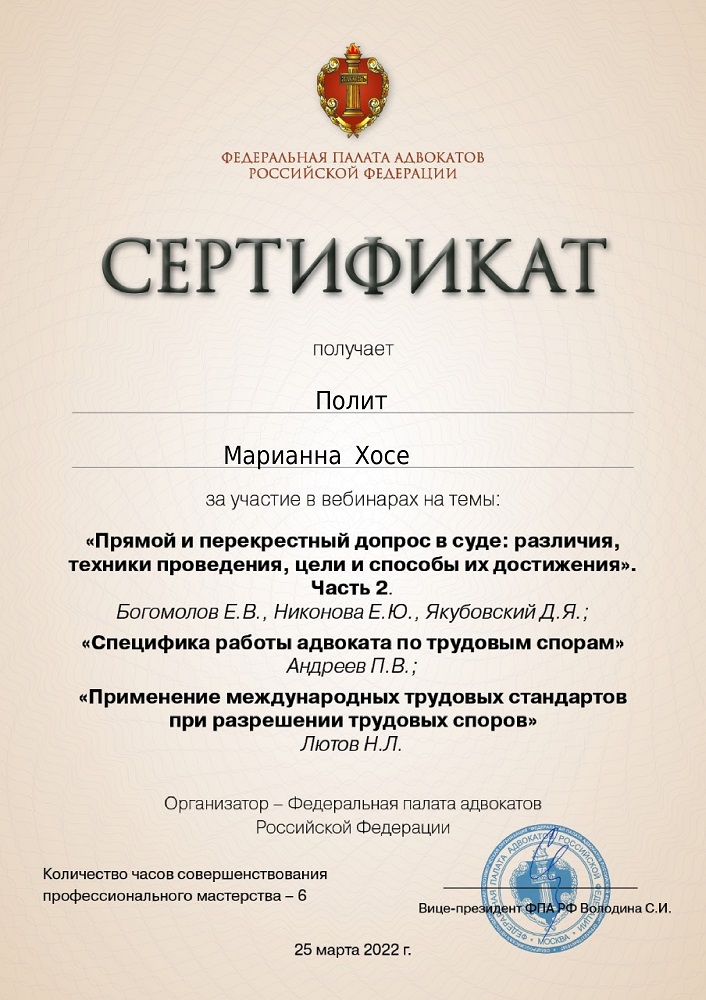
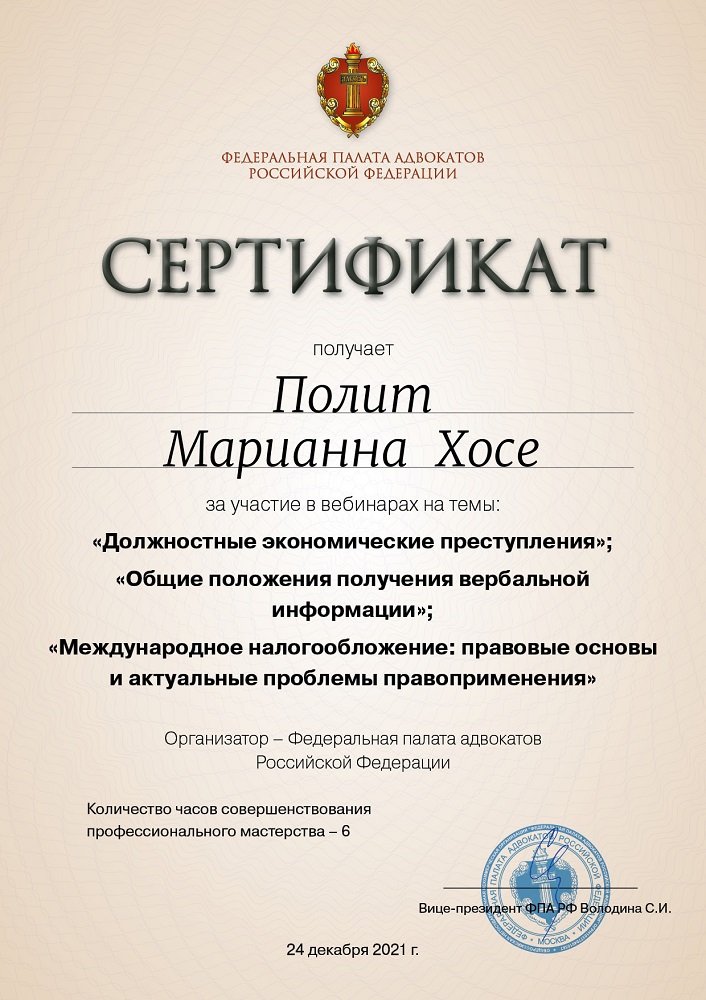
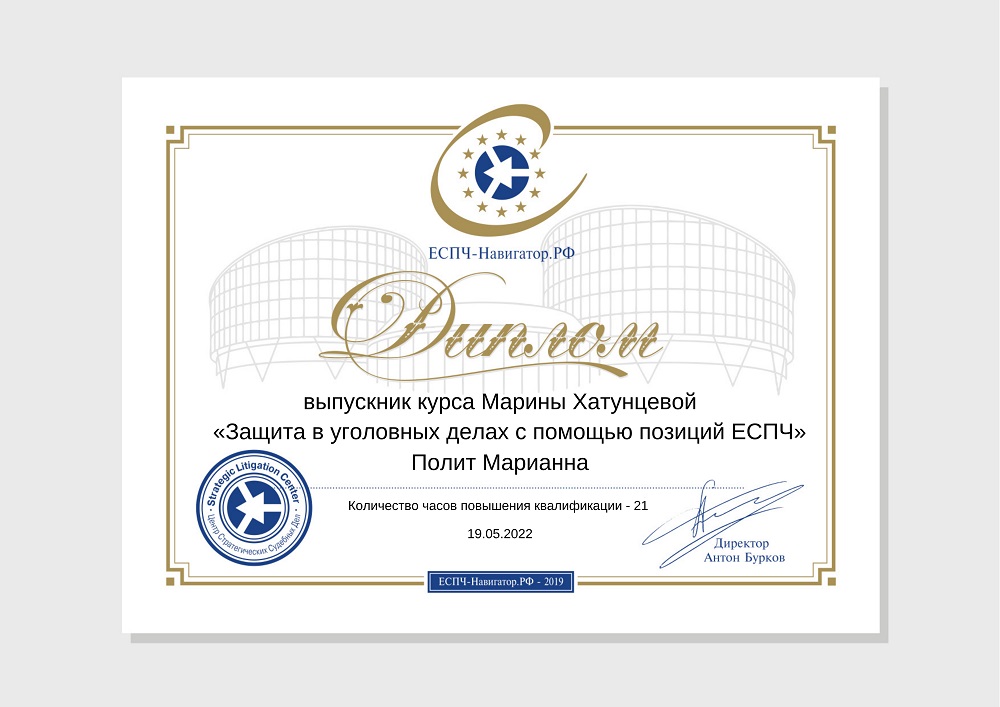
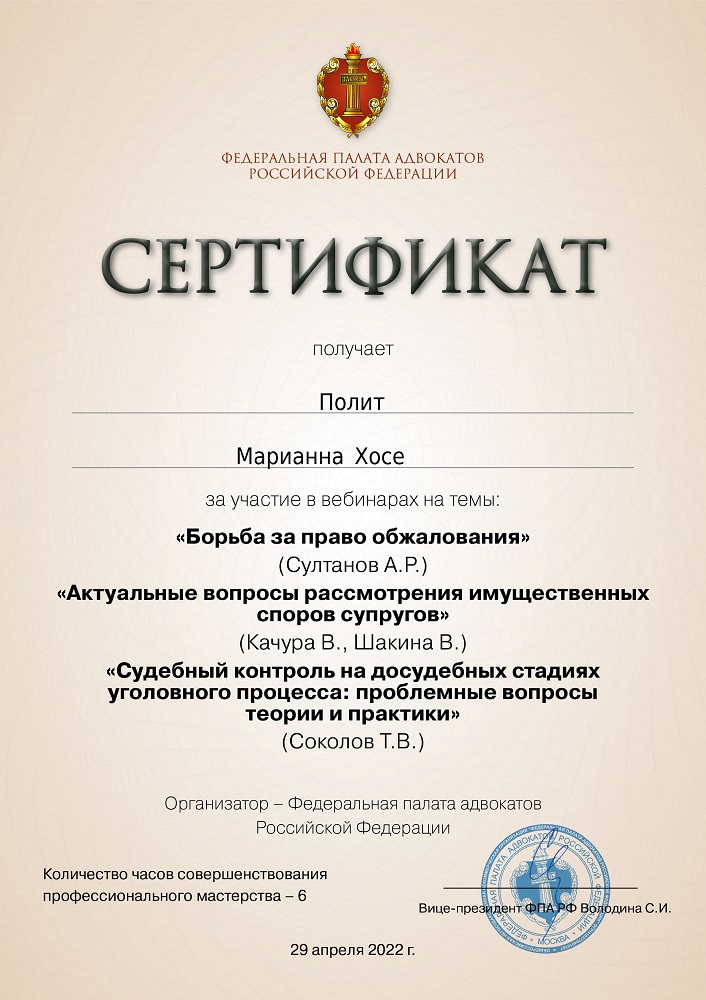
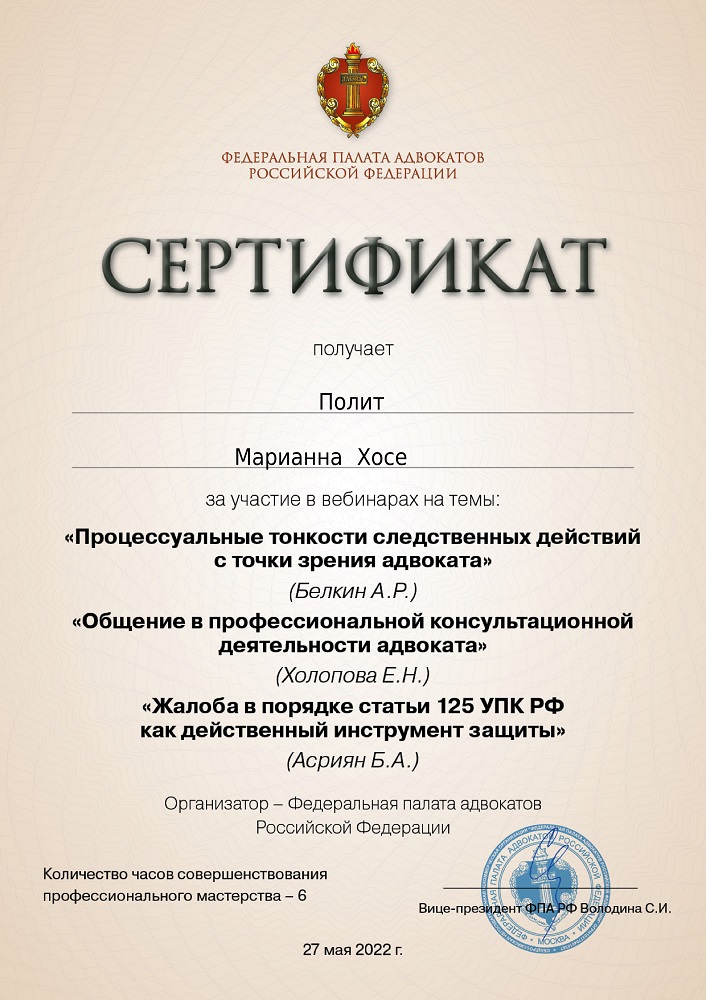
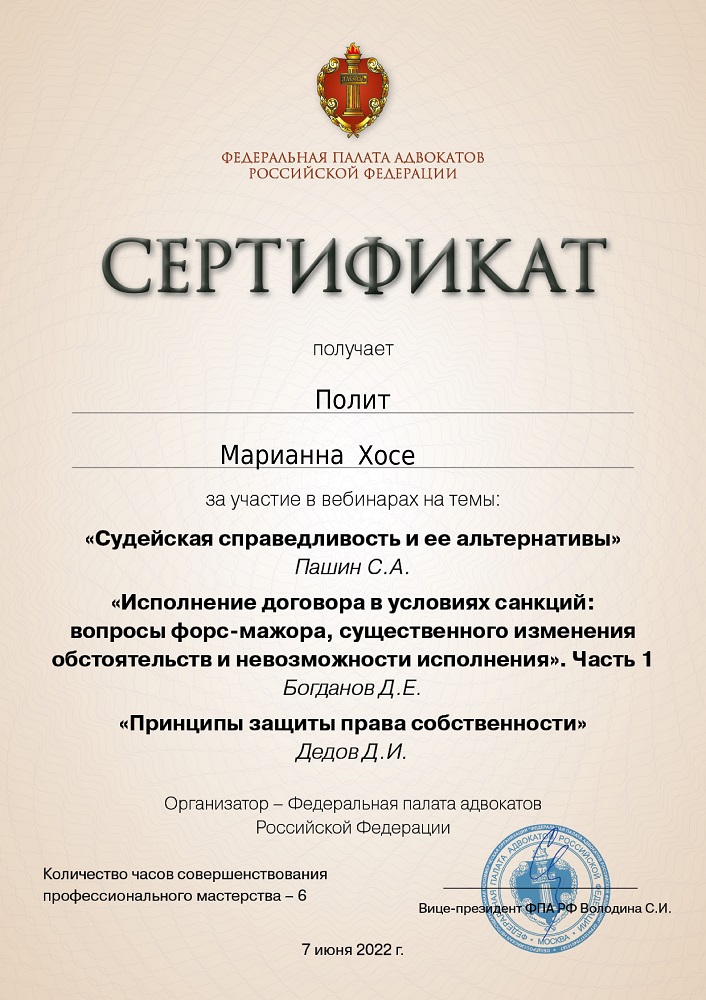
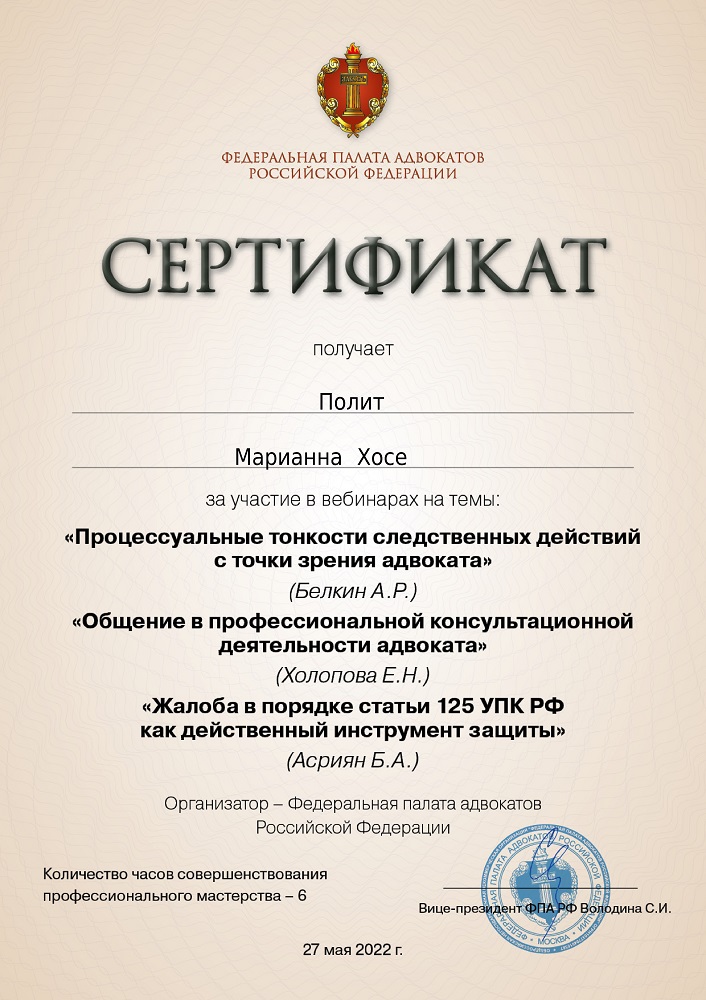
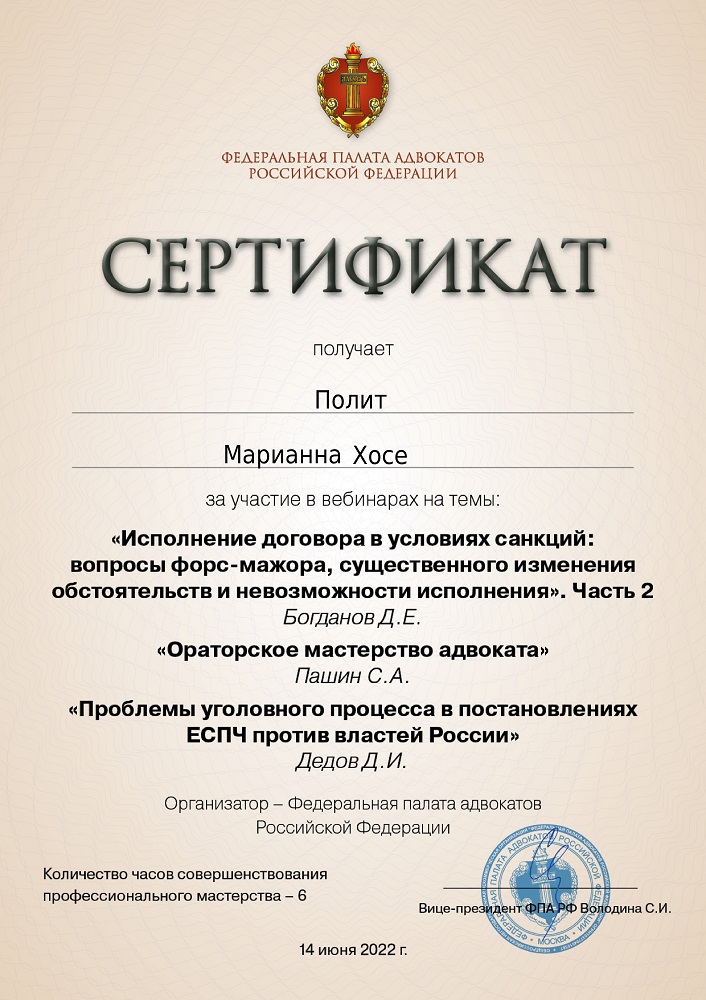
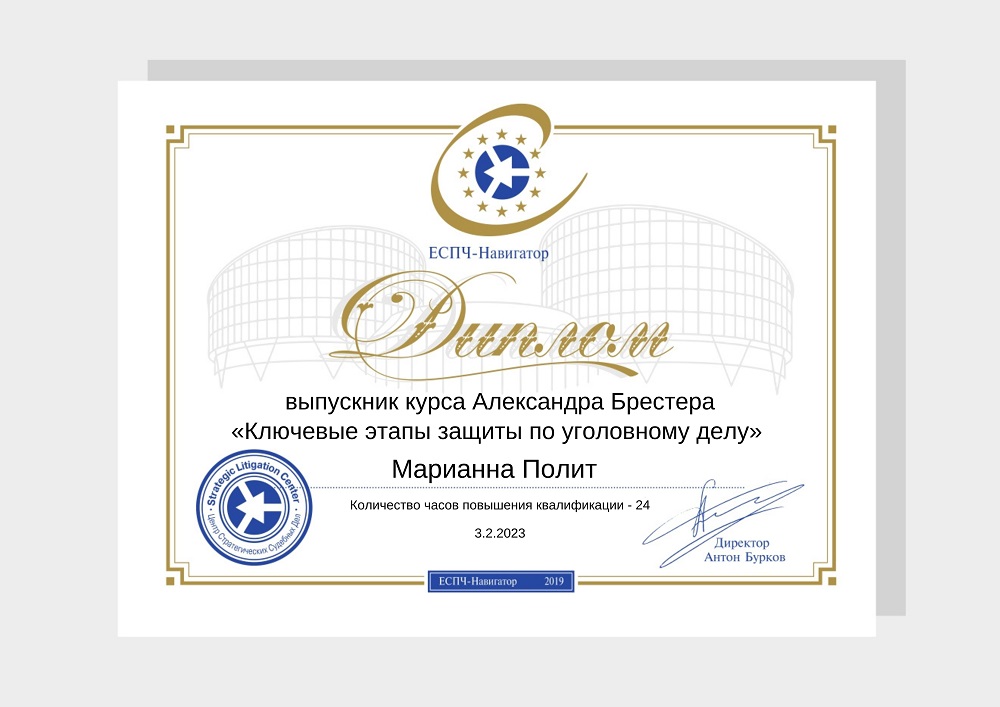
Нажмите на документ, чтобы открыть его в полном размере
Какие нормы применяются
Гражданский кодекс РФ
Регулирует кредитные обязательства, исполнение договора, ответственность и исковую давность.
Закон № 353-ФЗ
Устанавливает требования к договору потребительского кредита, полной стоимости кредита и взаимодействию с заёмщиком.
Гражданский процессуальный кодекс РФ
Определяет порядок приказного и искового производства, представления доказательств и обжалования.
Применимые нормы, редакция законодательства и судебная практика проверяются применительно к договору и периоду спорных отношений.
Частые вопросы по кредитным спорам
Чем кредитный юрист может помочь заёмщику?
Юрист проверяет договор и расчёт задолженности, оценивает требования банка, готовит документы и представляет интересы заёмщика в переговорах и суде.
Можно ли оспорить расчёт задолженности банка?
Да, если обнаружены ошибки в начислениях, не учтены платежи, необоснованно включены комиссии или имеются другие правовые основания.
Как отменить судебный приказ по кредиту?
Необходимо подать возражения в установленный срок. Если срок пропущен, отдельно оцениваются причины пропуска и возможность его восстановления.
Можно ли снизить начисленную неустойку?
Суд вправе снизить явно несоразмерную неустойку при наличии соответствующего заявления и обоснования. Решение зависит от обстоятельств дела.
Что делать, если срок обжалования уже прошёл?
Следует установить дату получения документа и причины пропуска. В отдельных случаях можно просить восстановить процессуальный срок.
Может ли банк взыскать долг с поручителя?
Это зависит от условий поручительства, объёма ответственности, срока его действия и обстоятельств исполнения основного обязательства.
Можно ли отказаться от страховки или дополнительных услуг?
Возможность возврата денег зависит от вида услуги, даты заключения договора, содержания заявления и фактического оказания услуги.
Чем кредитный спор отличается от банкротства?
Кредитный спор касается требований по конкретному обязательству. Банкротство является отдельной процедурой, охватывающей финансовое положение и обязательства гражданина в целом.
Можно ли обратиться, если дело уже у приставов?
Да. Проверяются исполнительный документ, постановления пристава, удержания и доступные способы защиты на стадии исполнения.
Что делать, если кредит оформили мошенники?
Необходимо получить сведения о договоре, зафиксировать отсутствие согласия, обратиться к кредитору и при признаках преступления — в правоохранительные органы. Способ оспаривания зависит от доказательств и стадии взыскания.
Можно ли оспорить задолженность перед МФО?
Можно проверить договор, сумму фактически полученных денег, платежи, проценты, неустойку и соблюдение предусмотренных законом ограничений.
Что делать после передачи долга коллекторам?
Следует запросить подтверждение перехода права требования и расчёт задолженности, а при нарушении порядка взаимодействия — зафиксировать его и определить компетентный орган для жалобы.
Можно ли удалить плохую кредитную историю?
Достоверные сведения не удаляются только по желанию заёмщика. Ошибочную информацию можно оспаривать у источника её формирования и в бюро кредитных историй.
Обсудить вашу ситуацию
Оставьте номер телефона. Адвокат уточнит обстоятельства обращения и предложит следующий шаг.
+7 (977) 340-83-34Москва, Алтуфьевское шоссе, д. 60
Информация носит общий характер и не заменяет анализ документов и обстоятельств конкретного кредитного спора.